
老张交15年退休领1268元,老王交25年领2113元:这845元差在哪?
老王和老张是重庆同厂的工友,同岁、同工资、同一天退休,唯一不同的是:老王养老保险交了25年,老张只交了15年。退休后一算账,老王每月领2113元,老张每月1268元,差了整整845元。这845元不是天上掉下来的,是15年缴费和25年缴费之间,一道清清楚楚的算术题。
一个真实场景:同厂工友,15年 vs 25年
这是重庆市人力社保局公开政策解读里举的真实例子(重庆市人民政府官网,2020年9月28日发布):假设两人退休年龄都是60周岁,缴费基数都是5000元,本人平均缴费指数都是1。唯一的变量就是缴费年限。
老张交15年,基础养老金=(5000+5000×1)÷2×15×1%=750元,个人账户养老金=5000×8%×15×12÷139=518元,合计1268元/月。
老王交25年,基础养老金=(5000+5000×1)÷2×25×1%=1250元,个人账户养老金=5000×8%×25×12÷139=863元,合计2113元/月。
多交的那10年,每月多845元,一年就是1万多元。这笔账能一直领到去世,领得越久,差距越大。
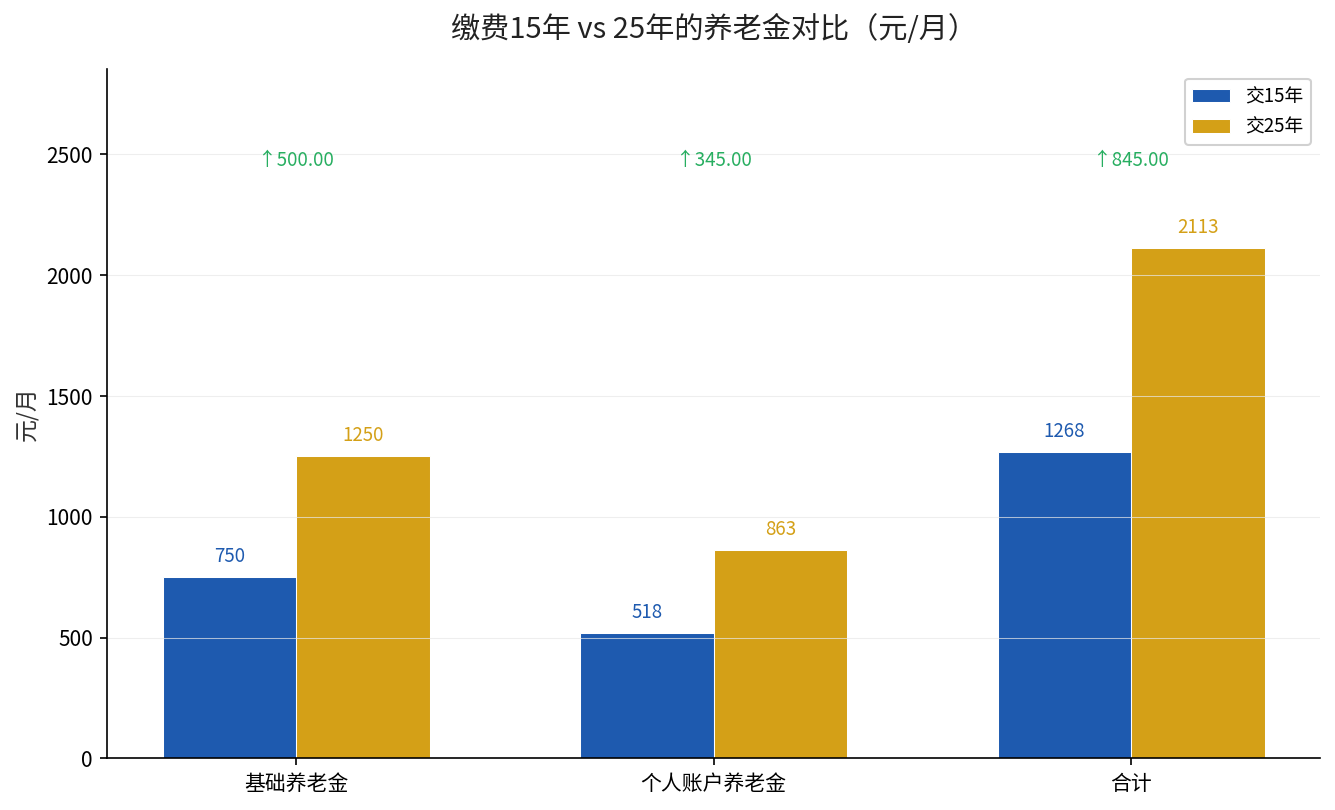
这张对比图把差距拆得明明白白:基础养老金从750元涨到1250元,多了500元;个人账户养老金从518元涨到863元,多了345元。两部分加起来,就是每月845元、一年一万多的真实差距。
到底差在哪?三个地方在偷偷拉开差距
很多人的念头是”交满15年就停”,觉得继续交是白扔钱。其实15年只是能领养老金的”最低门槛”,不是”最优解”。多交的年限,会在三个地方同时放大你的养老金。
第一,基础养老金的”年限因子”。基础养老金公式里有个”×缴费年限×1%”,每多交1年,就多拿1%的计发基数。同样的工资水平,15年拿15%,25年拿25%,这部分是纯线性拉开,多一年就多一年。
第二,个人账户的”本金+利息”复利积累。你每交一年,工资的8%就进个人账户,这个账户每年还有记账利率计息。交25年比交15年,账户里的本金多积累10年,还能多滚10年的利息。老王个人账户养老金863元,比老张的518元足足多了345元,全是从这个账户里出来的。
第三,缴费年限还影响”最低年限”的门槛。根据国家渐进式延迟退休配套政策,2029年及以前退休的人,最低缴费年限仍是15年;2030年1月1日起,每年提高6个月,到2039年统一为20年。也就是说,现在看着”交满15年就够”的人,到了2030年之后退休,15年可能就不够用了。
你应该怎么做?四条实在建议
一、能交就继续交,别在15年就踩刹车。有单位的职工,养老保险费用是单位承担大头(一般为16%),个人只出8%。这种成本结构下,多交一年,你自己只多出8%,单位却帮你多交16%进统筹,个人账户还多积累一年,怎么算都不亏。
二、灵活就业、经济紧张的人,先保”不断缴”再谈”高档位”。灵活就业人员缴费比例是20%,全得自己掏,压力大。但养老金公式里”(社平工资+本人指数化工资)÷2″会稀释一部分档位差距,60%档和100%档的待遇差距通常只有20%-30%,远不如”多交几年”来得实在。先保证不中断、拉长年限,再考虑提高基数。
三、用官方工具自己算一算。人社部国家社会保险公共服务平台(si.12333.gov.cn)和”电子社保卡”小程序都有养老金测算功能,输入你的实际缴费基数、年限、预计退休年龄,就能看到大概能领多少,别靠网上的”15年领XX元”截图拍脑袋。
四、别漏了另一本账——医保年限。养老能按月领了,医保不一定够年限。多个省份对退休后终身医保有最低缴费年限要求,广东、山东等地要男30年、女25年。很多人养老够了、医保还差几年,退休时要么一次性补缴,要么继续按月缴,这是规划里最容易忽略的盲点。
说到底,养老金的逻辑就六个字:多缴多得、长缴多得。老张省下的那10年,换来的是每月少拿845元、一年少拿一万多、余生年年都在拉大的差距。这笔账,值得你现在就算清楚。
来源:重庆市人民政府官网《养老保险缴15年和25年 退休金差别有多大——市人力社保局详解养老金政策》(2020年9月28日发布);吕梁市人社局《养老保险政策解读(四十五):你会算自己能领多少养老金吗》(2023年2月14日发布);开平市人力资源和社会保障局政策问答;人社部国家社会保险公共服务平台养老金测算说明。