
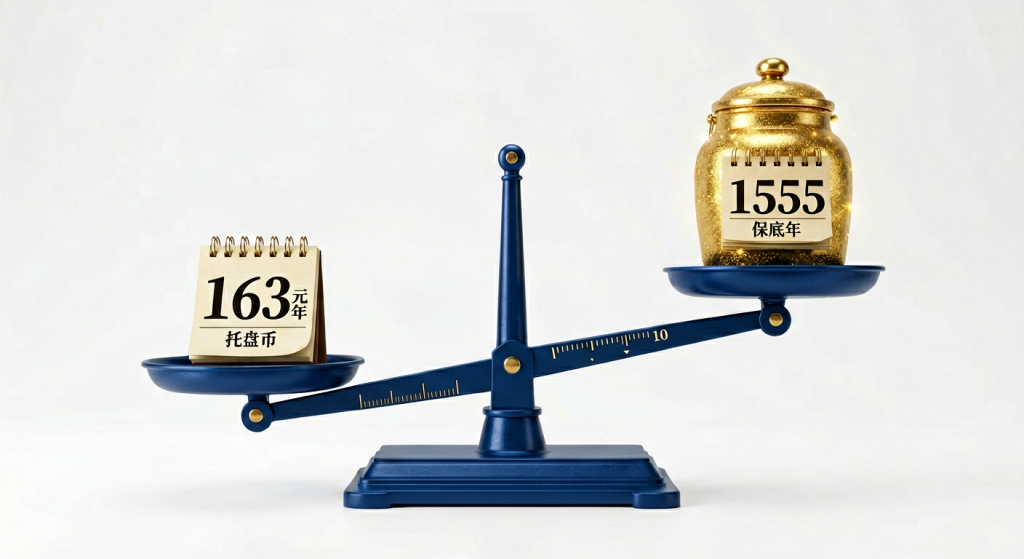
同样缴15年养老保险,上海领1555元、重庆只领185元,差距到底从哪来?
同样是中国农民,同样是交满15年的城乡居民养老保险,退休后一个每月领1555元,一个只能领185元,差了8倍多。这不是段子,是2026年真实摆在1.8亿城乡老年居民面前的现实。
延伸阅读:《2025年养老金计发基数排行榜:上海12434元领跑,河南6738元垫底,差出5600多元》。
延伸阅读:《同样缴30年社保,上海比黑龙江每月多领1461元,差在哪?》。
为什么都是”城乡居民养老”,差距能拉到这么大?今天我们用算账的方式,把这个问题彻底拆清楚,也告诉你自己身处哪个梯队、能做什么。
先看一张图:差距有多大?
2026年,国家把城乡居民基础养老金的全国最低标准定在了163元。但163元只是”地板”,各地在这个基础上用自己的财政加码,最终形成了从163元到1555元的巨大跨度:
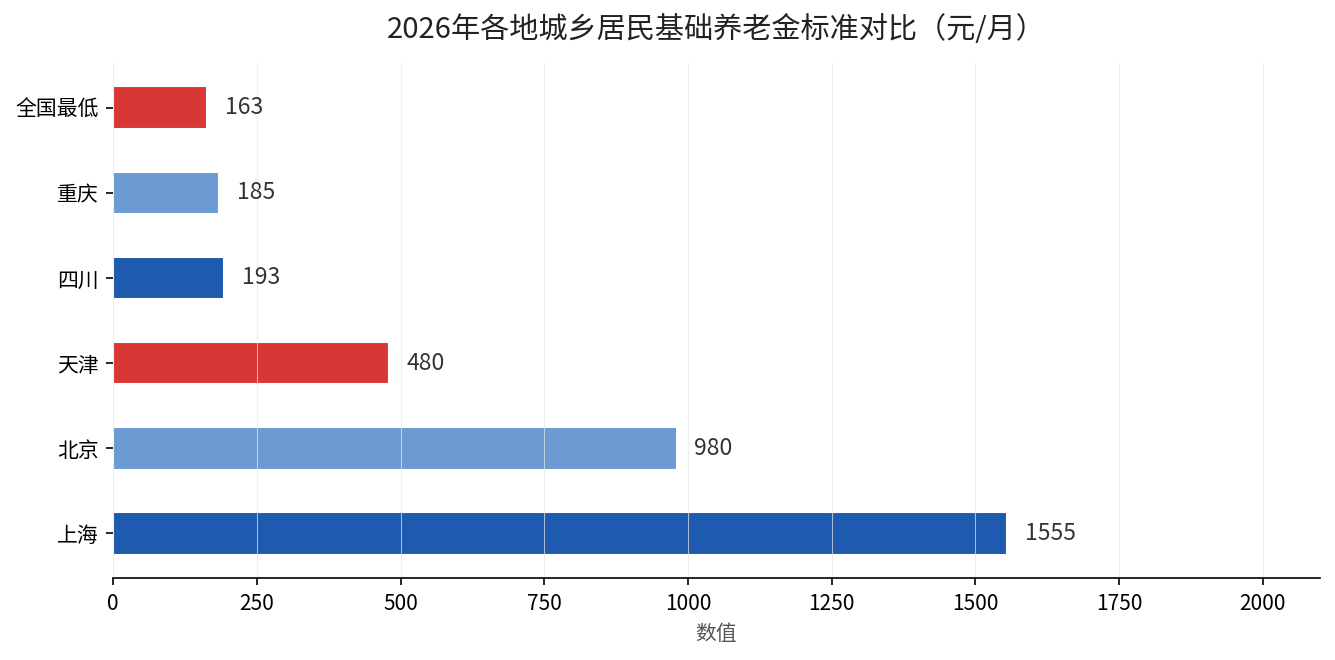
一眼看过去,上海、北京遥遥领先,天津、浙江、江苏、广东这些东部沿海地区处在第二档,而四川、重庆、陕西这些中西部省份贴着全国最低标准。同样是退休,同样是领养老金,落差就是这样被”地区”两个字拉开的。
同样条件,差多少?
我们设定一个完全一样的人:都按较低档次缴费15年,个人账户里攒了大约2万元。
如果这个人在上海,个人账户养老金是20000÷139≈144元,加上上海的基础养老金1555元,一个月到手约1699元。
如果同一个人在重庆,个人账户养老金同样是144元,但基础养老金只有185元,一个月到手约329元。
个人账户那部分,两人一模一样,都是144元;差的,全差在”基础养老金”这一项上——1555元对185元,差了1370元。这就是”保底钱”的地区鸿沟。
拆解差距的来源:三个原因
第一个原因,是财政补贴能力悬殊。基础养老金的”地方加码”部分,靠的是地方财政收入。上海、北京财政雄厚,加码力度自然大;中西部省份财力有限,只能贴着国家底线走。同一套制度,补贴的”水位”完全由地方钱包决定。
第二个原因,是制度起步的历史差异。城乡居民养老保险2009年试点、2012年才实现全覆盖。东部发达地区起步早、缴费基数和政府补贴偏高,积累的”家底”厚;中西部长久以来基础薄弱,补起来需要时间。
第三个原因,是全国统筹还在路上。企业职工养老保险已经全国统筹,但城乡居民这一块,目前仍是”中央定底线+地方发力”的模式。人社部2026年7月官方发布会已经明确,下一步要”推进城乡居民养老保险全国基础养老金最低标准调整,指导各地结合实际提高本地基础养老金标准”,但真正的”拉平”,还需要制度上的持续推动。
结论:你该盯着哪一块?
如果你在中西部、当地基础养老金贴着163元,别灰心,有两件事你可以自己掌控。
第一,把缴费档次往上提。基础养老金这块你左右不了(那是地方财政的事),但个人账户养老金是你自己的。同样缴15年,按最低档和按中高档缴,个人账户能差出好几万。多缴的那部分,除以139,就是你每月实打实多领的钱。
第二,别只盯着城乡居民这一条路。条件允许的,尽早参加职工养老保险,或者通过个人养老金(第三支柱)给自己再攒一层。多支柱叠加,才能把”地区差异”这个你控制不了的因素,尽可能对冲掉。
说到底,地区差异短期内不会消失,但”多缴多得、长缴多得”这条铁律,在任何地区都一样成立。你能做的,就是把个人账户这块做厚。
来源:2026年3月十四届全国人大四次会议政府工作报告(城乡居民基础养老金月最低标准提高20元至163元);人力资源和社会保障部2026年7月22日例行新闻发布会(”指导各地结合实际提高本地基础养老金标准”);各地2026年城乡居民基础养老金标准公开数据整理。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。