
最低缴费年限从15年涨到20年,同样一个人多交5年,退休后每月到底多领多少
2024年9月13日通过的延迟退休办法里,藏着一条很多人没细看的改动:从2030年1月1日起,按月领取养老金的最低缴费年限从十五年起,每年提高六个月,一路提高到二十年。多出来的这五年,到底值多少钱?今天拿一个具体的人,把账算给你看。
同样条件,多缴5年差多少
先锁定一个人:男性,按最低档缴费,平均缴费指数0.6,退休那年本省的养老金计发基数是8430元。这个数不是拍脑袋,就是内蒙古自治区人力资源社会保障厅内人社发〔2026〕85号文件中确定的2026年退休人员基本养老金计发基数8430元/月。我们让同一个人在”缴满15年”和”缴满20年”两种情况下退休,看基础养老金差多少。
基础养老金的公式是全国统一的:基础养老金=(计发基数+本人指数化月平均缴费工资)÷2×缴费年限×1%。指数化月平均缴费工资,就是计发基数乘你的平均缴费指数。
先把指数化工资算出来:8430×0.6=5058元。再把基数这一步走完:(8430+5058)÷2=6744元。这个6744元,就是公式里”(计发基数+指数化工资)÷2″的结果,后面乘年限、乘1%就行。
缴15年:6744×15×1%=1011.6元/月。缴20年:6744×20×1%=1348.8元/月。两个数一减,差337.2元。也就是说,同样这个人、同样的缴费档位,仅仅多交5年,基础养老金每月就多出337元。
差距从哪来:不只是年限,还有账户那部分
上面算的只是基础养老金这一块,真正的差距还得加上个人账户养老金。个人账户养老金=个人账户储存额÷计发月数。60岁退休的计发月数是139个月。
多缴5年,意味着个人账户里多了5年的本金滚存,储存额直接变厚。按最低档月缴得不多、但连续5年的积累放进去,加上这5年的记账利息,账户这一块的落差也会跟着拉大。这就是决定里”长缴多得”四个字的实际含义——年限不只是公式里的乘数,还实实在在往你账户里堆钱。
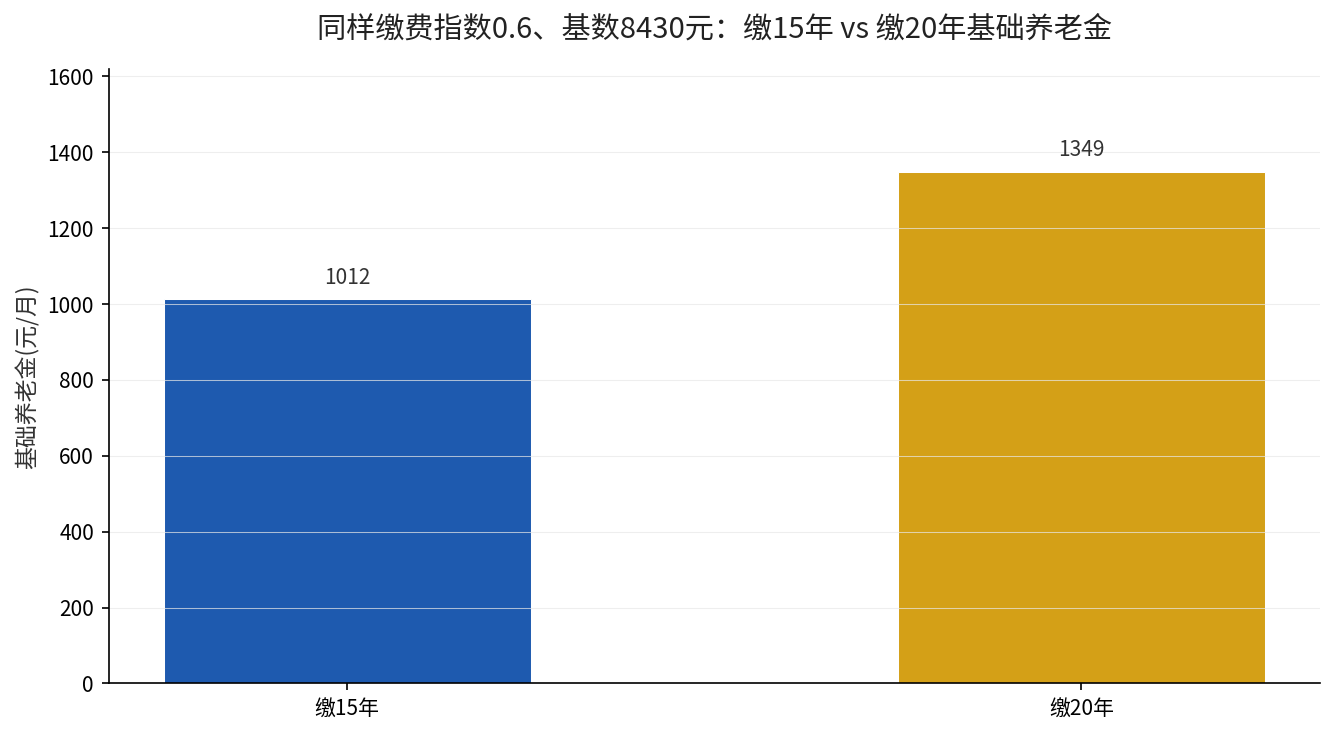
需要说明的是,1012元和1349元这两个数,都只是”基础养老金”这一半,不含个人账户养老金。实际的月养老金是基础养老金加个人账户养老金两块拼起来的,所以真实到手的差距会比337元还大一些。
从图上一目了然:同样的计发基数和缴费指数,年限从15年拉到20年,基础养老金这半截就从1011.6元抬到1348.8元。年限越往后,每一年的”含金量”都是一样的乘数,不会缩水。
结论:多交的5年,本质上是一笔划算的账
算完这笔账,结论很清楚:最低缴费年限从15年提到20年,对你来说不只是”要多交钱”的负担,更是”未来每月能多领”的机会。同样的档位,多交5年,基础养老金直接多出三成以上。
当然,对收入不稳定、现金流紧张的人,凑满20年确实有压力。决定里也留了口子:达到退休年龄但不满最低缴费年限的,可以通过延长缴费或者一次性缴费的办法补足,这是人社部门明确的补缴路径。所以即便中间断了几年,也不是死路,补得上。
真正要提醒的是别等到快退休才发现差了几年。关于计发基数重算和补发,我们在2026年养老金计发基数6省落地这篇里拆过完整机制,各省基数不同、涨的钱也不同,可以对着看。
你现在的累计缴费年限是多少年?中间有没有断缴的空档?拿电子社保卡查一查,凑一凑离二十年还差几年,比临到退休再手忙脚乱强得多。查不明白自己的年限和指数,把省份和年限留言,我帮你把这笔多缴的账算到分。
(数据来源:全国人大常委会《关于实施渐进式延迟法定退休年龄的决定》,2024年9月13日通过,最低缴费年限自2030年1月1日起由15年逐步提高至20年;内蒙古自治区人力资源和社会保障厅《关于确定2026年职工基本养老保险和机关事业单位养老保险退休人员基本养老金计发基数的通知》,2026年公布,计发基数8430元/月;基础养老金计算公式为全国统一口径。)