
缴费指数0.6和1.0,同样缴30年在上海退休,基础养老金每月差755元
同样在上海,同样是30年工龄,为什么退休金能差出七百多块?答案不在年限,在缴费指数——你每月按什么档次缴费,最后就决定你的养老金被”乘以”多少。
今天不算云山雾罩的大道理,就锁死一个城市、一个年限,把0.6和1.0这两条路各走一遍,看差距是怎么一步步出来的。
同样条件,两个指数差多少
先把人物参数钉死:假设你在上海缴费,2026年计发基数是12577元(上海市人社局2026年8月18日《本市调整2026年度社保缴费基数上下限》公告),平均缴费指数分别取0.6(最低档)和1.0(按社平工资足额缴),缴费年限都是30年整。
基础养老金的公式全国统一:计发基数 ×(1+平均缴费指数)÷2 × 缴费年限 × 1%。这个公式的出处,是人社部门统一口径,黑龙江人社厅黑人社函〔2025〕611号里也有明确表述。现在代入算一遍。
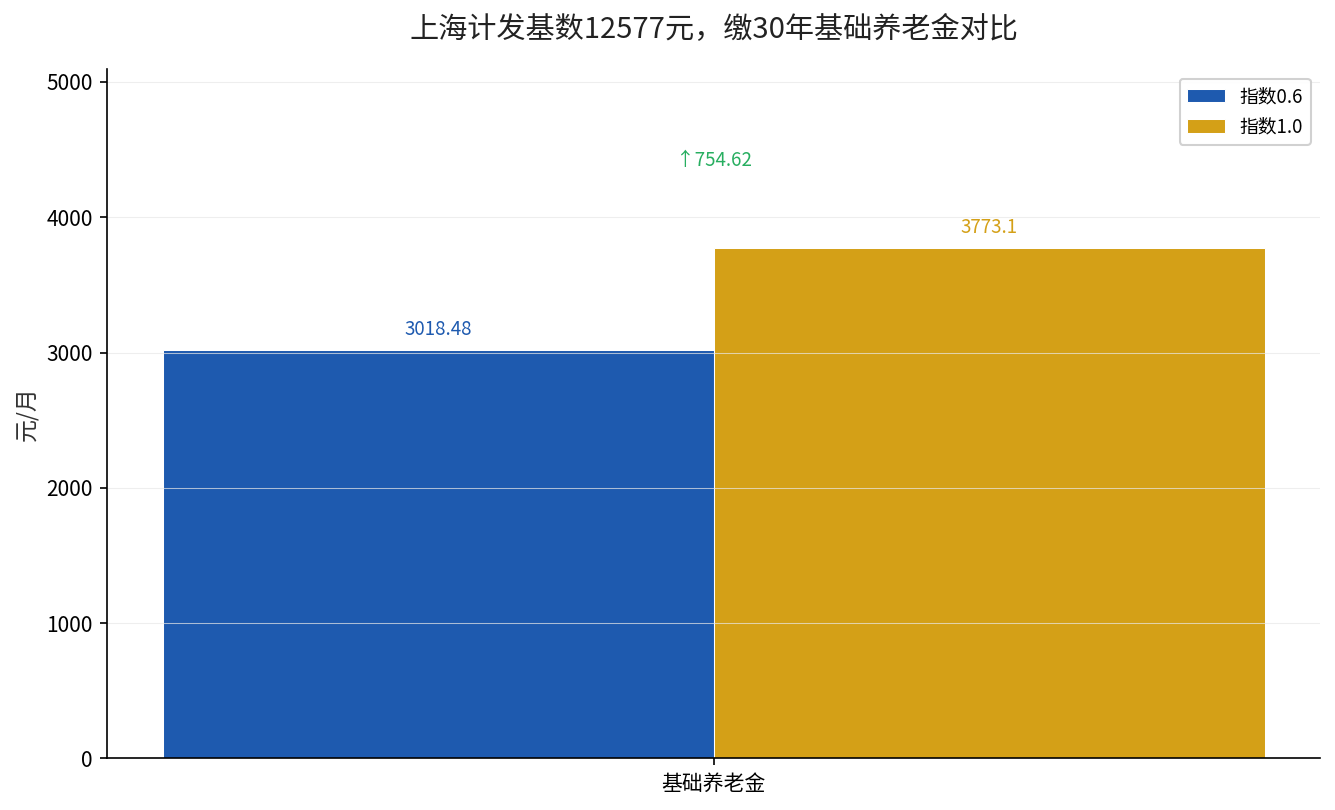
指数0.6那条路:12577 ×(1+0.6)÷2 × 30 × 1% = 12577 × 0.8 × 0.30 = 3018.48元/月。
指数1.0那条路:12577 ×(1+1.0)÷2 × 30 × 1% = 12577 × 1.0 × 0.30 = 3773.10元/月。
两条路一减,每月差754.62元,约755元,一年下来差9056元。
拆开看:差距到底从哪来
第一步,差在公式里的平均指数这一项。0.6和1.0的平均指数不同,导致(1+指数)÷2这个系数出现了0.8和1.0的差别——光这一项,基础养老金就差了25%的量级。
第二步,差在个人账户的积累额。你按1.0缴费,每月划进个人账户的钱是0.6档的约1.67倍。30年滚下来,这笔个人账户余额的差距,会在退休后通过”÷139″继续放大每月到手的金额。
第三步,差在缴费成本本身。这是最容易被忽略的一环:0.6档缴得少、压力小,但退休后拿得也少;1.0档每月多掏的钱,其实是提前为自己买了一份更高的退休回报。
别只看基础养老金,个人账户还有一笔
很多人算养老金只盯着基础养老金那一头,忘了个人账户这块。个人账户养老金 = 个人账户储存额 ÷ 计发月数,60岁退休对应139个月(上海市人社局2021年9月13日《养老金计发月数是139》有说明)。
假设你每月缴费基数按1.0档是12577元上下,个人账户每月划入约8%本金;换成0.6档,基数只有约7546元,划入的个人账户本金直接砍掉四成。30年复利滚下来,这两个数字的差距会比基础养老金的755元还要大。
换句话说,指数不只是在基础养老金公式里”乘”一下,它同时决定你个人账户这个”本金池”有多大。两条腿一起算,0.6和1.0的真实差距,远比纸面上755元更宽。
结论:选0.6还是1.0,看你的现金流
如果你还年轻、手头宽裕,能顶住1.0档的缴费压力,别停在0.6——指数越高,公式里那个系数越接近1,30年复利下来差距会从几百块滚到上千块的量级。
如果你眼下现金流紧,先按0.6保底、把年限拉满,等收入上来了再找机会提档。年限和指数是两件事,先把年限这条腿走稳,再抬指数这条腿,比一步到位更现实。
之前我们算过上海最低档缴15年只领2291元的账(上海计发基数12577全国第一,最低档缴15年却只领2291元),把年限这条腿的分量也讲清楚了,可以对照着看。
一句话给你答案:同样30年,指数0.6和1.0在上海就差755元,而这点差距,正是你年轻时每月缴费档位的那点”舍得”,在30年后结的果。
你的缴费指数是多少?打开电子社保卡,在”个人权益”里就能查到历年缴费基数。查到之后,用上面的公式自己套一遍,就知道你现在这条路,退休后大概落在哪个区间了。