
职业年金单位缴8%个人缴4%,缴满15年退休每月能领多少?
机关事业单位的朋友,应该都听过职业年金这四个字,但真正对着工资条算过账的人不多。今天咱们就把这笔钱掰开算一算:同样是月薪8000元,单位帮你缴8%、你自己缴4%,缴满15年,退休后到底能多领多少钱。
先把规则摆清楚:钱怎么进、怎么出
职业年金是机关事业单位在基本养老保险之外,再建立的一层补充养老金。根据《机关事业单位职业年金办法》(国办发〔2015〕18号),费用由单位和个人共同承担:单位按本单位工资总额的8%缴费,个人按本人缴费工资的4%缴费,全部计入个人账户。
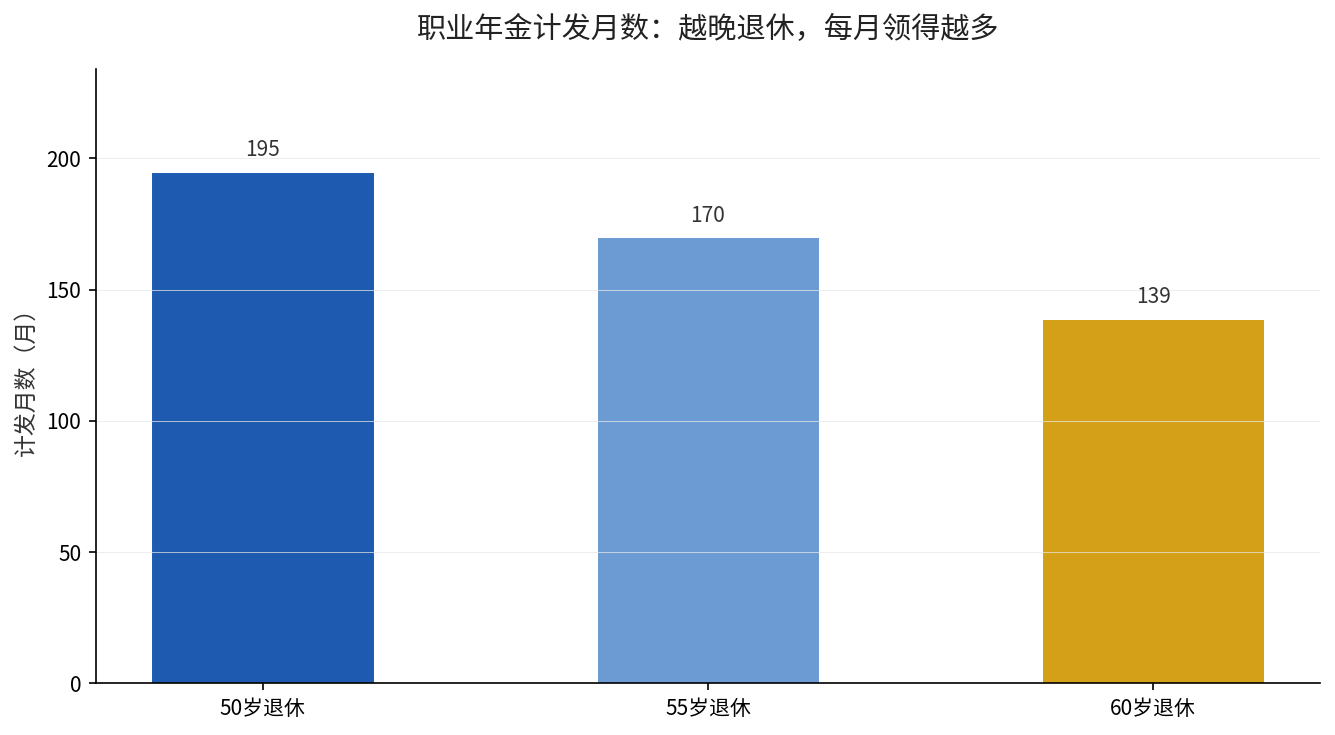
这笔钱退休时怎么领?文件写得清楚:工作人员达到退休条件并办理退休手续后,按月领取,计发月数和基本养老保险个人账户一致——60岁退休按139个月、55岁按170个月、50岁按195个月。
同一笔工资,缴15年能攒下多少
咱们设一个具体的人:小刘,机关事业单位在编人员,月缴费工资8000元,从30岁缴到45岁,正好缴满15年停下(这里先用15年来算,方便对比)。
单位和个人每月各自往职业年金账户里放进去的钱是:单位8000×8%=640元,个人8000×4%=320元,合计每月960元。一年11520元,15年本金就是17.28万元。这还不算投资收益,职业年金由省级集中委托投资运营,实际账户余额通常会高于本金。
60岁退休,每月实际能领多少
假设60岁退休,计发月数139个月,账户里躺着20万元(本金加投资收益)。那么每月领取的金额就是200000÷139≈1439元。这笔钱和基本养老金是分开的,等于在基础养老金之上,每个月再多一笔补充收入,一直领到账户发完为止。
如果换55岁退休,计发月数变成170个月,同样20万元,每月就是200000÷170≈1176元。退休越早,除数越大,每月摊下来的金额就越少。下面这张图把三个退休年龄的计发月数摆在一起,一眼就能看出规律。
算完这笔账,三个结论要记住
第一个结论:职业年金是单位和个人一起攒,等于你的养老钱凭空多了一笔。单位那8%是白给的,一分不少进你的个人账户。第二个结论:缴费年限越长,账户本金越厚,这是”长缴多得”的直接体现——15年本金17万,缴30年就是34万起步。
第三个结论:领取方式是”账户余额÷计发月数”,发完为止。它不像基本养老金那样终身领取。所以这笔钱更像一个有明确寿命的”第二份工资”,用来把刚退休那十几年的生活水准往上顶一顶。
关于缴费比例和领取规则,依据的是《机关事业单位职业年金办法》(国办发〔2015〕18号),各地在执行中也陆续出台了落地细则,比如北京市《机关事业单位工作人员养老保险制度改革实施办法》就明确单位8%、个人4%由单位代扣。想知道自己退休能领多少职业年金,去单位人事或者电子社保卡里查一下账户余额,除以对应的计发月数,答案就出来了。