
灵活就业自己缴社保,选60%档还是100%档?三个误解一次说清,别让档位选错拖累退休
灵活就业人员最纠结的一件事,就是每个月往社保里交钱,到底该选哪个档位。选低了怕退休领得少,选高了又怕现在压力大。今天不绕弯子,用辽宁刚公布的7个缴费档位,把这笔账拆开给你看。
先声明,下面所有数字都来自《关于公布2025年养老保险缴费基数上下限和计发基数等有关问题的通知》(辽人社〔2025〕17号,2025年9月15日发布),不是拍脑袋估的。
先问两个问题,看你踩没踩坑
第一个问题:你是不是一直以为”缴得多就一定划算”?第二个问题:你是不是以为缴费基数直接等于以后领的钱?如果你两个都点头,那这篇文章就是给你写的。
事实是——缴得多,退休确实领得多,但”划算不划算”是另一道算术题;而且你每月交的钱,并没有全部进你自己的养老金账户,这一层很多人从没搞清楚。
误区一:以为每月交的钱全进自己账户
灵活就业人员按缴费基数的20%缴纳养老保险,但这个20%要拆成两块:只有8%进入你的个人账户,剩下的12%进入社会统筹。这是全国统一的口径,依据是《中华人民共和国社会保险法》以及人社部关于灵活就业人员参保缴费的相关规定。
拿辽宁最低档60%来说,月缴费基数4359元,月缴费额871.8元,其中进个人账户的只有348.72元,另外523元进了统筹。换句话说,你每月交出去的871.8元里,有六成不是”存给自己”的。
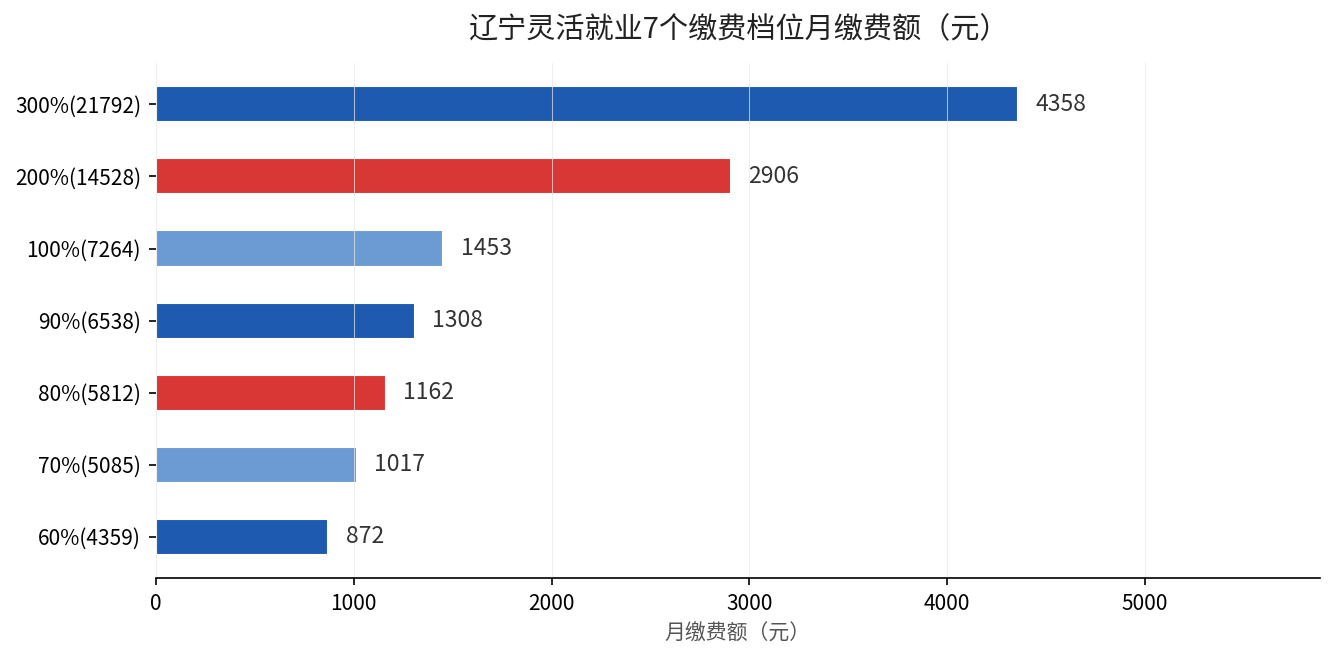
这张图是辽宁7个档位的月缴费额,从最低档871.8元一路到最高档4358.4元,差了正好5倍。注意,这是”月缴费额”,不是”你以后每月领的钱”。
误区二:以为缴费额和养老金是正比例
养老金不是缴费额直接乘个系数,而是分两块算:基础养老金 + 个人账户养老金。基础养老金看的是你的平均缴费指数和年限,个人账户看的是你历年8%累计进去的钱。
关键在”平均缴费指数”:你常年按60%档缴,指数就是0.6;常年按300%档缴,指数才是3.0。但指数对基础养老金的拉动是有上限的——公式是(计发基数+计发基数×指数)÷2,意味着指数从0.6提到1.0,基础养老金涨的是”相对量”,不是你想的那么简单翻倍。
给你一个对照:广东2025年计发基数是9493元,辽宁是7346元,同样按100%档缴,光是基础养老金每月的起算线就差了一截。广东的数字来自《广东省人力资源和社会保障厅 广东省财政厅 国家税务总局广东省税务局关于公布2025年职工基本养老保险缴费基数上下限和基本养老金计发基数等有关问题的通知》(粤人社发〔2025〕32号,2025年10月24日发布)。可见”在哪个省缴、按哪一档缴”,是两件同样要紧的事。
误区三:以为选高档位就一定划算
这里要分清”领得多”和”回本快”。选300%档,退休每月领的钱确实多,但因为统筹那12%是共济的,你的”个人回报率”未必比60%档高,甚至可能更低。
我们之前算过个人账户”139″这笔账,60岁退休计发月数就是139,个人账户余额越高,除以139后每个月领得越多,但这部分是你自己攒的,谈不上”赚”多少。延伸阅读:养老金里的139到底是什么意思。
一句话给你答案
如果你是手头紧、只为保住最低年限门槛,60%档够用;如果你收入稳定、想退休后生活宽裕,逐步往上调档位,但别指望”缴得越高越划算”——灵活就业缴费的核心,是先确保不断缴、缴够年限,再谈档位高低。
如果你也在想这几件事
- 问:断缴了能补吗?——各地政策不同,建议先问清当地社保经办机构,别道听途说。
- 问:中间换过档位,指数怎么算?——按历年实际缴费指数加权平均,不是只看最后一档。
- 问:选高档位,单位没算进去吗?——灵活就业没有单位分担,20%全是你自己出,这正是压力来源。
想知道自己按某个档位退休能领多少,留言你的缴费年限和所在省份,我帮你套公式算个大概。