
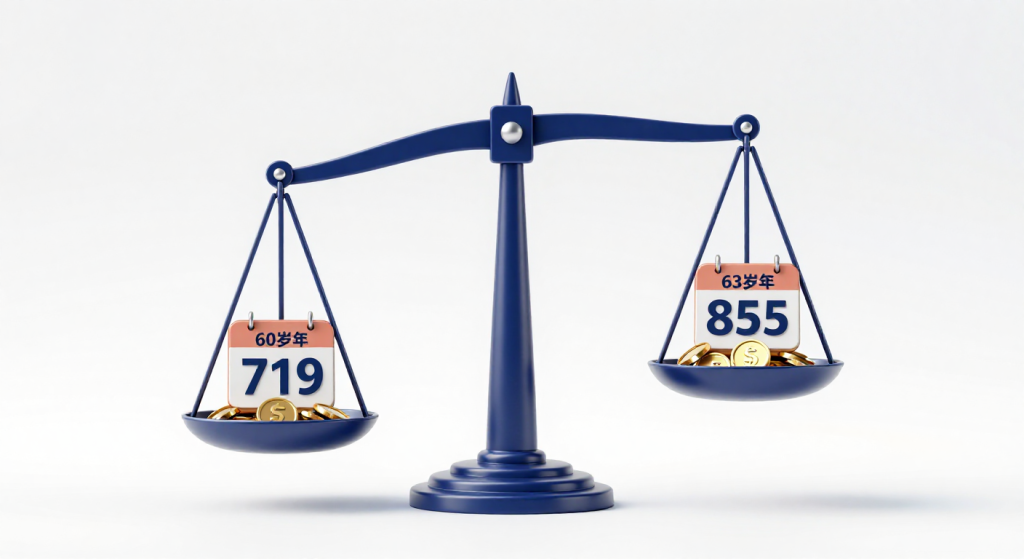
同一笔10万个人账户,60岁退休除以139、63岁除以117,每月到手差135元
同样攒下10万块个人账户,你60岁退休,和同事63岁退休,每个月领到手的钱能差出一百多块。差的不是运气,是那串叫“计发月数”的数字。
个人账户养老金的算法只有一句话:个人账户储存额除以计发月数。储存额一样,退休越晚,除的那个数越小,每月领得越多。这笔账,很多人从来没算明白。
决定“除以几”的是你的退休年龄,规则写在《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)及附件的计发月数表里,至今仍是全国统一执行的口径。
同样10万块,五个年龄各领多少
先把国发〔2005〕38号附件的计发月数表摊开:50岁对应195个月,55岁对应170个月,60岁对应139个月,63岁对应117个月,65岁对应101个月。退休越晚,除数越小。
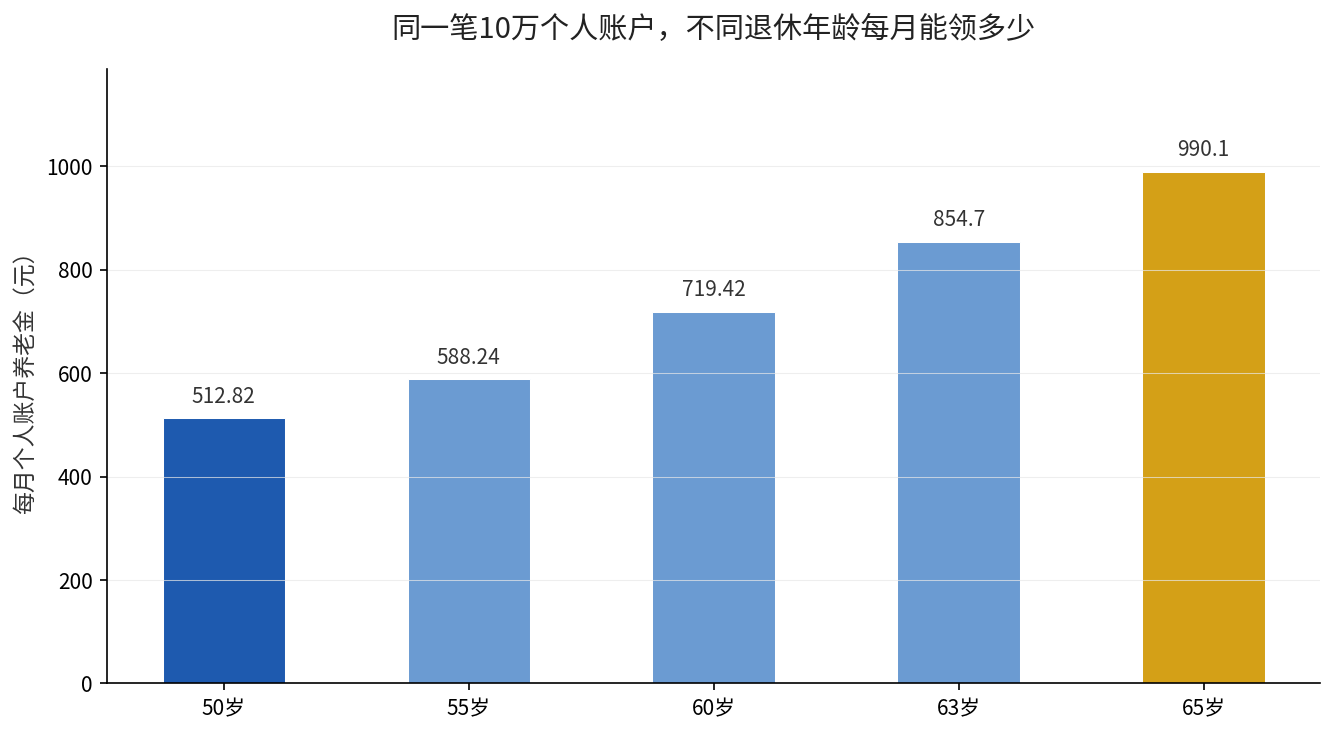
把这几个数代进公式,10万块个人账户,每个月领到手的数字是这样的。
| 退休年龄 | 计发月数 | 每月个人账户养老金 |
|---|---|---|
| 50岁 | 195 | 512.82元 |
| 55岁 | 170 | 588.24元 |
| 60岁 | 139 | 719.42元 |
| 63岁 | 117 | 854.70元 |
| 65岁 | 101 | 990.10元 |
一眼就能看出门道:60岁退休每月719.42元,63岁退休每月854.70元,中间差了135.28元。50岁退休和65岁退休,每月差了477.28元。
差这135块,到底是怎么来的
根子就在“除以几”。60岁除以139,63岁除以117,同样10万块,除数少了22,每月自然多领。
139和117这些数不是拍脑袋定的。国发〔2005〕38号文件里,计发月数按退休年龄设定,退休越晚,预期领取年限越短,摊到每个月的钱就越多。这是制度层面的精算安排。
再往上加两层看:一方面,晚退休这几年你自己还在缴费,个人账户储存额继续涨;另一方面,除数又变小了。两头一挤,晚退的每月差额比135块这个静态数还要大。
这里有个容易忽略的点:计发月数只是个人账户这块的分母,它不碰基础养老金。基础养老金那部分跟着计发基数和缴费年限走,跟“除以几”无关。
还有一点值得提:个人账户里钱没领完人不在了,余额是可以继承的,由法定继承人一次性取走。所以个人账户那部分不是“领不完就亏”,而是实打实记在你名下的一笔钱。
早退和晚退,到底该怎么选
光看单月数字,晚退划算。但账不能只算一半,晚退意味着少领了那三年的钱。
63岁退休比60岁退休每月多135.28元,一年约多1623元。但60岁退休的人已经先领了三年,三年合计约719.42乘36,也就是两万五千多块。
把这笔账摊平了看,晚退想靠每月多出的135元把早退先领的钱追回来,得等十几年。身体条件、在岗意愿、缴费基数,都得一起权衡。
而且退休年龄本身不是你想选就能选。渐进式延迟法定退休年龄的办法从2025年起落地,退休年龄和最低缴费年限都在一步步往后走。
想系统算清自己到底该几岁退休、最低缴费年限怎么收紧,可以回看这篇:社保缴满15年就能坐等退休领钱?这5个高频疑问,多数人都答错了。
记住一条就能自己算
真正的提醒在这:个人账户养老金只是养老金的一块,基础养老金那部分跟着计发基数和缴费年限走。别只盯着“除以几”,把整本账放一起算才清楚。
个人账户储存额、累计缴费年限、平均缴费指数,这三个数都在你的社保记录里。查清楚它们,再对照计发月数表,退休金的大头就能自己估出来。人社部和各地社保经办机构都在官方的电子社保卡、掌上12333里开放了查询入口。
你的个人账户现在攒到多少了?可以自己打开电子社保卡查一查储存额,再按你的退休年龄算一算每月能领多少。报个数,我帮你把整本账算明白。