
基本养老保险参保10.7亿人、三项基金结余9.85万亿:你的第一支柱,正在发生这3个变化
聊养老,绕不开第一支柱。它是绝大多数人退休后最粗的那根安全绳,也是”够不够花”这句话里最重的那块砝码。最近几份官方数据放出来,量变已经发生,质变正在路上。
先摆一个总盘子:截至2024年末,全国基本养老保险参保人数达到10.7亿人。这个数字出自国家统计局2025年9月发布的”十四五”成就报告,口径是全国基本养老保险。
一个信号:钱还是够的,但增速在放缓
人社部公布的数据显示,2024年全年,基本养老保险、失业保险、工伤保险三项社保基金收入合计85313亿元,比上年增加5603亿元,增长7.0%;支出合计76118亿元,比上年增加5027亿元,增长7.1%。
这组数字出自人社部2025年6月发布的2024年度统计公报口径。收入增速7.0%、支出增速7.1%,支出比收入快一点点,这个”差一点点”才是真正要盯住的地方。
别看只差0.1个百分点,它意味着基金”当年结余”正在被一点点啃薄。当人口结构继续老化,支出增速长期压过收入增速,第一支柱的平衡术会越来越难打。截至2025年9月底,三项社保基金累计结余还有9.85万亿元,家底仍在,但不代表可以持续高枕无忧。
影响一(短期):退休人员的钱,还在涨但涨得慢了
先看已经落地的。2025年,全国企业和机关事业单位退休人员基本养老金的总体调整比例是2%,重点向养老金水平较低的人倾斜,惠及约1.5亿退休人员。这是人社部2025年三季度新闻发布会公布的官方口径。
另一笔钱也动了:自2025年7月1日起,城乡居民养老保险全国基础养老金最低标准提高20元,惠及城乡老年居民约1.8亿人。对月养老金只有一两百块的农村老人来说,20元是真金白银,但幅度有限。
影响二(中期):养老金的”厚度”,越来越看缴费质量
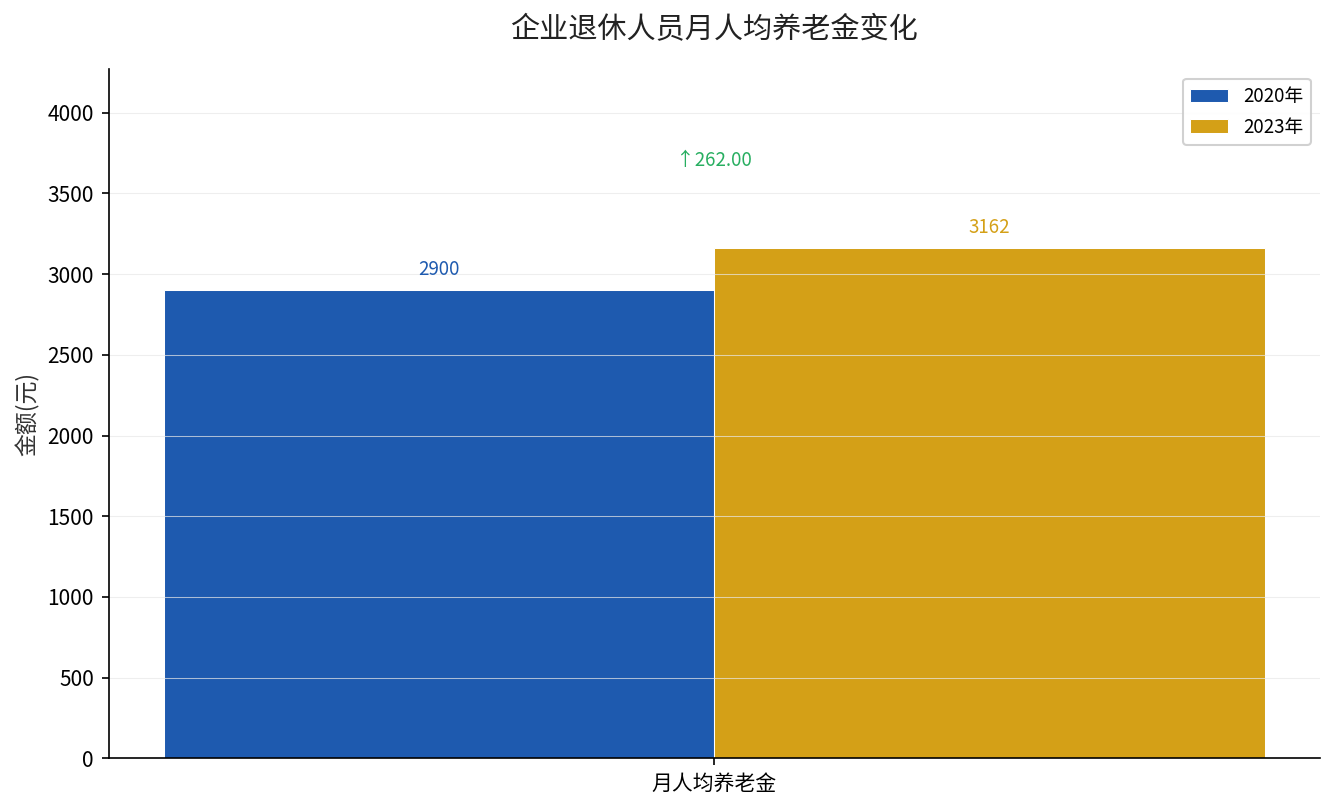
国家统计局公报里有一个容易被忽略但很关键的对照:企业退休人员月人均养老金,从2020年的约2900元,提高到2023年的3162元。三年涨了约260元,年均增幅只有2%上下。
同时,延迟法定退休年龄改革已经实施:男职工逐步延迟到63岁,女职工逐步延迟到55岁、58岁,最低缴费年限从15年逐步提高到20年。这是《关于实施渐进式延迟法定退休年龄的决定》里的核心内容。
两个变化叠加,结论很清楚:以后退休金够不够,越来越不取决于”我交够了最低年限没有”,而取决于”我按什么档次、交了多少年”。凑够最低年限就停的人,会最早感觉到补不上来。
| 支柱 | 定位 | 2024年末规模/数据 |
|---|---|---|
| 第一支柱·基本养老保险 | 保基本、兜底线 | 参保10.7亿人 |
| 第二支柱·企业年金 | 补充、自愿 | 基金36422亿元、职工3242万人 |
| 第三支柱·个人养老金 | 个人自愿、节税 | 已从36城扩至全国 |
这张表里第一、第二支柱的数据都出自国家统计局2025年9月的”十四五”成就报告。三条柱子摆在一起,各自的分工一眼就能看清。
影响三(长期):第二、第三支柱,正在从补充变主力
第一支柱的定位是”保基本、兜底线”,它不是用来让你退休后过上好日子的,而是保证你退休后饿不着。看清这一点,很多焦虑就解开了。
官方反复强调”多支柱”,背后的潜台词是:第一支柱已经接近它的天花板,你的退休生活质量差距,未来主要靠第二、第三支柱拉开。企业年金和个人养老金长期偏弱,恰恰是普通人现在最该补的一课。
现在该做什么?按你的年龄对号入座
离法定退休还有15年以上的:把缴费档次尽量往上提,别满足于最低档。延迟退休和20年最低年限落地后,低档短缴的性价比会越来越低。
还有10到15年退休的:开始认真琢磨第二支柱有没有戏(单位企业年金),没有的话,个人养老金账户就是你能主动加厚的第一张牌。具体怎么配,可以参考站内这篇 个人养老金基金平均涨24.31%、310只正收益,这钱到底该怎么配才不踩坑。
已经临近或正在领取的:盯紧每年的调整通知,多留意本地人社局是否在中央提标基础上又加了档次。2025年就有北京、吉林等13个省份在中央基础上再提高当地基础养老金标准。
你的缴费年限和缴费指数是多少?现在电子社保卡里就能查到。查完心里没底的,评论区留言”社保”,我帮你算算按现在的缴法退休大概能领多少。