
社保个人账户记账利率从8.31%跌到1.5%:10万本金一年少拿4620元利息,你的养老钱缩水了多少?
老陈年前办了退休,翻开养老金核定表时愣了一下:个人账户里的钱,比他三年前自己估算的少了小两万。他以为是算错了,跑到社保窗口一问才知道,不是算错,是这几年的记账利率一直在往下掉,当初按6%利滚利估的数,早就站不住了。
像老陈这样被”利率缩水”打了个措手不及的人不少。今天就把这件事讲透:你的个人账户利率这些年到底降了多少,少赚的利息是实打实的数字,以及你现在能做点什么。
先看一个真实场景:10万块在账户里,一年少赚多少利息
职工养老保险个人账户里的钱,每年都会按国家统一公布的记账利率计息,利滚利形式滚存,直接影响你退休后”个人账户养老金”这一块能拿多少。
算一笔最简单的账。假设你个人账户里躺着10万元本金不动,单看一年的利息差:
- 按2016年的记账利率8.31%算,一年利息是8310元。
- 按2025年的记账利率1.5%算,一年利息只有1500元。
- 两者一减,一年就少了6810元的利息进账。
如果拿普遍的6%水平对比1.5%,10万本金一年就少拿约4620元。而这还只是一年,个人账户是几十年跨度的利滚利,复利一拉长,差距会被放大到让你心疼。
记账利率这些年到底降了多少?一串数字看清趋势
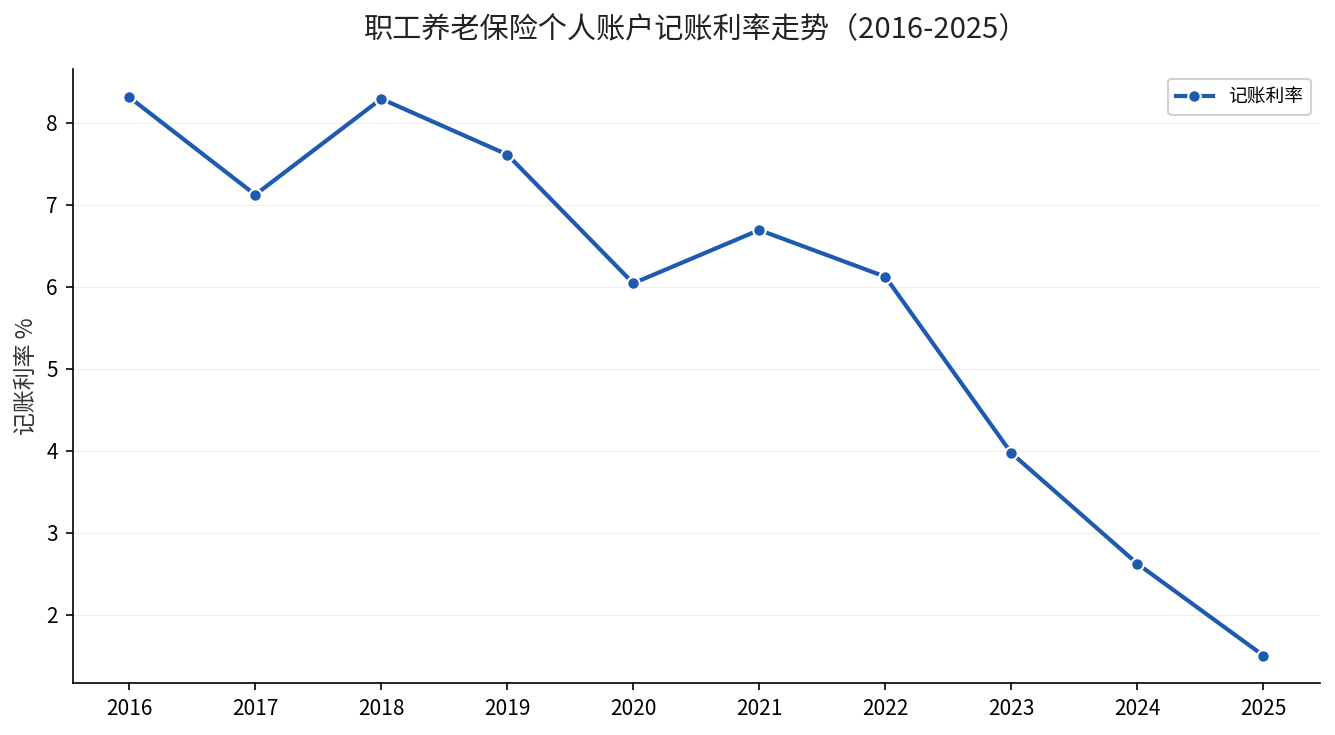
职工养老保险个人账户记账利率,从2016年起全国统一,由人力资源社会保障部和财政部每年公布。把官方历年数字摆出来,趋势一目了然:
| 年度 | 记账利率 | 相比前一年 |
|---|---|---|
| 2016年 | 8.31% | 首次全国统一 |
| 2017年 | 7.12% | ↓ 1.19个百分点 |
| 2018年 | 8.29% | ↑ 1.17个百分点 |
| 2019年 | 7.61% | ↓ 0.68个百分点 |
| 2020年 | 6.04% | ↓ 1.57个百分点 |
| 2021年 | 6.69% | ↑ 0.65个百分点 |
| 2022年 | 6.12% | ↓ 0.57个百分点 |
| 2023年 | 3.97% | ↓ 2.15个百分点 |
| 2024年 | 2.62% | ↓ 1.35个百分点 |
| 2025年 | 1.50% | ↓ 1.12个百分点 |
这条一路向下的曲线,就是过去十年你个人账户”利息发动机”熄火的过程:
这串数字的官方依据,是人力资源社会保障部、财政部2017年4月13日印发的《统一和规范职工养老保险个人账户记账利率办法》(人社部发〔2017〕31号)。文件明确:统一机关事业单位和企业职工基本养老保险个人账户记账利率,每年6月由国家统一公布,且记账利率不得低于银行定期存款利率。
看清楚了吗——2016到2022那几年,利率一脚踩着6%往上;到了2023年突然跌破4%,2024年跌破3%,2025年直接落到1.5%,创下全国统一以来的历史新低。
为什么掉得这么狠?三个字:跟着钱走
记账利率不是拍脑袋定的。按人社部发〔2017〕31号的说法,它主要参考职工工资增长、基金收支平衡状况等因素综合确定,还要通过合理系数调整。
这几年最直观的背景,是银行存款利率、国债收益率一路下行,整个市场的”无风险利率”都在往下压。个人账户记账利率作为一项跟着大环境走的指标,自然也被带着下来了。
所以不是你的账户被”克扣”,而是现在全社会的资金回报水平,整体没有十年前那么高了。这一点先摆正,后面算账才不慌张。
个人账户缩水,对退休金影响到底有多大?
很多人一听利率跌了就慌,其实不用过度焦虑。你退休后领的养老金,是”基础养老金+个人账户养老金”两块,其中基础养老金才是大头,通常占到六七成。
基础养老金这一块,主要跟退休地的社会平均工资、你的缴费年限和缴费基数挂钩,跟个人账户记账利率没有直接关系,有国家信用兜底。受记账利率影响的,只是”个人账户养老金”这一小部分。
也就是说,利率走低,确实会让账户里的钱滚得慢一点,但它动摇不了你养老金的基本盘。真正的提醒是:别把加杠杆押在社保个人账户的高利息上。
你现在能做的三件事
第一,查清自己账户里到底有多少钱、这几年计了多少息。打开电子社保卡,找到养老保险待遇测算或个人账户信息,就能看到实打实的数字,别再凭感觉估。
第二,把”多缴多得”用到实处。记账利率低了,意味着”本金”比”利息”更值钱,多缴、长缴带来的本金积累,比等利息更靠谱。社保是基本盘,该缴满就缴满,别断。
第三,把补充养老这件事提到前面来。个人账户利率1.5%时代,光靠社保攒的钱,对追求退休生活品质的人来说可能不够,个人养老金、商业养老年金这些第二、第三支柱的配置,就值得认真考虑了。
你的个人账户里现在躺着多少钱?今年计了多少息?你自己算过这笔账吗?打开电子社保卡看一眼,留言告诉我你的账户规模,评论区一起对一对账。