
缴满15年社保就断缴”等退休”?断缴到底会不会清零,这笔账算给你看
小吴今年38岁,在长沙一家公司做运营,社保已经连续缴了16年。前阵子他听同事说”缴满15年就能退休领钱了,再缴就是白交”,心里一动,盘算着是不是该让公司别缴了,把省下的钱自己拿着更划算。
他的纠结不是个例。网上到处流传”缴够15年就坐等退休””断缴3个月待遇清零””养老金分三六九等固定档次”,这些说法到底靠不靠谱?今天用真实规则给你拆清楚。
一个真实场景:小吴的”15年”心结
小吴算过一笔账:他每月个人缴费工资基数8000元,个人养老部分缴8%就是640元,一年7680元。如果16年就停,等于从现在到退休省下20年的钱,粗粗一算也是十几万。可这笔账,他恰恰算反了。
因为养老金不是”缴满15年就锁死一个数”,而是”多缴多得、长缴多得”。人社部门反复强调过这条原则——缴费基数越高、累计缴费年限越长,退休时领到的养老金就越多,根本没有”缴满15年自动封顶”这回事。(来源:湖北省人社厅”人社政能量”《缴够年限就”坐等退休”?断缴清零?》,2024年7月)
到底差在哪?”缴满停”和”继续缴”拆开看
要看清差距,得先懂养老金的算法。职工基本养老金由基础养老金和个人账户养老金两块组成:基础养老金=(退休时上年度在岗职工月平均工资+本人指数化月平均缴费工资)÷2×缴费年限×1%,个人账户养老金=个人账户储存额÷计发月数。缴费年限和缴费基数,直接决定这两块的多少。
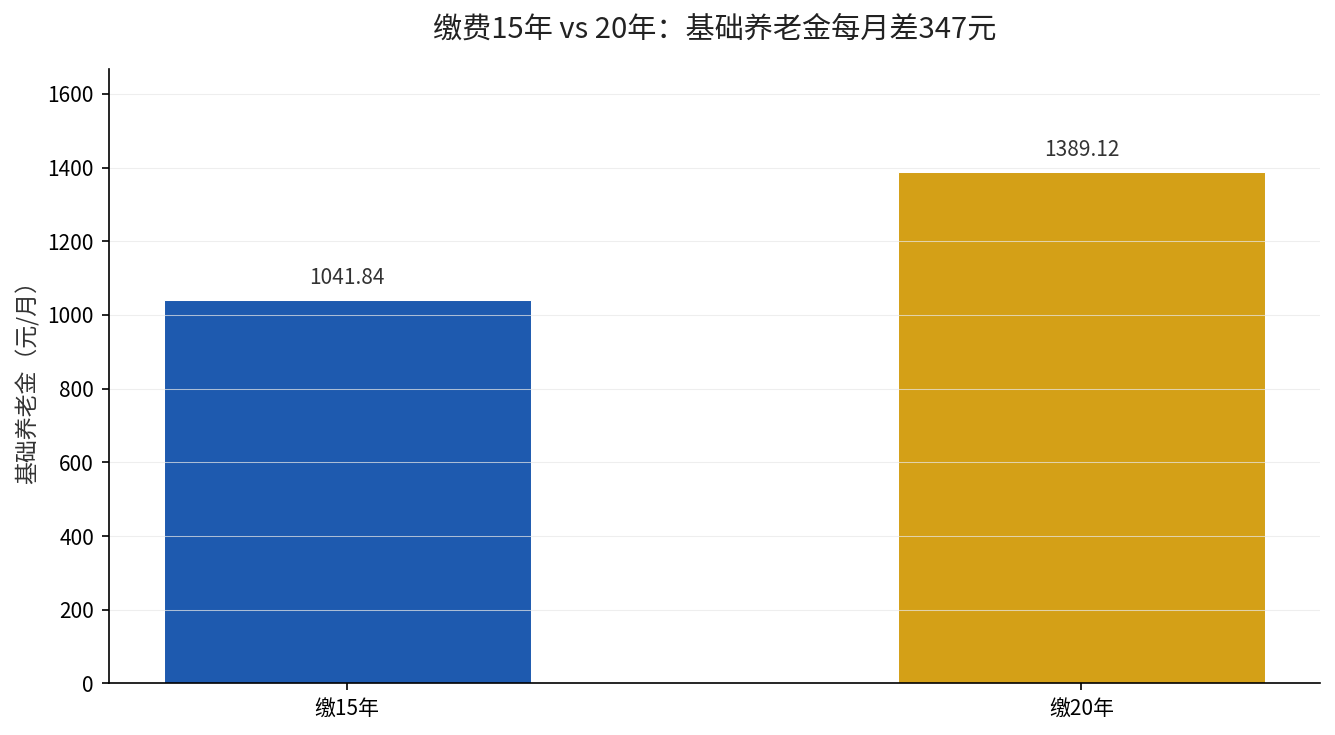
拿官方公开的例子看差距:广东省潮州市社保局举例,同样按全省上年度在岗职工月平均工资8682元、按60%档缴费(平均缴费指数0.6),缴15年的人基础养老金是(8682+8682×0.6)÷2×15×1%=1041.84元;个人账户按存储额55600元算,个人账户养老金55600÷139=400元。(来源:广东潮州市社保局《缴费15年和20年,养老金有什么区别?》)
同样的条件,如果把缴费年限从15年拉到20年,仅基础养老金这一项就从1041.84元涨到(8682+8682×0.6)÷2×20×1%=1389.12元,每月多出347元。这还没算个人账户多攒5年本金和利息的部分。多缴的这5年,就是实打实铺在每月养老金里的钱。关于缴15年和20年到底差多少钱,我们之前专门算过一笔账,可以看这篇:社保缴15年还是20年,退休后每月养老金差多少钱。
“断缴清零”是最大的谣言
比”缴满就停”更害人的,是”断缴就清零”的说法。人社部官方辟谣过:养老保险个人账户一经建立就终身不变,无论你在哪里缴费、无论是否间断性缴费,个人账户都会累计记录你的权益,根本不存在”清零”一说。(来源:人社部官方辟谣,北京市人社局2019年12月转载)
《社会保险法》写得更明白:参加基本养老保险的个人,达到法定退休年龄时累计缴费满十五年的,按月领取基本养老金。注意是”累计”两个字,不是”连续”。也就是说,中间断几个月、换几个城市缴,年限都给你累加算,不会因为断缴就作废。
断缴真正影响的,是”多与少”而不是”有与无”。断缴期间少了缴费记录,年限和账户金额就停在原处,将来养老金自然比一直缴着的人低一截。它不会让你前功尽弃,但会让你”少领”。
养老金有没有”固定档次”?没有
还有人以为养老金像工资表一样分三六九等,退休时按”档”发钱。这也是误解。深圳市社保局明确答复:企业退休职工养老金没有任何固定档次之分,养老金高低主要受缴费工资、缴费年限、退休时计发基数等影响,按统一公式计算,不存在”档次”之说。(来源:深圳市社保局《养老保险是否存在档次区分?》,2022年12月)
所以”千人千面”是因为每个人缴费基数、年限、退休地不同,而不是因为被分到了某个”档”。你缴得多、缴得久、退休地基数高,你的养老金就高,就这么简单。
你应该怎么做?三条建议
第一,在职职工别主动停缴。只要还在上班,用人单位就应当依法继续为你参保缴费,这笔钱是强制也是你的权益,别因为听信”15年封顶”就放弃。
第二,灵活就业人员缴满15年后,是否继续缴可以自由选择,但建议不要中断。多缴多得、长缴多得,多缴的每一分都会回到你退休后的养老金里。
第三,发现断缴别慌,尽快续上。断缴不清零,但越早续上越好,年限攒得越长,将来领得越稳。如果对个人账户记录有异议,可以向社保机构申请核查。
想知道自己已经缴了多少年、账户里攒了多少钱?打开”掌上12333″或电子社保卡,查一下你的累计缴费年限和个人账户余额,把”15年”这个心结先解开。你目前累计缴了多少年?留言你的年限,我帮你估算一下继续缴下去每月能多领多少。