
江西灵活就业的朋友最近都在问同一件事:2026年的养老保险到底按哪一档缴,退休后能差出多少钱?官方通知刚出,数字是明摆着的,关键看你怎么选。
先看江西2026年的三个官方基数
江西省人社厅、财政厅、税务局三部门在2026年10月9日联合印发了《关于公布2026年度城镇职工基本养老保险、工伤保险、失业保险使用的缴费基数上下限有关问题的通知》。这份文件里写得很清楚:2026年度缴费基数标准是6649元。
以这个6649元为基准,月缴费基数的下限是3990元,上限是19947元。灵活就业人员没有单位分担,全部由自己掏钱,各档次的月缴费金额也是一一列明的。具体数据来源为江西省人力资源和社会保障厅官网2026年10月12日发布的这份通知原文。
| 缴费档次 | 60% | 70% | 80% | 90% | 100% | 150% | 200% | 250% | 300% |
|---|---|---|---|---|---|---|---|---|---|
| 月缴费金额(元) | 798 | 931 | 1064 | 1197 | 1330 | 1995 | 2660 | 3325 | 3989 |
这张表一眼就能看出规律:从最低档60%到最高档300%,月缴费金额从798元一路涨到3989元,差了将近5倍。数字全部来自江西省人社厅2026年10月9日的通知原文。
同样缴20年,最低档和100%档差在哪
假设小王今年40岁,按灵活就业身份缴到60岁退休,一共缴20年。我们分别按两个档位算一算他退休后能差多少。
先看60%最低档。他每月缴798元,其中只有8%进入个人账户,也就是约63.8元一个月。再看100%档,他每月缴1330元,8%进个人账户约106.4元。20年下来,100%档的个人账户积累比最低档多出约三分之二。
差距的真正来源不在”缴费比例”本身,而在”计发基数”环节。养老金的核心公式是:基础养老金 = 退休时全省计发基数 ×(1+本人平均缴费指数)÷2 × 缴费年限 × 1%。缴得越高,平均缴费指数越高,两头一乘,差出来的就是实打实的钱。这个公式是国发〔2005〕38号文件规定的基本办法。
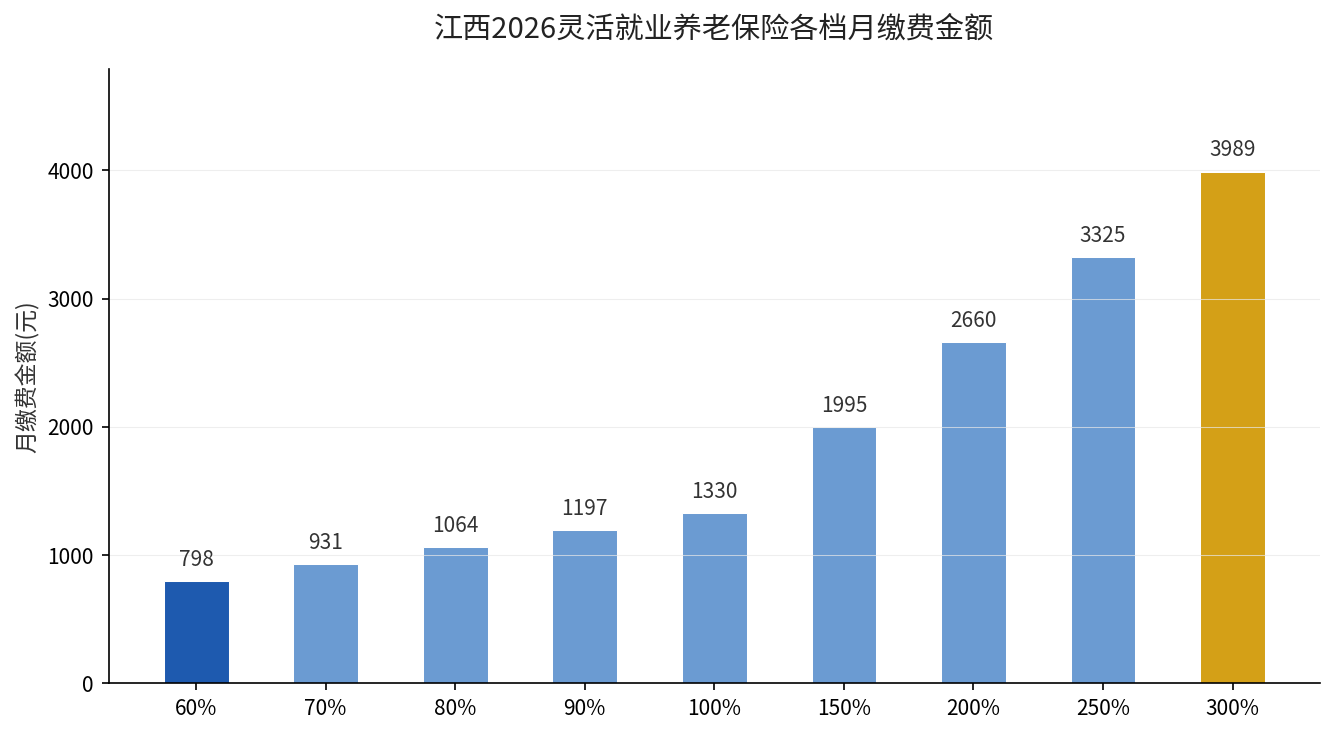
这张柱状图把九档缴费金额摆在了一起,你能看到60%档和100%档之间的那一段坡,就是每个月532元的缴费差。
灵活就业比单位职工,多扛了多大一块
很多人没意识到灵活就业缴费的”负担结构”和单位职工完全不同。单位职工养老保险是单位缴16%、个人缴8%,个人只出8%这部分。而灵活就业人员要一个人扛全部,按江西的标准,缴费比例同样是20%,但这20%全部由个人承担。
换句话说,同样按月收入7000元参保,单位职工个人每月只缴560元,单位再帮补1120元;而灵活就业者按7000元基数缴20%,每月要自己掏1400元。差出来的这笔,就是”没有单位”的成本。这也是为什么很多人灵活就业只敢选最低档——不是不想多缴,是现金流不允许。
到底该选哪一档?
我的建议很实在:如果你手头紧,先确保不断缴,选60%档把年限续上,这是最稳妥的底。如果你现金流稳定、离退休还有十年以上,尽量往100%档靠,因为平均缴费指数直接决定你这辈子养老金的”水位”。
别纠结”哪一档最划算”这种伪命题——养老保险不是理财产品,它是”多缴多得、长缴多得”的制度安排。我们之前算过四川计发基数8462元却只领1491元的那笔账,核心道理完全相同。
- 先查自己今年到底按哪个基数在缴,用电子社保卡就能看。
- 能补差的,在2026年12月底前把低于60%档的部分补齐。
- 别断档,断缴一年,基础养老金里的”缴费年限×1%”就少一年的量。
想知道你自己按当前档位退休能领多少?把缴费档位和已缴年限发到评论区,我照着江西最新基数帮你把每个月的差距一笔一笔算清楚。