
同样都是参加了养老保险,为什么老李退休后每月能比别人多领一大截?答案不在”交没交”,而在”交了多少、怎么交”。第三支柱个人养老金从2024年12月15日起全国铺开,但很多人在”开不开户、存多少钱”上卡住了。本文用一组真实政策数字,把”足额存”和”象征性存”两笔账算明白。
先看清规则:最多能存多少
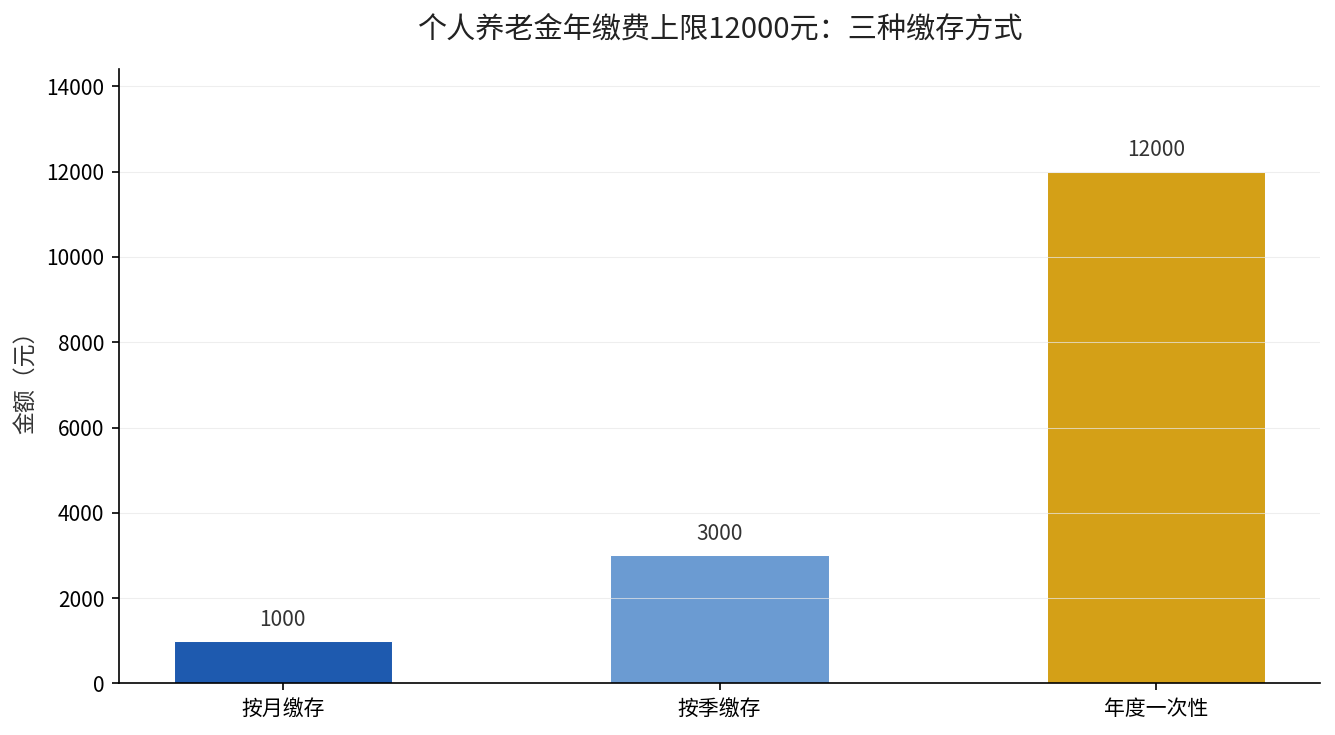
个人养老金的缴费规则,写在一个具体文件里。《人力资源社会保障部 财政部 国家税务总局 银保监会 证监会关于印发〈个人养老金实施办法〉的通知》(人社部发〔2022〕70号,2022年10月26日)明确:参加人每年缴纳个人养老金的上限为12000元,可以按月、分次或者按年度缴纳,缴费额度按自然年度累计,次年重新计算。
这意味着12000元是天花板,也是”算账”的基准。摊到12个月就是每月1000元,摊到4个季度就是每季3000元。缴存方式可以自己选,但当年没用完的额度不结转——今年存5000元,明年不能补存这7000元的差额。
算账:足额存 vs 只存一半,差距出在哪
政策只规定了12000元的上限和缴存方式,并没有承诺固定收益——个人养老金的钱进入资金账户后,要投向储蓄、理财、基金、保险、国债等产品,收益由市场决定,官方没有公布统一的回报率数据。所以这里我们不预测收益,只算”政策确定性”的那部分差距。
第一笔确定差距是税前扣除额度。依据《财政部 税务总局关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号),缴费按照12000元/年限额在综合所得或经营所得中据实扣除。存多少,就按多少扣——存12000元扣12000元,存6000元只扣6000元,剩下6000元的扣除额度直接浪费。
第二笔确定差距是账户本金的累积。假设两人同样从40岁存到60岁,20年间一个每年足额存12000元、一个每年只存6000元,单看”本金”这一项,前者累计投入24万元,后者12万元——本金本身就差了整整一倍,这还不算资金在账户内长时间运行的复利效应。
第三笔差距藏在机会成本。一年只有12000元的额度,错过一年就少一年。人社部发〔2022〕70号明确额度”自然年度累计,次年重新计算”,意味着额度是”过期作废”的年度资源。少存的那一年,额度不会留到明年。
怎么开户、怎么存,才能不亏额度
依据《人力资源社会保障部 财政部 国家税务总局 金融监管总局 中国证监会关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月10日),自2024年12月15日起,在中国境内参加城镇职工基本养老保险或城乡居民基本养老保险的劳动者,均可以参加个人养老金。
结合官方文件,实操上可以抓三条:
- 先开两个账户。通过国家社会保险公共服务平台、电子社保卡、掌上12333APP等全国统一线上入口开立”个人养老金账户”,再到符合规定的商业银行开立”个人养老金资金账户”,两个账户缺一不可。
- 额度尽早存满。既然额度按年清零,能存满12000元就赶在年底前存满;实在存不满,也优先保证”存多少扣多少”,别让扣除额度空转。
- 用足换行机会。按人社部发〔2024〕87号,参加人每年可以两次变更个人养老金资金账户开户银行,如果开户行产品不适合自己,可以用这个规则换行。
一句话总结:个人养老金没有”存与不存”的中间态——12000元额度不存满,等于把确定性的税前扣除和本金累积都落下了。与其纠结,不如先开户、把额度用到位,吃不穷、存得值。
数据来源:《个人养老金实施办法》(人社部发〔2022〕70号,2022年10月26日);《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月10日);《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号)。本文仅作政策梳理,不构成投资建议。