
职业年金单位缴8%个人缴4%,这笔钱到底算谁的?政策核心一次说清
机关事业单位的朋友最近都在问:工资条上每月多扣的那笔”职业年金”,单位还要额外再缴8%,这笔钱最后真能落到自己手里吗?它不是从你工资扣完就没了的,而是连同单位缴的部分,一起进了你名下的个人账户。今天把这套机制的政策核心一次说清。
三个数字,先把政策骨架搭起来
职业年金的法律依据是国务院办公厅印发的《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年4月6日发布)。这套办法是2014年10月1日启动的机关事业单位养老保险制度改革的重要配套,三个数字最关键。
第一个数字是8%。单位按本单位工资总额的8%缴纳职业年金,这笔钱不进统筹,全部划入职工本人的职业年金个人账户。
第二个数字是4%。个人按本人缴费工资的4%缴纳,同样全部计入个人账户。也就是说,你缴多少、单位配比缴多少,都在你自己名下实打实记着。这和企业职工”个人缴8%”的基本养老缴费比例不同,职业年金的个人部分只有4%,但单位配比高达8%,是个人缴额的两倍。
第三个数字是100%。职业年金实行”实账积累”,单位和个人缴纳的钱都做实、可查询、可转移,不像基本养老金里有一部分是统筹性质的。这一点决定了它跟基本养老金是两笔性质不同的账。
这笔钱对谁影响最大
第一类是2014年10月1日后入职、正在缴费的机关事业单位在职人员。你们每月工资条上扣的4%,正在为退休后的第二笔收入做积累,缴费年限越长,账户余额越大。
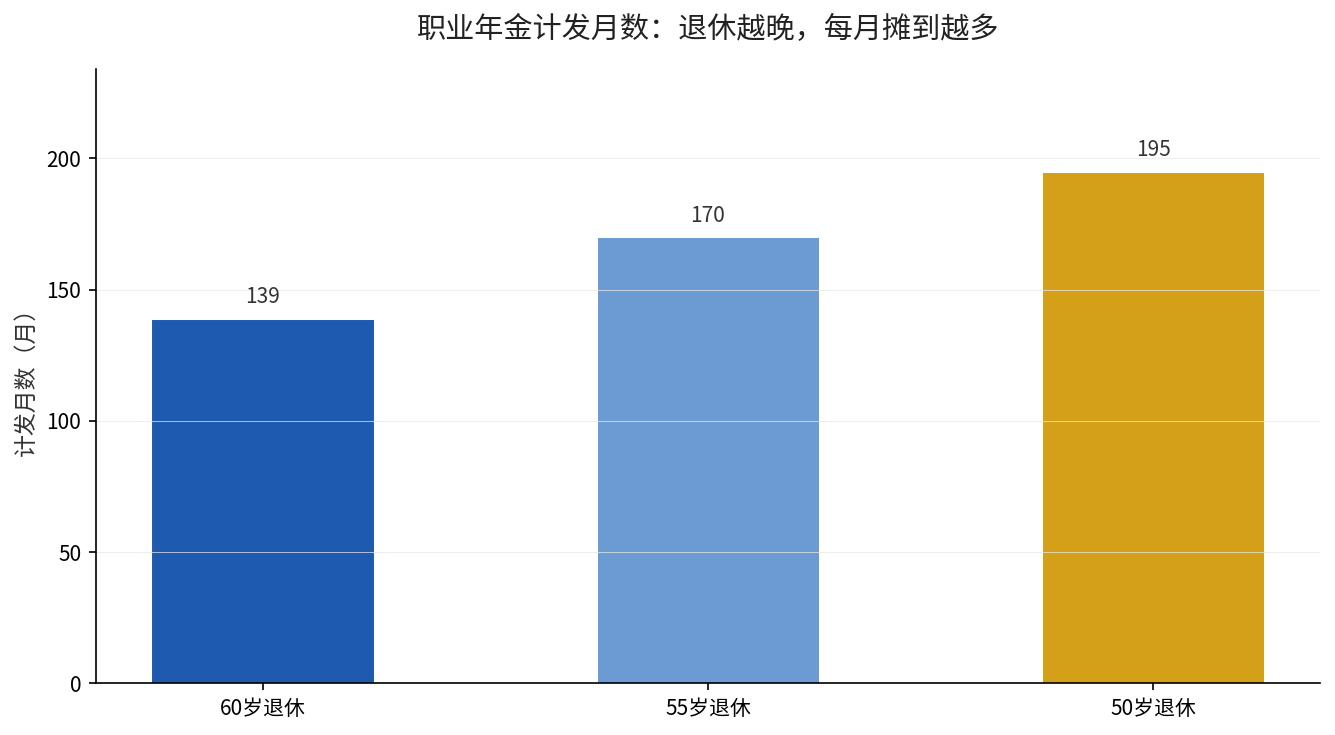
第二类是已经退休、符合领取条件的人员。职业年金在退休后按本人退休时对应的计发月数逐月发放。计发月数全国统一:60岁退休对应139个月,55岁退休对应170个月,50岁退休对应195个月。退休越晚,每月摊到的金额越多。
第三类是调动工作或换单位的人。职业年金个人账户余额随本人转移,不因离职而清零,也不因跨统筹地区调动而作废,账户跟你走。
什么时候开始执行、怎么领
时间线上,职业年金和机关事业单位基本养老保险同步于2014年10月1日启动,2015年4月国办发〔2015〕18号文件对缴费、账户、领取方式作出了明确规范,各省据此落地实施。
领取方式有两种:一种是退休后按月领取,按账户余额除以计发月数;另一种是个人账户余额可以一次性选择用于购买商业养老保险产品,按保险合同约定领取。无论哪种,账户里的本金连同投资收益,都归个人所有。
需要提醒的是,职业年金是”补充保障”,建立在基本养老保险之上。它解决的是退休后”多一层”的问题,替代率有限度的提升,不能当成唯一的养老来源。关于基本养老金的缴费比例拆解,之前那篇个人8%、单位16%怎么算讲得更细,可以对照着看。
算完这笔账你就懂了
职业年金的本质是”单位出大头、个人出小头、全额进你账户”。单位缴8%和个人缴4%,加起来是缴费基数的12%,全部做实、逐月累积、随你转移、退休按月发。它不是从你兜里掏走的一笔支出,而是帮你提前锁定的一笔养老资产。
如果是企业和员工,对应的是企业年金机制,我们站里还有养老金调整比例降到2%那篇讲长缴多得的逻辑,同样适用。
想知道自己名下的职业年金账户现在积累了多少余额、投资收益是多少,登录电子社保卡或当地人社部门线上平台就能查。你现在最该做的,是确认自己的缴费基数如实、账户做实——你在工资条上找得到”职业年金”这一项吗?找不到的话,评论区留言告诉我,我教你在哪查。这笔12%的积累,是你退休后除了基本养老金之外的第二份底气,越早开始越厚实。