
都在安徽缴费,一个缴15年一个缴30年,退休后每月差多少?这笔账算给你看
一个真实场景:老周和老吴的两份退休金
老周和老吴都是安徽人,同一年进厂,一辈子在同一个县里打工。老周图省事,社保缴满15年就停了,后头几年断断续续没接上;老吴咬牙一口气多缴了15年,一直缴到退休才停。两人同一年办退休,可拿到手的钱,老吴每月比老周多出整整一大截。
差在哪?不是他俩运气不同,也不是单位厚此薄彼,而是”缴费年限”这四个字,就藏在养老金计发公式最核心的位置上。今天用安徽2025年的官方数据,把这道账一步一步拆给你看。
先锁定一个数:安徽2025年计发基数7999元
安徽省人力资源和社会保障厅《关于公布2025年退休人员基本养老金计发基数的通知》明确,2025年退休人员基本养老金计发基数为7999元/月。这个数不是随便定的,它是当年算基础养老金的那条”基准线”,谁的养老金都绕不开它。
换句话说,同样缴费档次、同样缴费年限的两个安徽人,2025年退休,基础养老金这块的起点,都是由这个7999元决定的。基数越高,算出来的退休金底子越厚。而退休越晚、缴费越久,这个基数能吃到的好处也越多,属于典型的”滚雪球”效应。
数据出处:安徽省人力资源和社会保障厅《关于公布2025年退休人员基本养老金计发基数的通知》,刊载于安徽省人社厅官网(hrss.ah.gov.cn)信息公开栏目。
到底差在哪?基础养老金这块先拉开差距
企业职工的基本养老金,主体由两块构成:基础养老金和个人账户养老金。基础养老金的算法,跟两个数直接挂钩——一个是计发基数,另一个就是你实际缴了多少年。
同样以7999元的计发基数来算,缴费指数相同的情况下,缴费年限越长,基础养老金这块拿得越多。缴30年的人,基础养老金差不多是缴15年人的两倍。这还只是第一块,还没算个人账户里多存进去的那些钱。
个人账户这块,差距被时间越滚越大
个人账户养老金,是把个人账户里的钱,按退休年龄对应的计发月数,分摊到每个月按月发。老周只缴了15年,个人账户里累计的钱自然少;老吴缴了30年,多缴的那15年里,每一笔缴费都实打实进了个人账户,还带着历年记账利息一起滚。
两下一加,老吴每月到手比老周多的那部分,主要就来自这”多缴的15年”。这也是文件里反复强调”长缴多得”的原因——年限,是养老金里含金量最高的变量。想更直观感受年限和档位谁更值钱,可以看看我们之前算的上海60%档缴30年对比100%档缴15年这笔账。
算一笔最直白的账:卡着最低线,迟早不够用
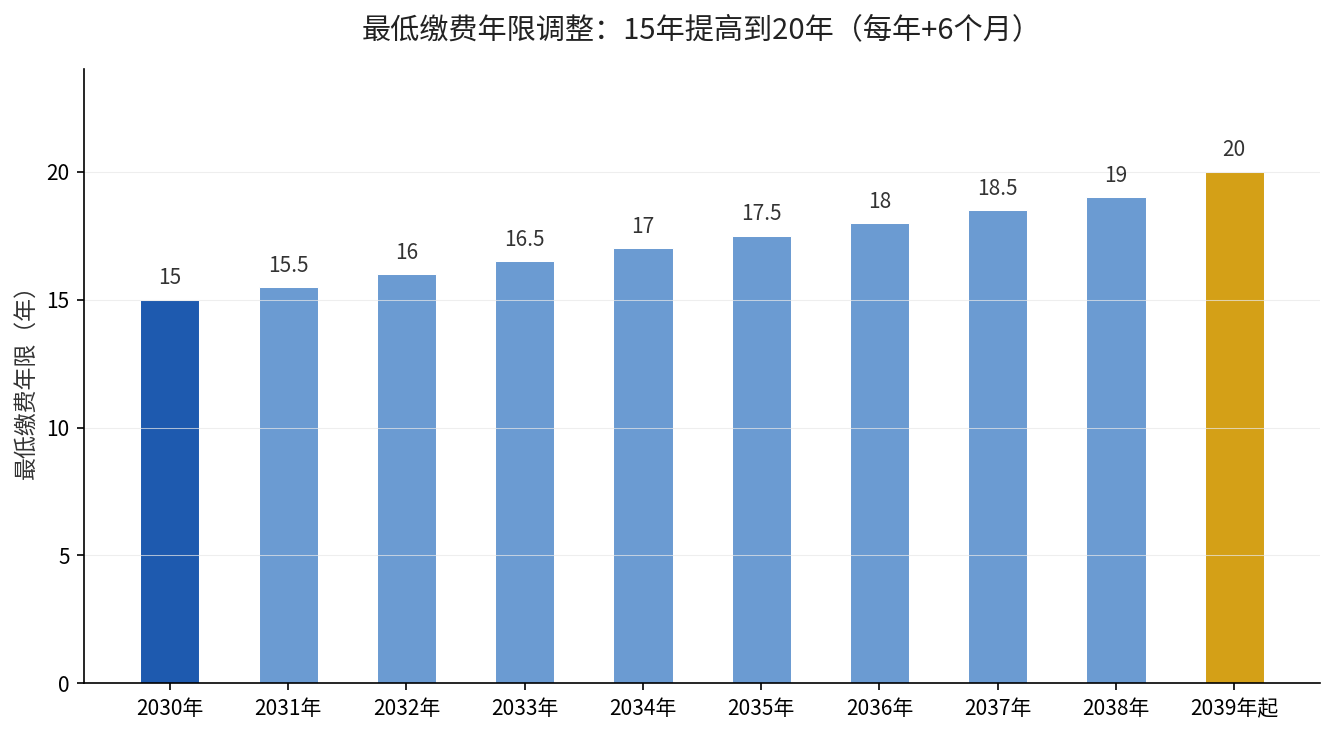
最关键的提醒来了。全国人大常委会《关于实施渐进式延迟法定退休年龄的决定》明确,从2030年1月1日起,按月领取基本养老金的最低缴费年限由15年逐步提高到20年,每年提高6个月。老周这种”缴满15年就停”的做法,往后直接行不通。
达到法定退休年龄但不满最低缴费年限的,虽然可以通过延长缴费或一次性缴费补足,但补缴的钱得自己掏,还要搭上利息成本。与其到跟前手忙脚乱地补,不如趁早把年限续上。
你应该怎么做?三条建议收好
第一,现在就查账。打开电子社保卡,看自己养老保险已经缴了多少年,对着20年的新目标算算还差多少年,把缺口摆到明面上。
第二,能不断缴就别断。养老金是”长缴多得、多缴多得”的机制,中间断缴的年份,退休后是真金白银地少拿。哪怕换工作、转灵活就业,也要想办法把社保接续上。
第三,别只盯着最低线。缴满20年只是”有资格领”,缴30年、35年才是”领得多”。如果条件允许,适当拉长缴费年限,长期看比单纯追求高缴费档位更划算——这一点跟”年限含金量高于档位”的规律是一致的。
你的养老保险缴了多少年?离20年还差多少?留言告诉我,我帮你算清退休后每月能领多少。