
个人养老金到底值不值得缴?同样收入一年最多差5400元,算给你看
第三支柱个人养老金制度落地这几年,缴还是不缴,一直是很多人的心头疑问。有人说”一年就省几百块钱,不值得折腾”;也有人说”这是白捡的钱”。今天不绕弯子,直接拿同样收入、同样条件,把”缴”和”不缴”两笔账摆在一起算清楚。
延伸阅读:《个人养老金到底值不值?先看懂这5.47亿和5.29亿的差别》。
延伸阅读:《个人养老金到底能省多少税?月薪2万和月薪8万,一年差了5040元》。
一、同样收入,缴与不缴差多少?
先记住一个前提:个人养老金是第三支柱,缴费完全自愿,每人每年上限12000元。缴的钱,当年就能在个税里税前扣除,等退休领取时再按3%单独计税。
这就是”递延纳税”的三个环节——缴费环节税前扣除、投资环节收益暂不征税、领取环节按3%计税。关键就藏在第一个环节:你缴进去的12000元,当年就能从应纳税所得额里减掉。
这笔账,官方举例最清楚。海南省人社厅举过一个例子:某职工年收入18万元,正常情况下应纳税所得额4.6万元,要缴个税2080元;如果按1.2万元上限缴个人养老金,应纳税所得额降到3.4万元,个税只需1020元,当年就省下1060元。
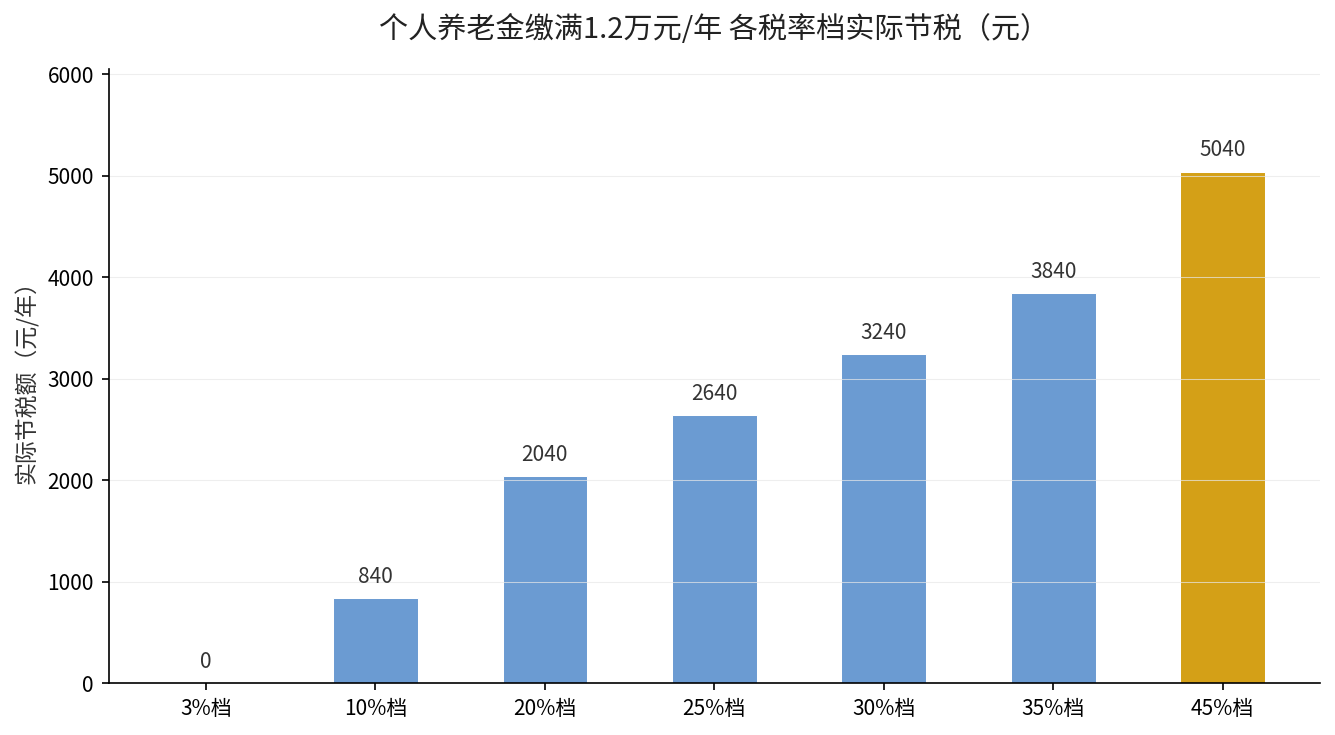
收入越高、税率越高,省的越多。证券时报等媒体报道过,个人养老金每年1.2万元的缴费额,最高可以节税5400元。到底能省多少,完全取决于你的个税落在哪一档。
数据来源:海南省人力资源和社会保障厅《参加个人养老金,及时缴费享税优》(2025年12月发布);证券时报《个人养老金,缴存倒计时》(2026年报道)。
二、拆开来看,差距从哪来?
同样是缴1.2万元,为什么有人只省几百,有人能省四五千?答案在你的个税税率档上。个人养老金的节税,本质是把你本该按较高税率缴税的钱,暂时”挪”到领取时按3%交。
我们用几档具体税率算给你看(单位:元/年,按缴满12000元计):
| 个税税率档 | 缴费环节税前扣除 | 领取时按3%缴税 | 实际节税 |
|---|---|---|---|
| 10%档 | 1200 | 360 | 840 |
| 20%档 | 2400 | 360 | 2040 |
| 25%档 | 3000 | 360 | 2640 |
| 30%档 | 3600 | 360 | 3240 |
| 45%档(最高) | 5400 | 360 | 5040 |
看清楚了吗?无论哪一档,领取时都只扣360元(3%),差别全在缴费时税前扣除的金额上。你收入越高、边际税率越高,缴这1.2万元就越”合算”。这就是为什么说”同样收入,缴与不缴一年最多差5000多”。
数据来源:个人养老金税收优惠政策(缴费环节12000元/年限额据实扣除、领取环节按3%计税),依据2022年国务院常务会议决定及人社部官方解读。
三、结论:到底该不该缴?
算完账,结论其实很清晰——分三种情况对号入座:
- 个税落在3%档甚至不用缴个税的人:节税空间很有限,甚至可能是”平进平出”,个人养老金对你的直接吸引力不大,更多是强制储蓄的意义。
- 个税落在10%到20%档的中等收入者:每年能省几百到两千多元,加上投资收益暂不征税,长期积累下来是一笔实打实的补充养老钱,值得认真考虑。
- 个税落在25%及以上高税率档的人:一年最多省5000多块,这是最划算的一档,基本属于”不缴就是浪费”。
不过要提醒一句:个人养老金是封闭运行,参加了就不能中途取出,只能到领取基本养老金年龄或符合其他规定条件时才能领,可以按月、分次或一次性领取。所以它适合的是”确实想为养老多存一份”的人,而不是想当活期存款用的人。
四、几点实操提醒
- 缴存时机要卡好:缴存按自然年度累计,12月31日前缴满1.2万元,才能享受当年度的个税扣除,次年3到6月汇算清缴时申报。
- 已领基本养老金的人不能参加:个人养老金是给”还在工作、还在缴费”的劳动者补充养老的,已经开始领基本养老金的退休人员不具备参加资格。
- 账户简单开:在具备资质的商业银行手机APP上,几分钟就能开立个人养老金账户和资金账户。
说到底,个人养老金不是”要不要参加”的是非题,而是一道算账题。把你自己的个税税率先搞清楚,再决定缴不缴、缴多少。该省的钱,别白白放过了。
来源:海南省人力资源和社会保障厅官网《参加个人养老金,及时缴费享税优》(2025年12月);上海市政府官网”个人养老金一次搞懂”问答(2026年1月16日);证券时报《个人养老金,缴存倒计时》(2026年);《个人养老金实施办法》(人社部、财政部等五部门,2022年11月4日印发)。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。