
先问两个问题
聊个人养老金开户,大多数人卡在同一个地方:账户是开了,但没搞清楚「两个账户」到底有什么区别,以及「缴多缴少谁说了算」。先跟你确认两件事,看你是不是也这么想。
第一件:有人以为开个人养老金账户,就等于开一张银行卡,钱直接存进去就行。第二件:有人以为每年必须缴满12000元,否则就白开了。这两句话,一句没全对,一句干脆错了。
拆开来看:其实得开两个账户
个人养老金不是「一张卡」,而是两个账户,一个登记身份,一个负责存钱。第一个叫「个人养老金账户」,在人社部组织建设的个人养老金信息管理服务平台上开,专门登记你的身份信息,记录缴费、投资、领取和抵扣个税的情况,是享受税收优惠的基础。
第二个叫「个人养老金资金账户」,在符合条件的商业银行开,用来实际缴存资金、购买养老产品、支付税款。这两个账户都是全国唯一的,互相对应,通过银行渠道一次性就能同时开立,不用跑两趟。
多解释一句:为什么非得分两个?因为身份信息归人社部门管,真金白银归银行管。分开之后,账户权益看得明明白白,换城市工作、换开户银行都方便,也不用担心钱和身份信息搅在一起。
第二个误区:缴多缴少,你自己说了算
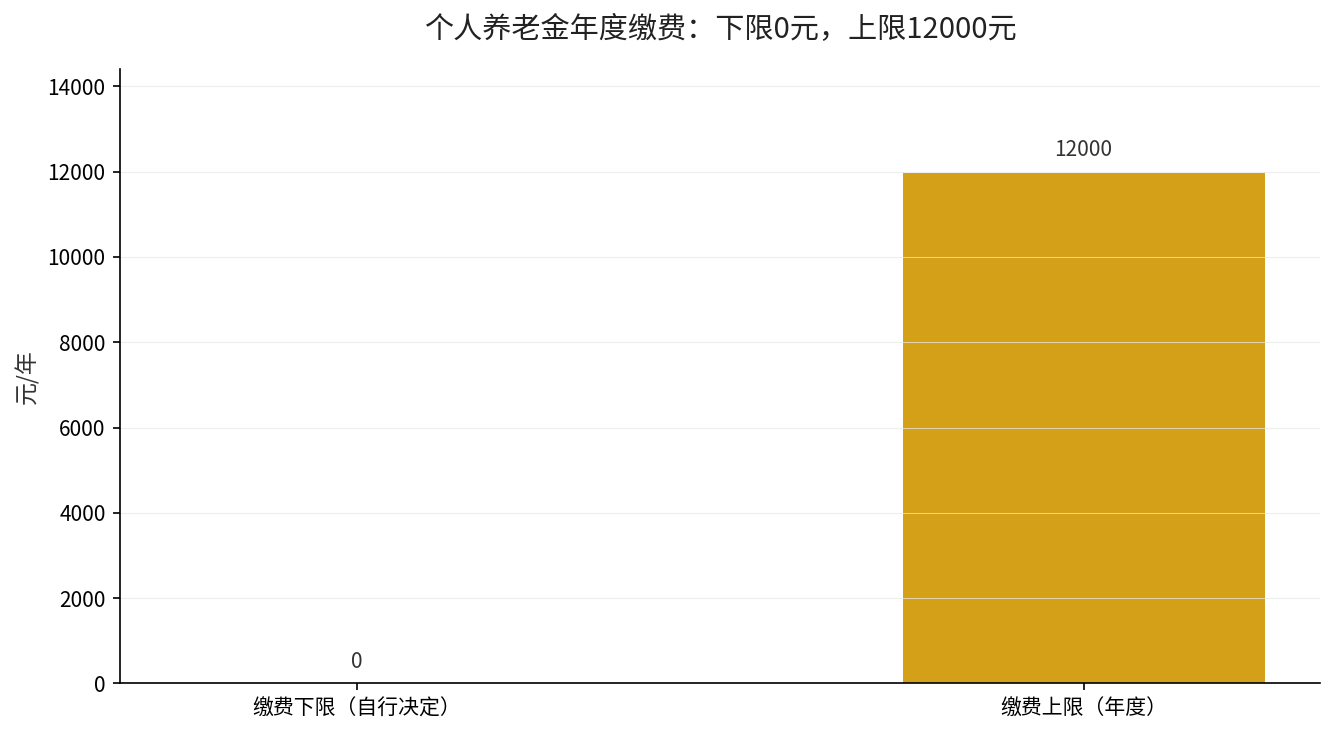
很多人的担心是「一年12000块,压力太大,是不是不开就没有意义」。其实不是。12000元是「上限」,不是「底线」,你可以在0到12000元之间自己定,缴多少完全看你自己的钱包。
缴费方式也灵活,可以按月、分次,也可以按年度一次性缴,额度按自然年度累计,今年没用满的部分,明年重新计算,不清零、不追溯。换句话说,今年手头紧就少缴点,明年宽裕了再补,没有最低门槛,也没有强制连续缴的要求。
缴进去的钱,不会躺在账上睡觉
有人以为钱存进资金账户就是「存定期」。其实你缴进去的钱,要自己去挑产品:合规的储蓄存款、理财产品、商业养老保险、公募基金、国债都可以买,收益算你自己的,通过市场化运作让养老钱慢慢滚起来。
这正是它和银行普通存款最大的区别——主动权在你手上,愿意保守就选存款和国债,愿意搏一点收益就选基金,怎么配看你的风险偏好和离退时间。挑错了亏损风险也要自己担,它不是保本保收益的承诺。账户里的产品货架现在已经有上千款,选择性是足够的。
一路走到今天:从试点到全国
这套制度不是一蹴而就的。2022年4月国办印发意见,定下制度框架,同年11月25日先在36个城市(地区)先行试点。试点跑通之后,按党的二十届三中全会部署,2024年12月15日起全面推开到全国,税收优惠也同步覆盖全国。
也就是说,无论你在哪个城市工作,只要正参加职工或居民基本养老保险、还没退休,现在都能开,不再是试点城市的专属福利。
一句话给你答案
开户是「两个账户」、缴费是「0到12000元你自己定」,提前把这两点弄明白,后面才不会被「必须缴满、必须连交」这些说法给绕进去。
如果你也在想这几件事
问题一:我已经退休了,还能开吗?不能。个人养老金只面向「正在参加城镇职工基本养老保险或城乡居民基本养老保险、且还没开始领养老金」的劳动者,已经退休开始领养老金的不能参加。
问题二:刚参加工作,一年只能存3000,划算吗?划算,先开起来占住账户,额度年年算新账,等收入上来再逐步加码。关于存进去之后能省多少税,我们之前专门算过一笔账,年收入越高省得越明显:个人养老金年收入30万到底能省多少钱。
问题三:还在领失业金、手头紧,能提前把钱取出来吗?能。账户封闭运行,但除达到领取年龄外,完全丧失劳动能力、出国定居、患重大疾病等情形也能提前领取,近两年还新增了领失业金满12个月、领低保满6个月等灵活领取条件。
问题四:开户以后还能换银行吗?能,每年可以变更两次资金账户开户银行。先向原开户行申请,把账户转为「转移」状态,经信息平台审核后到新银行开新账户,原账户里的钱全部转过去再注销。
来源声明
本文关于两个账户、缴费上限与领取条件的依据,来自《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号)、《人力资源社会保障部 财政部 国家税务总局 银保监会 证监会关于印发〈个人养老金实施办法〉的通知》(人社部发〔2022〕70号),以及《人力资源社会保障部 财政部 国家税务总局 金融监管总局 中国证监会关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号)。
想知道自己今年能扣多少税、账户该怎么开,建议你先在「电子社保卡」自己查一查参保状态,再挑一家银行,一次就能把两个账户都开好。你的缴费是哪一年开始的?算一算缺口,比听别人说更靠谱。