
个人养老金3个常见误解:不是存定期、不能随时取、节税不止360元
个人养老金制度2024年12月15日起已在全国全面实施。但问的人依然很多,而且不少人对它有误解——有人以为它是”存定期”,有人以为随时能取,还有人以为一年最多就省360块钱。今天我们就用官方口径,把最常见的几个问题一次说清楚。
延伸阅读:《个人养老金交进去就免税了?关于节税的3个常见误解》。
延伸阅读:《个人养老金”账户开了就不管”?3个常见误区,正在悄悄吃掉你的钱》。
误解一:个人养老金就是”存定期”
真相是:个人养老金账户里的钱不是只能”存着吃利息”。根据人社部等部门《关于全面实施个人养老金制度的通知》,你每年最多缴12000元进个人养老金资金账户,这笔钱可以自主选择购买储蓄存款、理财产品、商业养老保险、公募基金等经过监管部门批准的金融产品,通过市场化运作为养老资产增值。
换句话说,个人养老金是一个”账户”,不是一个”产品”。账户里买什么,由你自己定。不少人误以为缴进去就冻结成死钱,其实恰恰相反,它有投资属性,收益同样免征个税。
误解二:随时能取出来应急
真相是:个人养老金封闭运行,不能像银行卡余额那样随便取。根据规定,达到下列条件之一才能领取:
- 达到领取基本养老金年龄
- 完全丧失劳动能力
- 出国(境)定居
- 申请前12个月内本人或配偶、未成年子女医保目录内自付医药费累计超过本省上年度居民人均可支配收入
- 申请前2年内累计领取失业保险金达12个月
- 正在领取城乡居民最低生活保障金
也就是说,除了退休,只有重病、失业、低保这些”托底”情形才能提前领。有网友问”能不能取出来买房”,答案是不能。它的定位就是”养老储备罐”,不是灵活理财账户。
误解三:一年最多省360块钱
真相是:节税金额取决于你的个税税率档,远不止360元。个人养老金实行递延纳税,缴费时按每年12000元限额在综合所得中据实扣除,投资环节暂不征税,领取时单独按3%税率缴税。
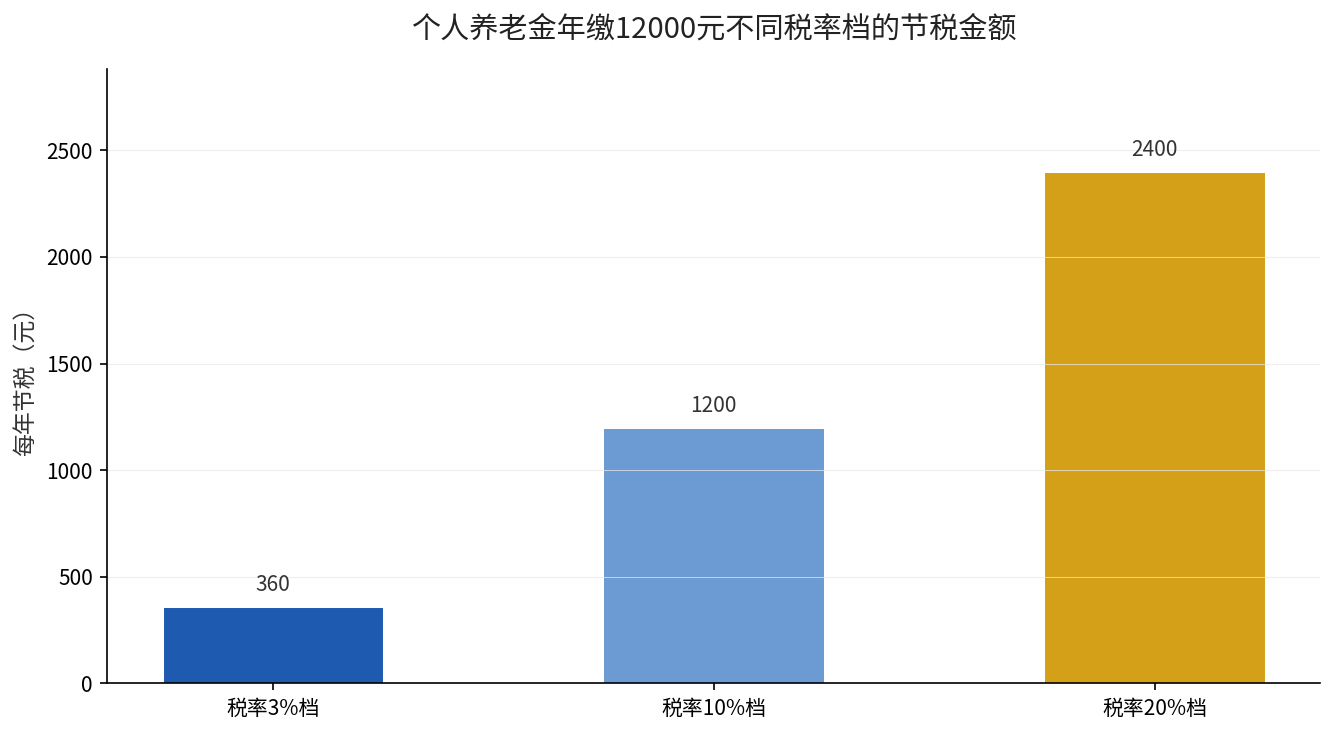
如果你适用3%的税率档,一年省下的个税确实是12000×3%=360元;但如果你适用10%档,一年就是12000×10%=1200元;适用20%档就是2400元。湖南省人社厅的官方举例更直观:某职工应纳税所得额5万元(对应10%档),缴存12000元后,一年少缴个税1200元。
所以”360元”只是最低档,收入越高、税率档越高,节税越明显。领取时虽按3%缴税,但相比缴费时省下的高税率,本质上是”把现在的税递延到退休后低税率补一小笔”,划算与否要看你的税率差。
如果你也在想这几个问题
问:普通职工在职,没到退休年龄,能不能报个人养老金税前扣除?
能。只要你在国内参加城镇职工或城乡居民基本养老保险,就可自愿开立个人养老金账户,当年缴存的12000元可在次年个税汇算清缴时扣除。
问:缴费额度能跨年累计吗?
不能。缴费额度按自然年度累计,每年上限12000元,次年重新计算。2026年缴的钱只能抵扣2026年度,不能往前追。
问:领养老金的人还能参加吗?
不能。已开始领取基本养老保险待遇的人员,不再具备参加个人养老金的资格。
问:换了银行,账户里的钱怎么办?
每年可变更两次开户银行,需先申请原账户”转移”,经平台审核通过后在新银行开户,资金一并转移,再注销原账户。
一句话总结
个人养老金是一个”能省税、能投资、但封闭运行”的第三支柱账户:每年最多存12000元,缴费时税前扣除、投资不征税、领取时按3%缴税;除退休外,只有丧失劳动能力、出国定居、大病、失业、低保等情形才能提前领。它适合想为退休多攒一份、又愿意承担一点长期锁定的人群。
数据来源:人力资源社会保障部等5部门《关于全面实施个人养老金制度的通知》(2024年12月,自2024年12月15日全面实施);上海市人民政府网站《个税扣除每年可多抵扣12000元!个人养老金一次搞懂》(2026年1月16日发布);湖南省人力资源和社会保障厅《参加个人养老金,如何享受税收优惠?》(2025年5月13日发布);开平市人力资源和社会保障局《个人养老金新增3种领取条件》。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。