
老张个人账户快领完了,养老金会不会停发?三个高频误解一次说清
老张今年72岁,60岁退休,养老金里的个人账户部分按139个月分摊,算下来到72岁前后就该见底了。他这几天一直犯嘀咕:“个人账户那笔钱领完,是不是养老金就少了、甚至停了?”
这不是老张一个人的担心。几乎每个退休人员到了第12个年头,都会冒出来这个念头。今天就用老张的例子,把这三个误解一次说清楚。
一个真实场景:老张的养老金里,到底哪笔钱会“见底”
老张退休那会儿,每月养老金里有一块叫“个人账户养老金”,算法是:个人账户储存额÷139。老张账户里有7万块,于是每月这块就是70000÷139,约503元。这块钱的来源很清楚,就是他自己那些年缴进去积累起来的本钱。
可养老金不光有这一块。老张每月到手的,还有一块更大的“基础养老金”,这块才是大头,它来自统筹基金,跟着全省社平工资和缴费年限走,跟个人账户里还剩多少钱没有半毛钱关系。
误解一:个人账户领完了,养老金就停发
错。个人账户养老金和基础养老金是两条腿走路。个人账户那503元所对应的“139个月”一分摊完,这部分就按原标准继续发,钱改由统筹基金来支付,一分不会少。
上海市人社局2021年9月13日在“热点回应”里专门答过这个问题,原话就是“养老金是发放终身的”。只有当个人账户全部领完后,由基本养老保险基金继续支付个人账户养老金,发放终身,不存在“领到72岁就断档”这回事。
误解二:多缴5年,到底能多领多少钱
很多人觉得“缴满15年就行,多缴没用”,这也是个误会。广东省台山市社保局2023年在解读里拿两位叔叔算了同一笔账:都按60岁退休、缴费指数0.6去算,缴15年的刘叔,基础养老金1041.84元,个人账户养老金400元,合计约1442元一个月。
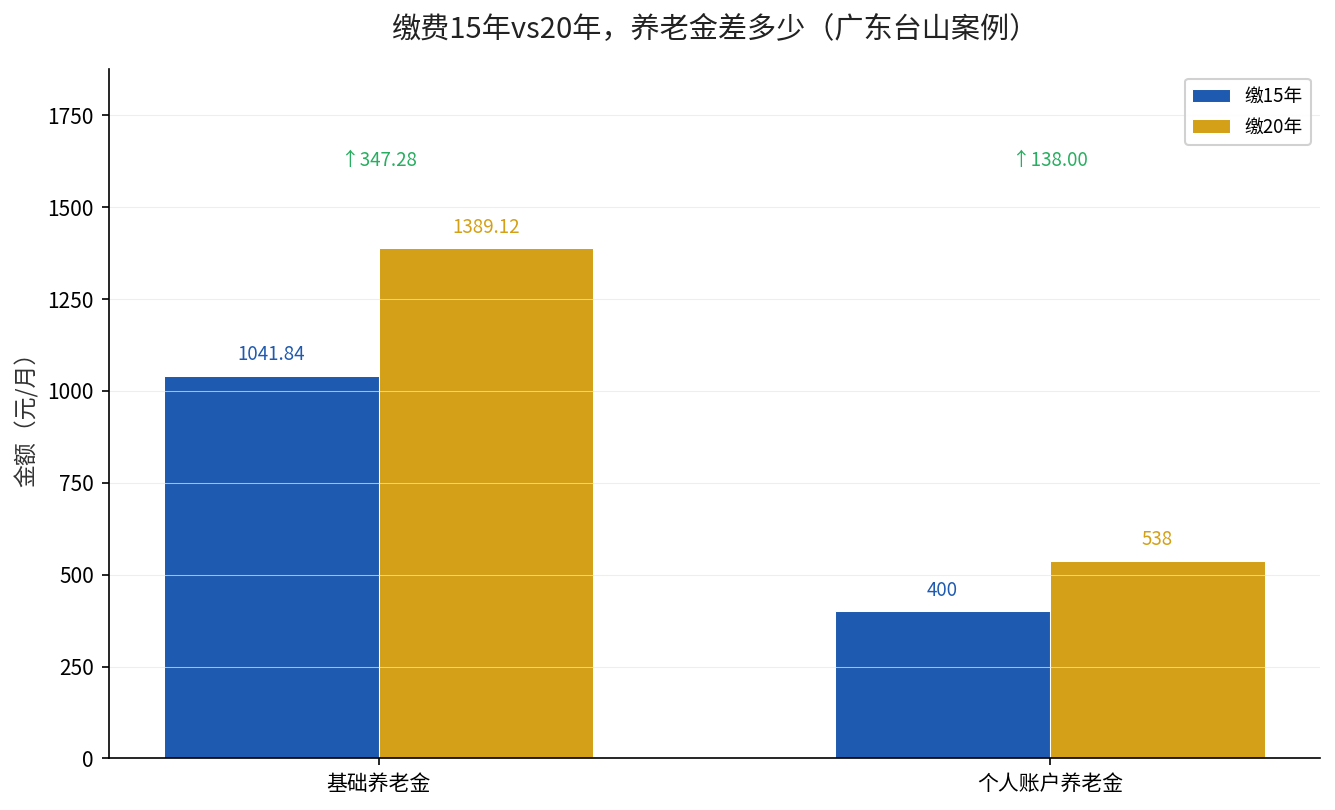
同样条件缴20年的陈叔,基础养老金涨到1389.12元,个人账户养老金也涨到约538元。光是基础养老金这一项,多缴5年每月就多347元。这说明个人账户里的钱越多,退休后那几条腿都跟着变粗,压根不是“缴满15年就够本”。关于缴满15年到底能不能坐等退休,我们之前专门拆过这5个常见疑问,可以不是“缴满15年就万事大吉”翻回去看看。
误解三:早退休的人,计发月数摊得更久,是不是更划算
把计发月数当“领取年份”来选退休时机,是第三个坑。退休越早,计发月数越大,个人账户那块的每月金额反而越小。50岁退休计发月数是195,60岁是139,65岁是101。
也就是说同样一笔个人账户钱,50岁退每月摊薄、60岁退每月摊厚。这不是“早退多领”,是“早退每月那笔偏少”。海南省人社厅2022年的政策问答把这张计发月数表的来历讲得很清楚,依据是国发〔2005〕38号文件。
真正要留心的,是这三件事
第一,看懂你的养老金结构。基础养老金+个人账户养老金(有视同缴费年限的再加过渡性养老金),个人账户只是其中一块,别把它当成全部。
第二,别被“139个月”这三个字吓住。它是算账分母,不是领取期限。养老金终身发放,这是法定的大原则。
第三,该认证要认证。养老金虽然终身发,但每年要完成资格认证,否则待遇会被暂停。这个暂停跟账户余额无关,纯粹是防冒领的手续,认证验一下人就恢复了。
算完这笔账你就懂了
老张的情况,一句话就能让他安心:个人账户那笔钱“领完”之后,国家用统筹基金继续给你发同样的数,一分不缩。你要做的不是担心停发,而是每年按时认证、把待遇核定单翻出来看明白自己那三块分别是多少。
你退休时个人账户里的储存额是多少?对应的计发月数是139、170还是195?把待遇核定单拍个照发在评论区,我帮你看结构、算金额、查认证明细,一条龙给你说清楚。