
养老金到底交15年还是20年?3个最常见的误解,今天一次说清
“交满15年就不用再交了?”、”退休金是发20年还是发一辈子?”、”多交5年到底值不值?”——这三个问题,几乎每一个临近退休的人都在问。今天咱们不绕弯子,一条条拆开说。
误解一:交满15年就能”躺平”不交了
很多人有个刻板印象:最低缴费年限是15年,我交够15年就停,坐等退休领钱。这个说法放在过去基本没错,但2025年起,规则开始变了。
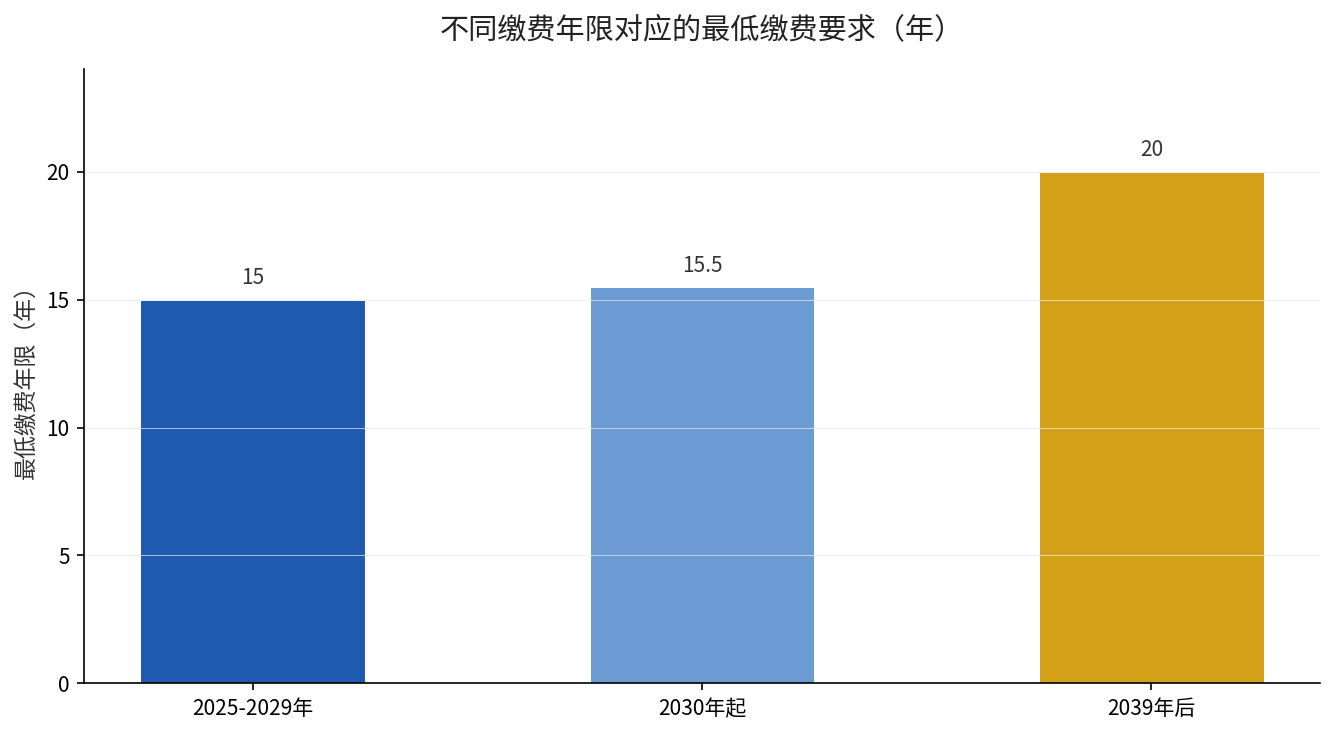
根据延迟退休配套政策,养老保险最低缴费年限的调整是”小步渐进”的:2025年到2029年这五年,最低缴费年限仍然维持15年不变;从2030年开始,最低缴费年限逐年递增,每年增加半年,一直涨到2039年达到20年。
说白了,如果你是2030年之后才退休的人,光交15年可能就不够”门槛”了。具体到每个人,要看自己退休那年对应的最低缴费年限是多少。
误解二:养老金只发固定年限,发完就没了
第二个误解,跟”计发月数”有关。很多人听到”60岁退休对应计发月数139个月”,就以为养老金只发139个月,也就是大约11年半,发完就结束了。
这是一个典型的名称误会。139个月只是用来计算”个人账户养老金”那部分金额的除数——你的个人账户总储存额除以139,得出每月从个人账户里领的钱数。它不等于养老金的”发放总时长”。
真正的规则是:基础养老金部分是终身发放的,只要人健在,就一直按月领。即使个人账户的钱在139个月后”发完了”,基础养老金照样发,一分不少。所以”养老金发一辈子”才是真相,不是发固定年限。
误解三:多交5年,多出来的钱不划算
第三个问题是最实在的账。多交5年,退休后每月到底能多领多少?咱们用一个简化但合规的算法算给你看。
依据《社会保险法》规定,基本养老金由基础养老金和个人账户养老金构成。基础养老金跟缴费年限直接挂钩,公式是”(当地缴费基数 + 本人指数化缴费工资)÷ 2 × 缴费年限 × 1%”。你交的年限越长,这个乘出来的数就越大,而且是终身累加的。
个人账户部分,多交5年意味着个人账户里多存了5年的钱,除以计发月数后,每月又能多领一笔。两个部分叠加,多交5年的效果是”每月多领、领得更久”的双重收益。这符合”多缴多得、长缴多得”的基本原则,怎么算都是划算的。
一句话总结
交满15年不算”毕业”,2030年起门槛逐年涨到20年;养老金是终身发的,139个月只是算账用的除数;多交5年,每月到手的钱实实在在更高。与其纠结”最少交多少”,不如想想”怎么交能让自己退休后更体面”。
如果你也在想……
问:我已经交满15年了,还要不要继续交?
答:如果还没到退休年龄,建议继续交。缴费年限越长,基础养老金越高,个人账户也越厚,退休后每月领得越多。
问:2030年退休,最低缴费年限是多少?
答:最低缴费年限是”渐进”的,2030年起每年加半年。具体到年份,需要看你退休当年的政策规定,届时以当地人社部门公布为准。
问:个人账户的钱领完了,基础养老金还发吗?
答:发。基础养老金是终身发放的,与个人账户是否领完无关。
来源:《中华人民共和国社会保险法》;人力资源社会保障部、财政部《关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号);北京市人社局《关于2025年调整本市退休人员基本养老金的通知》(京人社养发〔2025〕6号,2025年7月25日);广东省人社厅、省财政厅《关于2025年调整退休人员基本养老金的通知》(粤人社规〔2025〕26号,2025年7月25日)。