
同岁退休,交15年和交30年,每月养老金能差出多少钱?
老李今年刚办退休,60岁,在上海一家企业干了一辈子。去社区办事时,他跟同车间的老刘一聊天才发现一件怪事:两人同一批进厂、同样60岁退、工资也一直差不多,可老刘的养老金单子上,明晃晃比他多出一大截。”凭什么?”老李翻来覆去想了三天没想通。
延伸阅读:《交15年社保就退休,和交满30年比,每月养老金能差多少?》。
延伸阅读:《同样缴费基数,交15年和交30年,退休后每月养老金差多少?》。
一个真实场景
把两人的底细摊开一看,差别其实就一个数字——缴费年限。老李年轻时断断续续,中间下海做过几年生意,累计只交了15年就停了;老刘从进厂那天起一路交到现在,整整30年没断过。同样是60岁按139的计发月数算个人账户,结果一个”刚够线”,一个”拉满弓”。
这不是他们厂里的特例。按上海市人社局2026年7月24日发布、8月16日起实施的《关于本市企业基本养老金计发办法的通知》(沪人社规〔2026〕16号)写的公式,企业退休人员的基本养老金,就由基础养老金和个人账户养老金两块拼起来。而这两块,全都和缴费年限死死绑在一起。
到底差在哪?
先说基础养老金这一块。公式是这样的:基础养老金 =(上年度全市全口径城镇单位就业人员月平均工资 + 本人指数化月平均缴费工资)÷ 2 × 缴费年限 × 1%。注意最后那个”× 缴费年限 × 1%”,这是关键——你每多交一年,就多一个1%的系数。
老李15年,系数是15%;老刘30年,系数是30%。光这一项,同样条件下老刘拿的就是老李的两倍。这还没算两人在”平均工资”这半边可能因缴费连续性不同产生的细微差距。
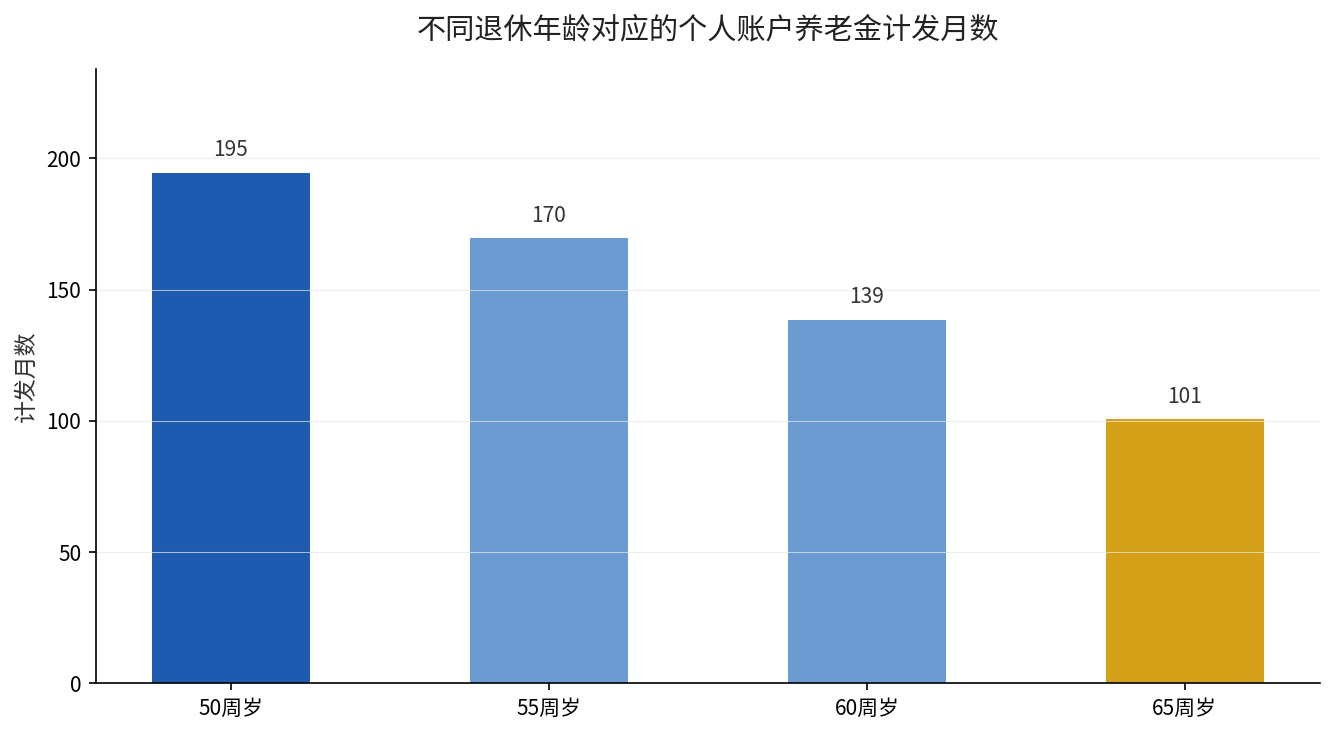
再说个人账户这块。个人账户养老金 = 个人账户储存额 ÷ 计发月数。计发月数,国家在《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)里定死了:60岁退休是139个月,55岁是170个月,50岁是195个月。
海南省人民政府官网对此也做过权威解释。老李老刘都是60岁退,除数一样是139;但分子不一样——个人账户里的钱,是你几十年真金白银缴进去、又按记账利率滚出来的。老刘多缴了15年,账户里的本息,比老李多出的不是一星半点。
一个表,看清计发月数怎么影响你
| 退休年龄 | 计发月数 | 个人账户养老金怎么算 |
|---|---|---|
| 50周岁 | 195 | 账户储存额 ÷ 195 |
| 55周岁 | 170 | 账户储存额 ÷ 170 |
| 60周岁 | 139 | 账户储存额 ÷ 139 |
| 65周岁 | 101 | 账户储存额 ÷ 101 |
看这张表就能明白一个反常识的点:退休越晚,除数越小,同样一笔账户钱摊到每个月反而越多。所以”多缴多得、长缴多得”不只是口号,是写进公式里的硬道理。
你应该怎么做?
- 能续费就续费,别轻易断缴。 缴费年限是养老金里最”值钱”的变量之一,每多一年,基础养老金就多1%系数,个人账户本息也在同步滚大。
- 离职、换工作、下海,都要盯紧社保衔接。 中间断缴的月份,将来补不补、怎么补,各地规矩不同,尽早到当地人社窗口问清楚,别等退休才发现年限不够。
- 别只为”交满15年”就松口气。 15年只是领钱的”入场券”,不是”封顶”。15年和30年领出来的差距,可能就是每月一两千元的实打实落差。
- 算清楚自己的账户和年限。 用”历年缴费基数 + 记账利率”大致推一下个人账户储存额,再对着计发月数表,心里就有本明白账。
- 退休前一年,做一次待遇测算。 现在很多地方的社保APP或窗口都能做养老待遇测算,输入自己的年限和缴费情况,提前知道自己大概能领多少。
来源:上海市人力资源和社会保障局《关于本市企业基本养老金计发办法的通知》(沪人社规〔2026〕16号,2026年7月24日发布);《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)个人账户计发月数表;海南省人民政府网《计算个人账户养老金的计发月数是怎么确定的?》。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。