
同样交30年社保,按60%档还是100%档缴费,退休金差多少?
很多朋友在犹豫一件事:社保到底是按最低档(60%)交划算,还是咬牙按100%档、甚至更高档位交?今天咱们不绕弯子,直接拿广东省2025年刚公布的官方基数,帮你把账一笔一笔算清楚。
延伸阅读:《同样交15年和30年社保,退休金每月差1139元:这笔账该怎么算?》。
延伸阅读:《同样交30年社保,60%档和100%档退休金相差多少?算完这笔账你可能要改主意》。
同样条件,只差一个缴费档位
先看官方数据。广东省人力资源和社会保障厅、省财政厅、省税务局于2025年10月24日联合发布《关于公布2025年职工基本养老保险缴费基数上下限和基本养老金计发基数等有关问题的通知》(粤人社发〔2025〕32号),明确:2025年1月1日至12月31日,全省企业职工和机关事业单位基本养老金计发基数为9493元/月,深圳市计发基数另行公布。
我们就拿这个9493元来算。假设两个人条件完全一样:都在广东参保,都缴费30年,60岁退休,唯一不同的是缴费档位——老王一直按60%档(平均缴费指数0.6)交,老李一直按100%档(平均缴费指数1.0)交。
基础养老金的官方计算公式是:基础养老金=(计发基数+本人指数化月平均缴费工资)÷2×缴费年限×1%。其中本人指数化月平均缴费工资=计发基数×本人平均缴费指数。
把数字代进去:
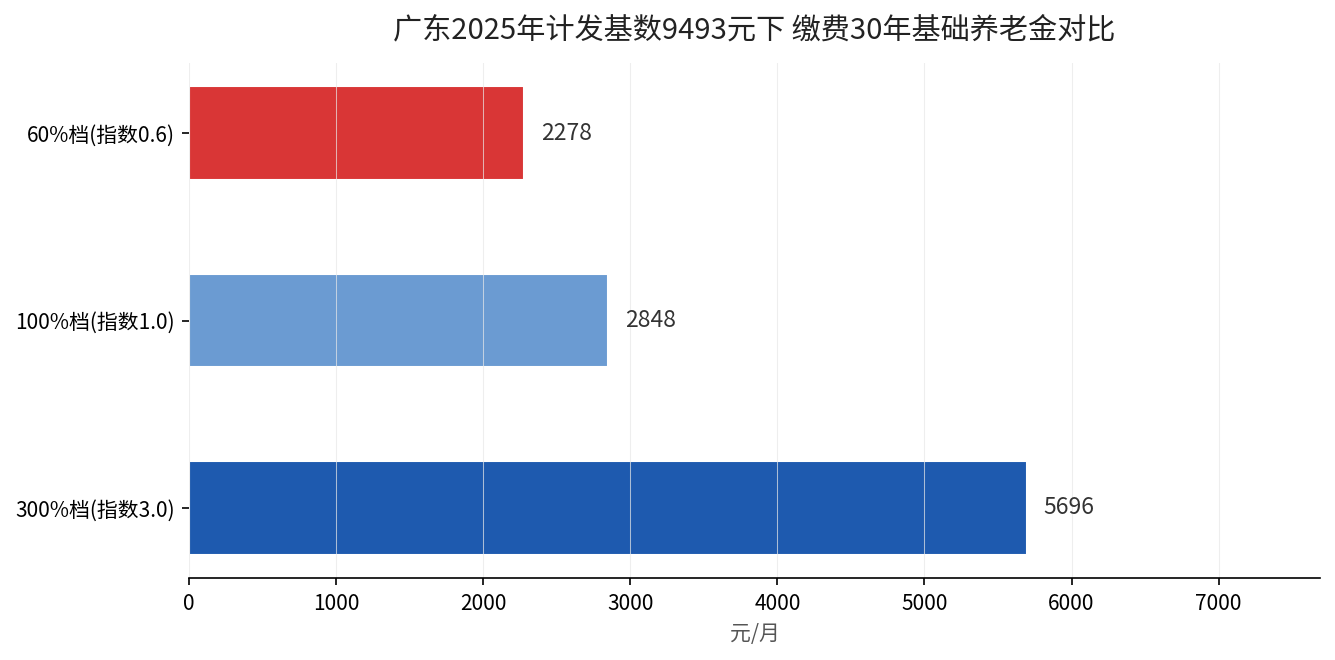
- 老王(60%档):基础养老金=9493×(1+0.6)÷2×30×1%=2278元/月
- 老李(100%档):基础养老金=9493×(1+1.0)÷2×30×1%=2848元/月
光是基础养老金这一块,两个人每月就差570元,一年就差6840元。而这一块差距,会随着年度的养老金调整,以比例的形式越拉越大。
拆解差距来源:到底差在哪?
很多人以为差距主要出在”个人账户”,其实对基础养老金来说,差距来自那个被除的”(1+缴费指数)÷2″。
当你按60%档缴费时,指数是0.6,这个系数是(1+0.6)÷2=0.8;当你按100%档缴费时,系数是(1+1.0)÷2=1.0;如果按300%档(封顶档)缴费,系数是(1+3.0)÷2=2.0。
注意看这组数字,它其实比很多人想象的要”温和”——你缴费按3倍交,但基础养老金并不是严格按3倍发,而是被”除2″后再乘年限。这正是基本养老保险”互助共济、缩小差距”的制度设计。换句话说,社保是国家帮你兜底的保障,不是按投资回报率给你算收益。
真正拉开大差距的,是个人账户。广东省2025年企业职工缴费基数,广州市和省直单位下限5510元,其他地区下限4775元,上限统一为27549元。个人账户按缴费基数的8%计入,缴费基数高的人,每个月进自己账户的钱也多:
- 按下限4775元交:每月个人账户进账4775×8%=382元
- 按上限27549元交:每月个人账户进账27549×8%=2204元
一年下来,个人账户积累能差2万元以上。再加上历年利息滚存,退休时个人账户养老金(=账户余额÷139)这一项的差距会非常可观。
结论:选60%档还是100%档?
没有标准答案,得看你自己的情况:
- 收入稳定、手头宽裕:能按实际工资或更高档位交,就尽量往100%档靠。基础养老金+个人账户双份积累,退休后每月多拿的钱是实实在在的。
- 收入一般、现金流紧张:按60%档先保住缴费连续性是底线,比断缴强得多。因为断缴影响的不是”多交少交”,而是”能不能凑够最低缴费年限”。
- 企业职工:你的社保是单位和你共同缴费,单位承担大头,正常按实际工资申报即可,别轻易同意单位按最低基数给你报——那等于变相压低了你的退休待遇。
这里还要提醒一句:如果你的工资已经高于缴费基数上限(广东是27549元),那多出来的部分本来就不会计入缴费基数,不用纠结。如果你的工资低于下限,也强制按下限交,没得选。真正需要做选择的,是那些工资落在上下限之间、可以自主申报档位的人。
最后记住一句话:养老金不看你”现在交多少心疼”,看你”退休后能领多少安心”。能力范围内,往高一点交,长期看是划算的。
数据来源:广东省人力资源和社会保障厅等《关于公布2025年职工基本养老保险缴费基数上下限和基本养老金计发基数等有关问题的通知》(粤人社发〔2025〕32号,2025年10月24日发布);安徽省2025年计发基数7999元/月(安徽省政府网站公开);辽宁省2025年计发基数全省7346元/月(辽宁省人社厅2025年9月公告)。
你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。