
同样开个人养老金账户,一年缴1.2万和缴3千,退休退税差4倍
先给你一个数字:截至2025年三季度末,全国个人养老金开户人数已经突破1.5亿。但真正往里存钱、把税省下来的人,要少得多。很多人账户开好了,却停在”要不要缴、缴多少”这一步。
这个选择看着简单,其实藏着几千块的差距。今天我们就拿同一套条件,把”顶格缴1.2万”和”象征性缴3千”这两条路摆在一起算一遍,看看差别到底出在哪。
同样一个人,两条路的差距
设定一个具体的人:35岁,年收入能踩到个税20%一档,也就是税前扣除各项之后,应纳税所得额在14.4万到30万之间。他打算开个人养老金账户,纠结的是每年放多少钱进去。
方案A是顶格缴满12000元。方案B是象征性缴3000元,图个开户奖励就停手。我们只算缴费环节这一处的节税,其他条件完全一样。
| 对比项 | 方案A:缴满1.2万 | 方案B:缴3000元 |
|---|---|---|
| 计入税前扣除的金额 | 12000元 | 3000元 |
| 适用的个税税率(20%档) | 20% | 20% |
| 当年节税金额 | 2400元 | 600元 |
| 差距 | 每年少省 1800 元 | |
一眼就能看出:只要税率档位一样,节税金额就是”缴费额×税率”。缴1.2万是2400元,缴3000元只剩600元,一年就被自己放走了1800元的税款。这不是赚多赚少的问题,是白给的部分。
拆开看,差距从哪来
差距的来源只有一个:个人养老金的税前扣除额度是实打实的,按12000元/年的限额”据实扣除”。这句话出自财政部、税务总局2022年11月3日发布的《关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号)。
所谓”据实扣除”,就是你实际缴了多少,就能扣多少,封顶12000元。缴3000就扣3000,缴12000就扣12000。扣得越多,落在高税率那一档里、被省下来的税就越多。
税率是决定差距大小的关键变量。个税是七级超额累进,收入越高、档位越高,同样12000元能省下的税就越多:10%档省1200元,20%档省2400元,45%档直接省5400元。这个”越往高处差距越大”的规律,正是很多人算完账后决定顶格缴的原因。
缴多少,先看你的税率档
判断标准一句话:你的边际税率有没有到10%及以上。如果应纳税所得额低于起征点、本来就不用缴个税,那缴费环节一分钱税都省不下,缴了反而要在领取时按3%计税,不划算。
如果你已经在缴个税,可以打开”个人所得税App”,看年度汇算里的”税率”那一栏。10%档缴满能省1200元,20%档省2400元,30%档省3600元,45%档省5400元。对应到自己,就知道该不该顶格缴。想把这笔省税精算到每一档税率的,可以翻翻《个人养老金递延纳税落地全国:顶格缴1.2万,最高一年省5400元》。
缴费上限是每年12000元,这是全国统一的硬杠杠,来自人社部等五部门2024年12月10日印发的《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号)。这个上限不会因为你在哪个城市、在哪个银行开户而变。
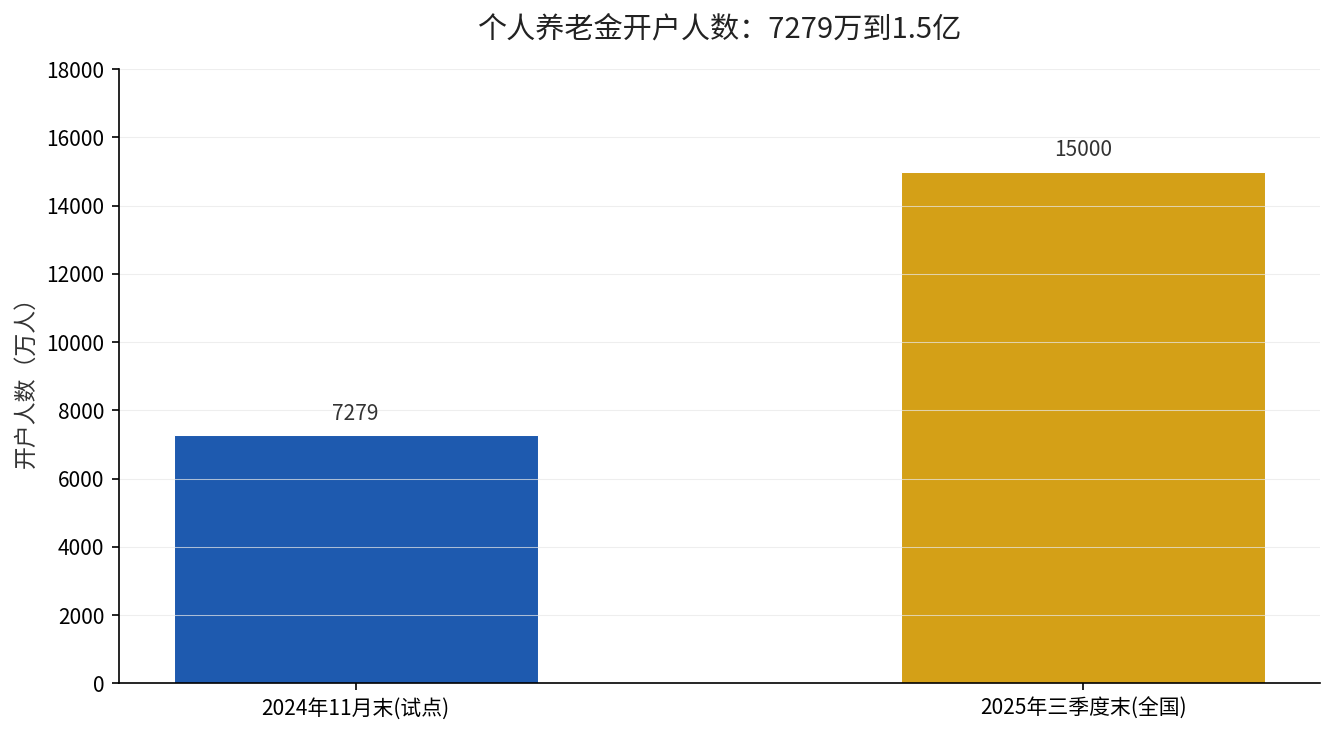
开户人数的爆发也能说明问题:2024年11月末、还在36个城市试点的时候,全国开户是7279万人;等2024年12月15日制度推开到全国,短短不到一年,到2025年三季度末就冲到了1.5亿。人进来了,但”缴存”跟没跟上,是另一回事。
开户和缴费,其实是两码事
很多人以为开户就等于参加了,其实中间隔着一道”缴存”的坎。按人社部发〔2024〕87号文,参加人要通过国家社会保险公共服务平台、电子社保卡、掌上12333App这些全国统一入口,或者去符合条件的商业银行开立个人养老金账户,同时开一个资金账户。
开户是零门槛的,缴存才是关键动作。你可以每年在12000元额度内自由决定缴多少,也可以某一年不缴。但少了”缴”这一步,税优就无从谈起,账户里的钱也不会自己生出来。
还有个小细节值得记下:资金账户开户银行,一年可以变更两次。要是你对当初那家银行的产品不满意,不用一直憋着,每年有两次”跳槽”机会,把账户迁到产品更全、服务更好的银行去。
另一个被反复提到的问题是”开户热、缴存冷”——账户开了不少,真往里面存钱的却不多。这正是这篇文章想提醒你的:开户只是第一步,把每年的额度用起来、把税省到手,才是参加个人养老金真正的收益来源。开户之后有哪三个坑要避开,我们之前专门写过的《个人养老金开户缴1.2万,三个规则90%的人没弄懂》里讲得很清楚。
至于缴进去的钱放哪,目前个人养老金产品目录里有四类:储蓄类、保险类、基金类、理财类。据国家社会保险公共服务平台数据,截至2025年11月下旬,产品总数已达1245只。买之前先看清自己的风险承受能力,别为了追求高收益把养老钱投进看不懂的产品。
别忘了,钱存进去还要能取出来
个人养老金不是随时能取的存款。基本规则是:达到领取基本养老金年龄,或者完全丧失劳动能力、出国(境)定居,才能领。2025年8月又新增了患重大疾病、领取失业保险金达到条件、正在领低保等提前领取情形,人社部等五部门专门发了《关于领取个人养老金有关问题的通知》。
所以缴费的前提,是你得确保这笔钱到退休前都用不上。如果你手头紧,缴3000元图个开户体验没问题;但如果你现金流健康、税率又在10%以上,顶格缴1.2万,才是把这套制度用满的正确姿势。
想知道自己的税前扣除额度能用多少,你可以打开”电子社保卡”点开个人养老金,或者去个税App里查一下你的税率档位——自己查一查,答案就出来了。