
同样5000元缴费基数,灵活就业比企业职工每月多掏600元:这钱到底差在哪?
很多人以为”灵活就业交社保”和”在企业上班交社保”是一回事。到了真算账的时候才发现,同样一个月5000元的缴费基数,企业职工个人每月只扣400元,而灵活就业人员要自己掏1000元。同一个缴费基数,为什么差出600元?这600元又去了哪里?今天把账摆到台面上算清楚。
同样条件,差多少?
我们设定一个具体场景:你以5000元作为养老保险缴费基数。分两种身份来算每月的缴费金额。
企业职工:单位按16%缴纳,个人按8%缴纳。个人每月扣5000×8%=400元,单位的5000×16%=800元由企业承担。也就是说,你个人只感受到那400元,另一笔800元是单位替你出的。
灵活就业人员:按20%的比例自己全额缴纳,其中12%记入统筹基金、8%记入个人账户。每月要自己掏5000×20%=1000元,没有单位帮你分担。
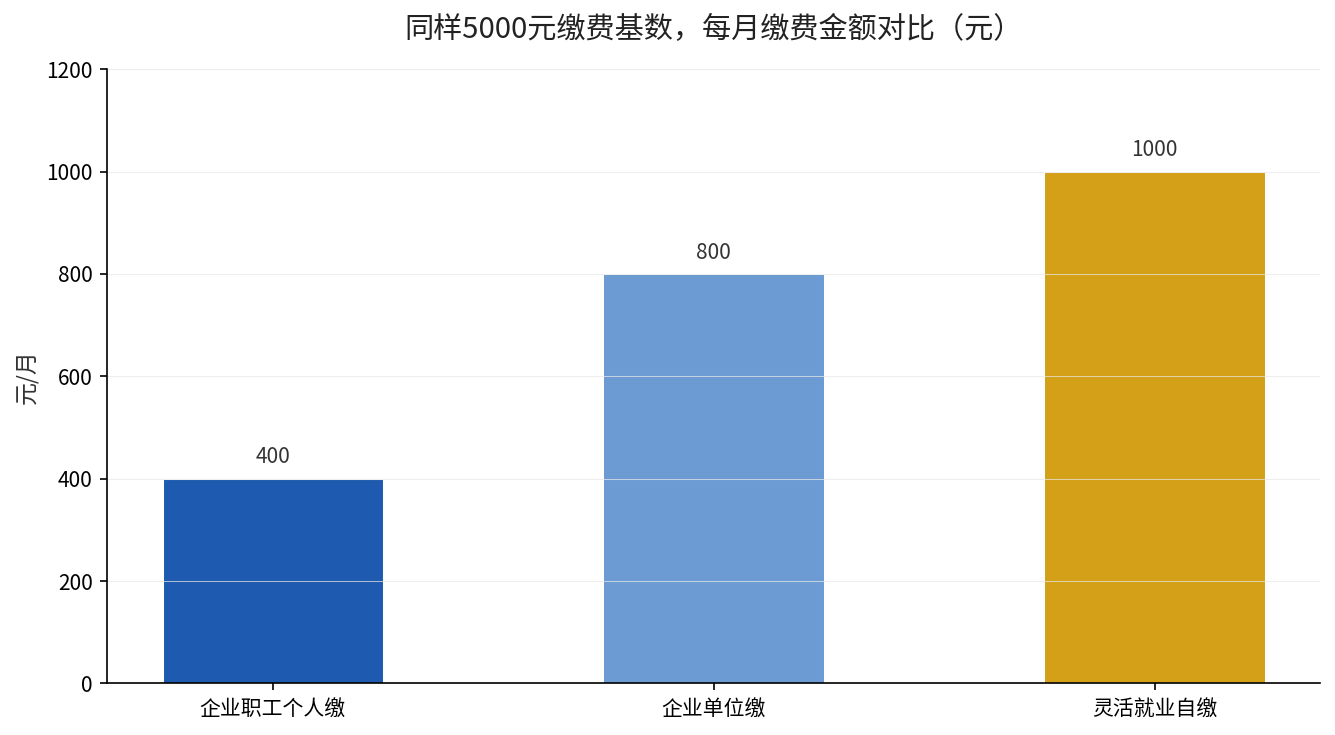
从图上看得清清楚楚:企业职工自己只掏400元,灵活就业自己掏1000元,中间差了整整600元。这600元,就是原本该由单位承担的那部分负担,在灵活就业身份下全部转嫁到了你个人头上。
拆解差距来源:600元差在哪?
差距一:单位缴费消失。企业职工的16%由单位独立承担,个人完全不碰;灵活就业没有”单位”,这16%(对应5000元基数就是800元)变成了你自己的一部分。
差距二:进入个人账户的钱,反而一样。这是最反直觉的一点——无论企业职工还是灵活就业,最终记入你个人账户的都是8%(5000元基数下都是400元)。多掏的那600元,并没有多进你的个人账户,而是进了统筹基金。
差距三:待遇计发办法完全一致。根据官方规定,灵活就业人员退休后按企业职工基本养老金计发办法计算,基础养老金=(退休时上年度在岗职工月平均工资+本人指数化月平均缴费工资)÷2×缴费年限×1%;个人账户养老金=个人账户累计储存额÷计发月数(60岁退休为139个月)。公式不因为你的身份而变化。
结论:到底哪种更划算?
如果只看”花同样的钱、将来拿到的钱”,灵活就业和企业职工在同等缴费基数、同等缴费年限下,退休待遇是一致的——因为计发办法相同,个人账户都按8%积累。
真正的差别在缴费阶段的现金流压力:企业职工有单位分担16%,个人负担轻;灵活就业要独自扛下全部20%。所以灵活就业人员更需要在”缴费基数档次”上量力而行——国家规定的缴费基数可在当地上年度全口径平均工资的60%到300%之间自主选择,没钱就选低档稳住缴费年限,有钱再往上提档,核心原则是”长缴多得、多缴多得”。
一句话:灵活就业不是”待遇打折”,而是”缴费阶段多背了单位的锅”。算清楚这600元去了统筹、没多进自己口袋,你就知道该怎么选档了。
来源:国务院《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号);深圳市社会保险基金管理局《关于调整灵活就业人员基本养老保险缴费比例的通知》(2021年8月26日),明确灵活就业人员基本养老保险缴费比例统一为20%(12%记入统筹基金、8%记入个人账户)。