
城乡居民基础养老金再提20元:从55元到163元,这8次上涨你能领到多少?
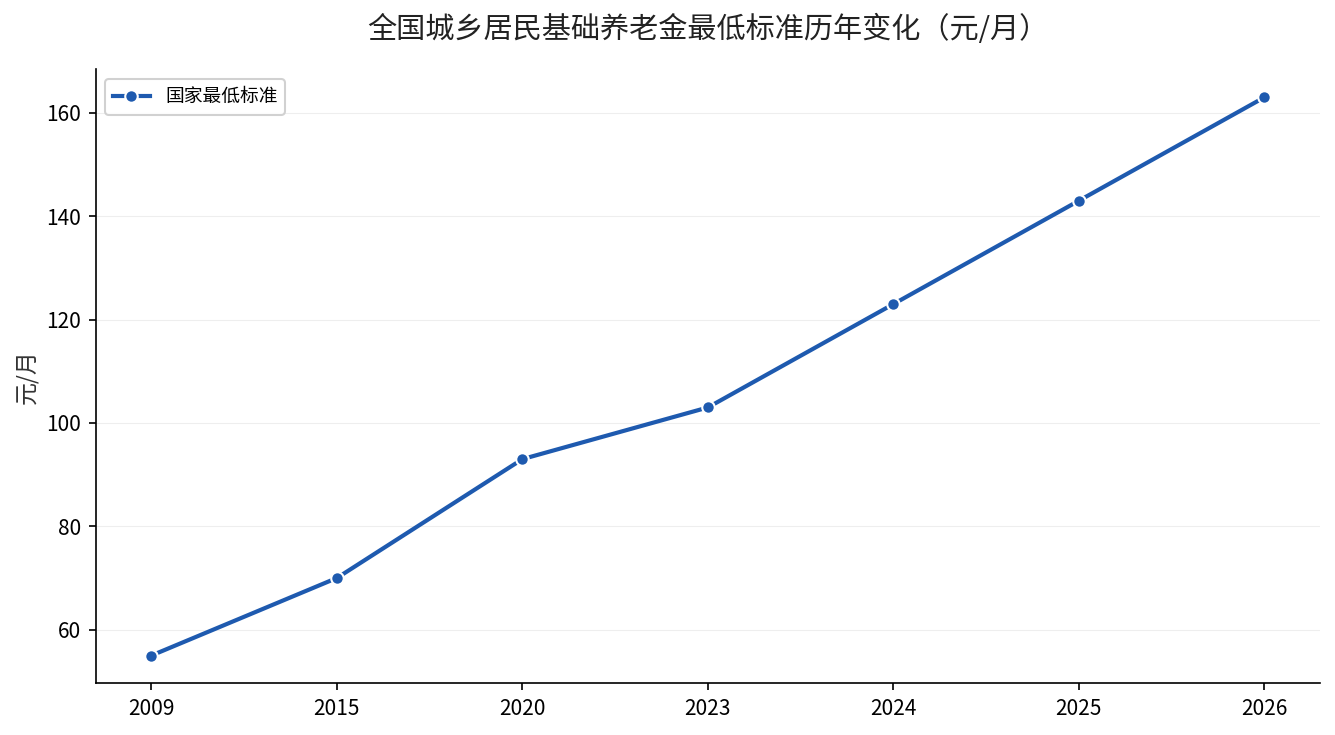
不少在领城乡居民养老金的人,最近核对社保卡,发现每月到账的钱多了20元。这不是错觉——2026年全国两会上的《政府工作报告》明确,城乡居民基础养老金月最低标准再提高20元,从2025年的143元涨到163元。这是制度建立以来第八次全国性上调。
有人觉得20元不多,也有人纳闷:为什么我老家领的和隔壁省差这么多?同样是”基础养老金”,为什么有人贴着163元,有人能领上千元?这笔账,得掰开算清楚。
同样参保,为什么差这么多
先看全国这条底线。城乡居民基础养老金由”中央最低标准”和”地方加发”两部分组成。中央定的全国统一最低标准,2026年提高到163元/月;地方财政可以在中央标准之上再往上加,加多加少看各省自己的财力。
所以你能领到多少,取决于两个数:一是中央这一块的163元底线,二是你所在省市地方又额外加了多少钱。加得多的省份,到手可能是几百元甚至上千元;只按中央标准执行的地区,到手就贴着163元这条线。
拆解差距来源
第一层差距来自地方补贴。东部经济强的省市,地方财政补贴足,基础养老金标准普遍高于中央底线;中西部不少地区主要靠中央保底资金,地方加发有限。同样是领居民养老金,地区之间的到手金额可能差出好几倍。这也是为什么大家常听到有的地方破千元、有的地方贴着国家底线的原因。
第二层差距来自个人缴费。基础养老金只是待遇的一部分,另一部分叫个人账户养老金,计算方法是”个人缴费加政府补贴加利息”再除以139。你年轻时选的缴费档次越高、缴费年限越长,个人账户里积累得越多,退休后这部分领得也越多。缴得越多、政府补贴通常也越多,两笔钱一起记进个人账户。
第三层差距来自高龄倾斜。不少地区对65周岁以上的老人额外加发,年龄越大、加得越多。这部分钱是在基础养老金之外另算的。
三件事,早看早放心
先厘清一个概念:居民养老金是”福利加保险”的混合模式,采用个人缴费、集体补助、政府补贴相结合的筹资办法。你参保时可以自主选择多个缴费档次,待遇由基础养老金和个人账户养老金两部分相加构成。
再做一个提醒:这次提标的20元,中央标准是统一兜底的,但落到你账户里的具体金额,还要看你所在地的地方加发执行到哪一步。有些地区会在年中集中补发1月以来的差额,到账时间不用焦虑。
最后记住一点:基础养老金是保底,个人账户才是你多缴多得的那一块。年轻时把缴费档次选高一点、年限缴长一点,退休后每月到手会明显不一样。
算完这笔账你就懂了
集中起来一句话:163元是全国保底的底线,不是你能领到的全部。你的实际待遇等于”中央最低标准加上地方加发,再加上个人账户养老金,可能还有高龄补贴”。地方加得多、你缴得多,到手就多。
这8次上涨,从2009年制度刚建立时的每月55元,一路涨到2026年的163元。第一财经2026年3月14日的报道梳理过这条线:17年间一共上调八次,2024年起进入快车道,连续三年每年提高20元。人社部《2025年度人力资源和社会保障事业发展统计公报》显示,到2025年末全国参加城乡居民基本养老保险人数达52919万人,其中实际领取待遇人数18820万人。城乡居民和职工是两套独立运行的养老金体系,差距到底怎么来的,我们之前专门做过一期拆解。
延伸阅读:城乡居民基础养老金这20元提标,到底谁受益最大、能领到手的实际是多少,《城乡居民基础养老金再提20元》里也拆得很细。你老家目前的居民基础养老金标准是多少?可以在人社12333或当地人社部门查询,评论区说说你领到的数。