
延迟退休后个人账户计发月数变了:63岁117个月,50岁195个月,差78个月意味着什么
从2025年1月1日起,法定退休年龄开始渐进延迟。退休年龄一变,个人账户养老金的计发月数也跟着变。今天把这张对照表摆出来,看看你最终要除以多少个月。
计发月数不是随便定的,它跟你退休年龄一一对应。同样的个人账户余额,除以的月数越大,每个月领得越少;月数越小,每月领得越多。
一张榜单:五个退休年龄的计发月数
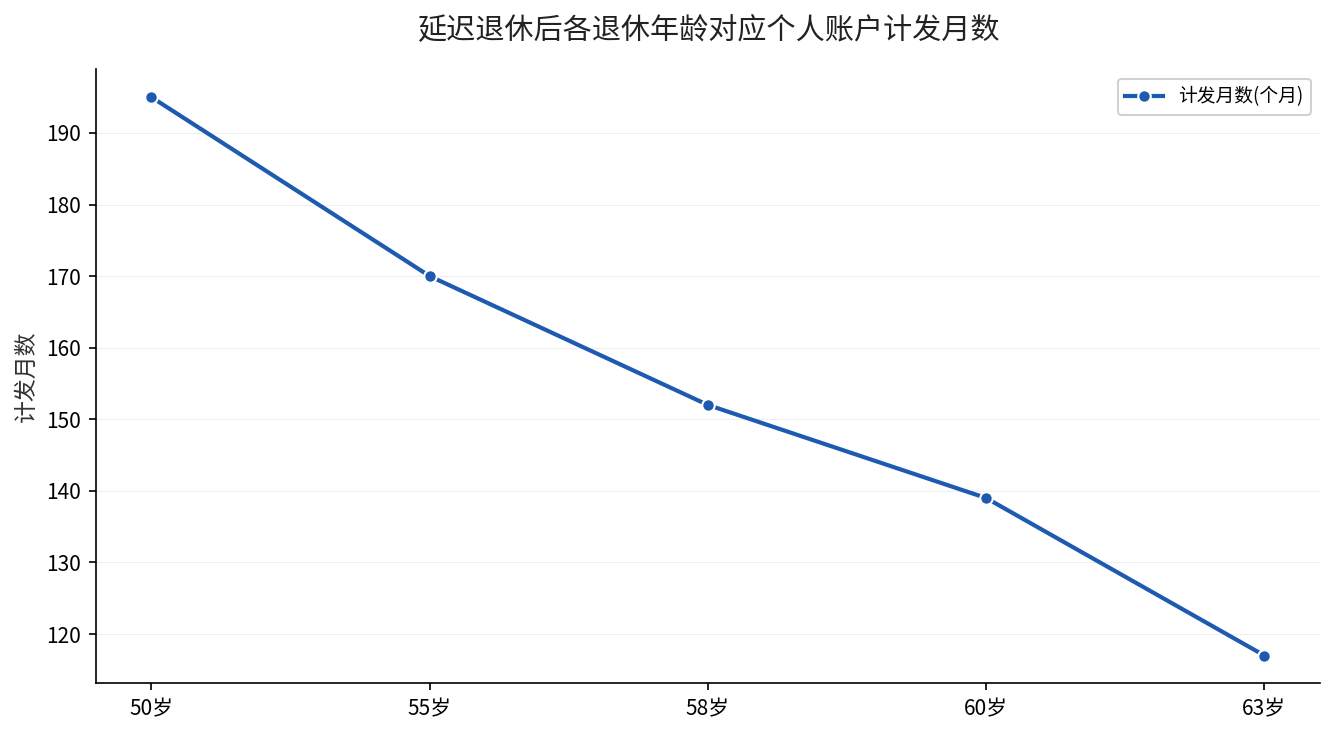
这是延迟退休落地后,不同退休年龄对应的个人账户养老金计发月数。数据来自官方发布的弹性退休政策解读。
| 退休年龄 | 计发月数(个月) | 说明 |
|---|---|---|
| 50岁 | 195 | 原法定退休年龄为50周岁的女职工 |
| 55岁 | 170 | 原55周岁女职工及新延迟后的55岁档 |
| 58岁 | 152 | 原55周岁女职工延迟后的封顶年龄 |
| 60岁 | 139 | 男性原法定退休年龄 |
| 63岁 | 117 | 男性延迟后的封顶年龄 |
看出来了吗,50岁退休要除以195个月,63岁退休只除以117个月。这中间差了78个月,相当于6年半。年龄越大退休,账户的钱被摊得越慢,每个月的个人账户养老金自然更高。
数据出处:泉州市台商投资区管理委员会《确认了!这三类人员,不允许弹性延迟退休》(2025年8月16日)政策解读中,明确列出计发月数——50岁195个月、55岁170个月、58岁152个月、60岁139个月、63岁117个月。
晚退休的为什么每月领得多
个人账户养老金=个人账户储存额÷计发月数。假设你的个人账户里躺着15万元,63岁退休除以117,每月能拿1282元;60岁退休除以139,每月1079元;55岁退休除以170,每月只有882元。
同一笔15万元,就因为退休年龄不同,每个月领到的数字从882元一路拉到1282元,差了整整400元。这就是”晚退多得”最直观的一笔账。
更关键的是,晚退休不只看得到这400元的差距。你多缴的那几年,个人账户储存额还在涨,基础养老金的缴费年限也在加,两块一起往上走。
延迟退休到底怎么个渐进法
根据《国务院关于渐进式延迟法定退休年龄的办法》,从2025年1月1日起,男职工和原55周岁女职工每4个月延迟1个月,分别逐步延到63周岁和58周岁;原50周岁女职工每2个月延迟1个月,逐步延到55周岁。
与此同时,从2030年1月1日起,按月领取基本养老金的最低缴费年限由15年逐步提高到20年,每年提高6个月。这意味着将来的退休,既要看年龄到没到,也要看缴够没缴够。
延伸阅读:我们之前拆过个人账户”139个月”到底什么意思,跟这张新表正好能连起来看。
不想到63岁,能提前退吗
能。职工达到最低缴费年限,可以自愿选择弹性提前退休,提前时间最长不超过3年,但退休年龄不得低于男性60周岁、女干部55周岁、女职工50周岁的原法定退休年龄。
想反过来晚退也行,但要跟单位协商一致,同样最长不超过3年。晚退的代价和收益都摆在这张计发月数表里,多干一年,除以的月数就少一截。
要注意一个例外:公务员、国有企事业单位领导人员及管理人员,达到法定退休年龄应当及时退休,不允许弹性延迟。这三类人卡在固定年龄上,没有往后弹的选项。
给你一句话总结
一句话,退休越晚,个人账户摊得越慢,同一个账户每月领得越多。但提前退、晚退之间,差的不只是计发月数,还有你的身体、你的缴费储备和你的真实生活安排。
想知道自己改革后的法定退休年龄和对应计发月数,用电子社保卡里的”法定退休年龄计算器”,输入出生年月和性别一查便知。你的退休年龄卡在哪一档,心里得先有个数。