弹性退休办法落地:提前最多3年,这3类人得算清楚再决定
从2025年1月1日起,退休不再是一个死板的年龄节点,而是变成了一个可以自己选择的区间。人力资源社会保障部、中央组织部、财政部三部门印发的《实施弹性退休制度暂行办法》(人社部发〔2024〕94号),把这个”弹性”具体落到了操作层面。很多人只听到”延迟退休”四个字就紧张,其实办法里藏着不少对个人有利的空间。
政策核心:三句话看懂变化
第一,法定退休年龄在变,但不是一步到位。依据全国人大常委会的决定,我国用15年时间,把男职工的法定退休年龄从60周岁逐步延迟到63周岁,女职工从50周岁、55周岁分别延迟到55周岁、58周岁。
第二,你可以选择提前退。办法第一条写得清楚:职工达到国家规定的按月领取基本养老金最低缴费年限,可以自愿选择弹性提前退休,提前时间距法定退休年龄最长不超过3年,并且退休年龄不得低于女职工50周岁、55周岁及男职工60周岁的原法定退休年龄。
第三,你也能选择延后退。达到法定退休年龄时,只要单位和职工协商一致,可以弹性延迟退休,延迟时间同样最长不超过3年。
给不同人群算一笔账:早退还是晚退?
退休时点变了,最直接的连锁反应是拿到手的养老金金额。这里不需要猜,逻辑是确定的:缴得越久、账户积累越多、领取越晚,月养老金通常越高。关键是要看你自己属于哪一类。
第一类是账户积累不足的人。如果你缴费年限刚过最低线,个人账户里没攒下多少钱,那么弹性提前退休能让你早点开始领,比多熬几年更实际。
第二类是个人账户充实、身体也扛得住的人。这类人适合考虑弹性延迟,多缴的这几年会实实在在反映在计发月数和个人账户余额上。
第三类是临近退休年龄、想平稳过渡的人。办法里给出一个具体例子:某男职工1972年9月出生,改革后法定退休年龄是62周岁,若满足最低缴费年限,他可以在60周岁到62周岁之间弹性提前退休;如果单位和本人协商一致,还可以在62周岁到65周岁之间弹性延迟退休。
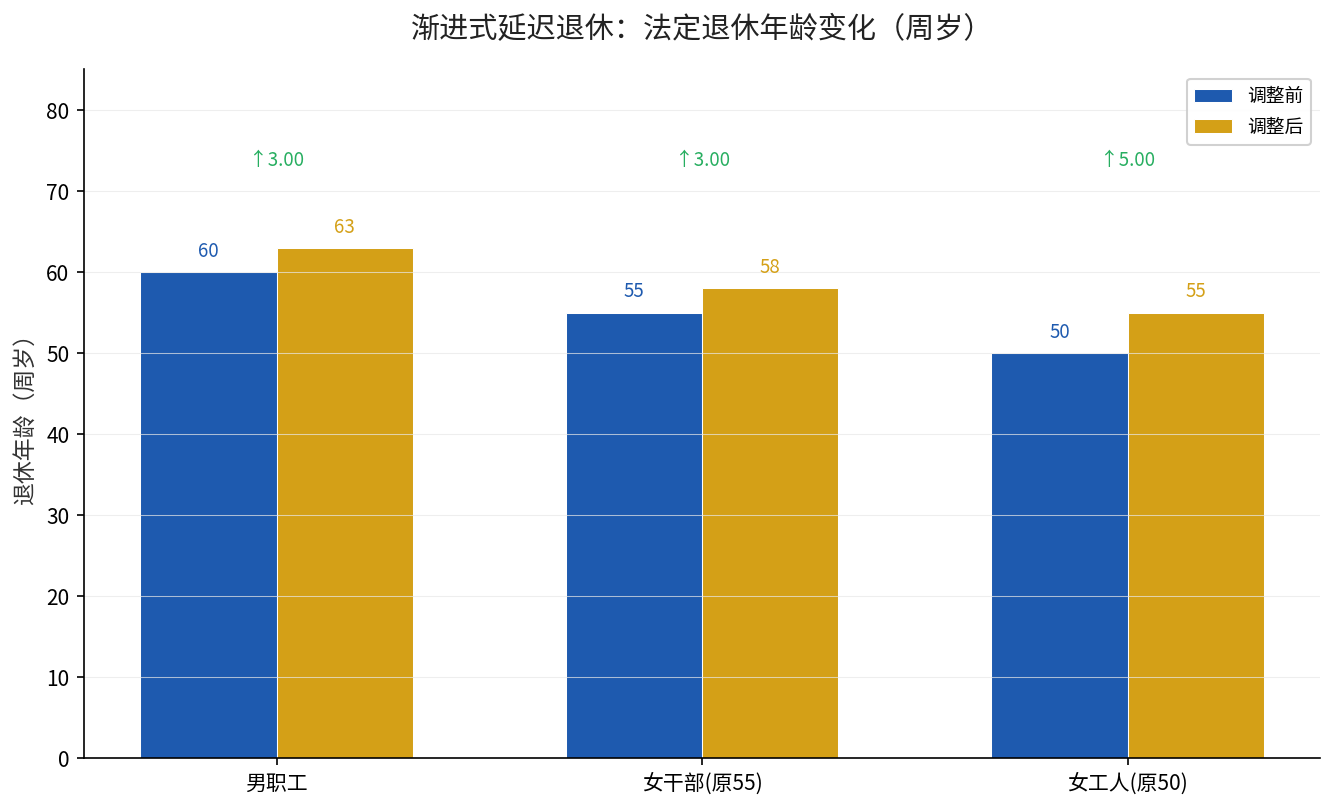
上面这张图就是三类人群法定退休年龄的变化区间,从原来的一个点,扩展成了一个可以左右各借3年的弹性带。
操作细节,一个都不能错
提前退和延迟退,办理程序不一样,时间节点也不同。
选择弹性提前退休的,至少要提前3个月,以书面形式告知所在单位。这条是为了确保提前退是你本人真实意愿,也让单位有时间安排人手。
选择弹性延迟退休的,单位和职工要提前1个月以书面形式明确延迟退休时间和相关事项,而且延迟时间一旦确定,就不再延长。延迟期间劳动关系延续,单位和职工照常缴纳社保费。
还有一条很多人容易忽略:公务员、国有企事业单位领导人员及其他管理人员,达到法定退休年龄时应当及时办理退休手续,不适用弹性延迟。
最低缴费年限,也要跟着年份走
办法第七条专门讲了最低缴费年限的问题。选择弹性提前退休的,要达到你所选择退休时间对应年份的最低缴费年限;选择延迟退休的,要达到本人法定退休年龄对应年份的最低缴费年限。也就是说,缴费年限这个门槛不是一成不变的,它和你实际选定的退休年份挂钩。
我们之前聊过缴费年限不足能不能补缴、139个月到底领多久这些高频问题,其实都和这里的最低缴费年限规则是一套逻辑。延伸阅读:社保第一支柱5个高频误解。
到底该怎么选?给你一个落地动作
别急着焦虑,先把这三件事做了。第一步,去电子社保卡查一下自己的缴费年限和个人账户余额,心里有个底。第二步,对照办法里的例子,看看自己处在哪个区间。第三步,如果拿不准提前退还是延迟退更划算,把自己的参保情况留言给我,我帮你按公式逐项算一遍。
弹性退休不是让你被迫多干,而是把选择权交还到你手上。关键是你得先明白,选早选晚,账差在哪。