
最低缴费年限从15年涨到20年:哪些人受影响、什么时候开始、差几年怎么办
很多人到现在还以为”养老保险缴满15年就够了”。这个说法在过去没错,但从2030年起就要翻篇了。今天把《国务院关于渐进式延迟法定退休年龄的办法》里关于缴费年限的关键变化,一次讲清楚。
政策核心:三个变化要记住
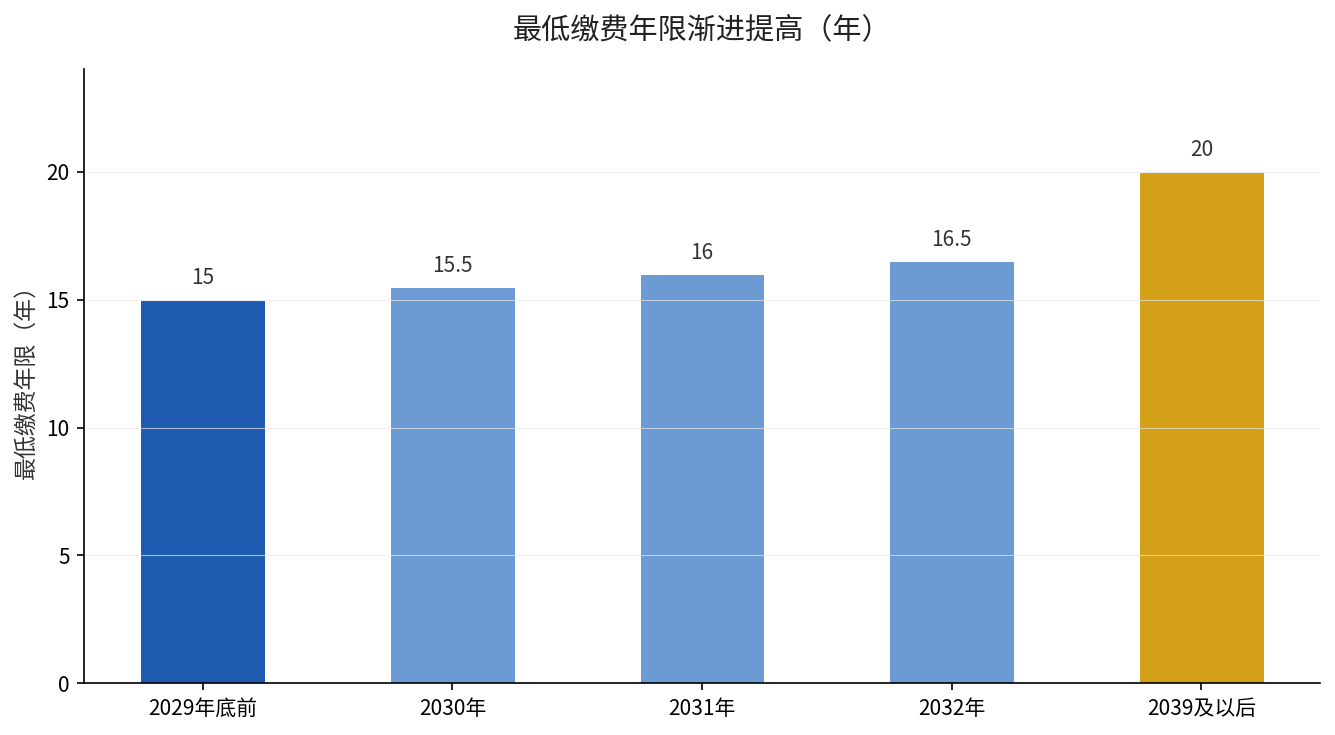
第一个变化是最低缴费年限的提高。办法第二条明确:从2030年1月1日起,将职工按月领取基本养老金最低缴费年限由15年逐步提高至20年,每年提高6个月。
第二个变化是”缓一步”的节奏。在2029年12月31日之前退休的职工,最低缴费年限仍是15年,一分不少也一分不多。2030年开始才进入每年+6个月的渐进阶段。
第三个变化是兜底规则。职工达到法定退休年龄但不满最低缴费年限的,可以按规定通过延长缴费或一次性缴费的方式补齐,达标后仍可按月领取基本养老金。
对谁影响最大:分三类人看
第一类是临近退休、缴费刚够15年的人。这批人如果在2029年底前办完退休,正好卡在”15年”这根线上不受影响;如果拖到2030年后退休,就得面对”15年+6个月”起步的新门槛,差几个月可能要再缴几个月。
第二类是年轻参保人群。对30岁上下的人来说,到退休时最低年限早已过渡到20年,倒是不需要焦虑年限,但要尽早规划连续缴费,别让中途断缴把累计年限拉低。
第三类是频繁换工作、长期断缴的人。缴费年限是累计计算,不会一断就清零,但每断一年,累计年限就少一年,将来离20年这条线可能就差那么一点。这一点我们在聊”断缴会不会清零”时专门拆过,结论是一致的:不清零,但会实实在在地少缴少得。
| 退休年份 | 最低缴费年限 |
|---|---|
| 2029年底前 | 15年 |
| 2030年 | 15年+6个月 |
| 2031年 | 16年 |
| 2032年 | 16年+6个月 |
| 2039年及以后 | 20年 |
这张表是按”每年提高6个月”排出来的渐进节奏,目的是让还没缴够的人有时间提前做参保安排,而不是一刀切突然跳到20年。
什么时候开始执行:一条时间线
这份办法由国务院2024年9月13日发布,自2025年1月1日起实施。延迟退休和最低缴费年限提高是同一套文件里的两个动作:一个是把法定退休年龄渐进延后,男职工由60周岁逐步延至63周岁,原55周岁女职工延至58周岁,原50周岁女职工延至55周岁。
另一个就是配套地把最低缴费年限从15年拉到20年。两者联动之后,退休时间和缴费年数都要重新盘,这正是很多人一时算不清的地方。关于延迟退休这个弹性区间怎么用,人社部的口径是一致的:早退、晚退都在允许范围内选择,养老金正常发放,不打折。
也就是说,改革不是”逼你晚退”,而是给了你一个更大的选择区间——想早退,达到最低缴费年限、提前不超过3年就行;想多干几年,和单位协商一致、最长延3年也可以。
很多人分不清”最低缴费年限”和”多缴多得”的关系:满足最低年限只是拿到领取资格的门票,实际领多少,照样看缴费年限长短和基数高低。所以即便你早就超过了20年这条线,往后多缴一年、基数高一档,退休金依然会再往上走。
把话收回来:别被”涨到20年”四个字吓到。对大多数已经连续缴了十多年的人,2030年后的每年+6个月意味着你其实有足够长的时间继续凑,真正紧张的是那些断了很久、补起来费劲的人。
差几年,现在该怎么办
如果你算下来,到退休时缴费年限可能不够,眼下能做的是三件事。第一,查清自己的实际累计缴费月数,在电子社保卡或国家社会保险公共服务平台就能查,别凭印象估。
第二,尽量不断缴,灵活就业阶段也可以按20%比例以个人身份继续缴,把年限续上。第三,临近退休如果还差一点,用延长缴费的方式补,比拖到最后被动处理主动得多。
顺带说一句,这次缴费年限改革和”延迟退休”是同一张蓝图下的两个配套动作,脑子里要当成一件事一起看。退休年龄往后挪、缴费年限往上提,都是为了让养老金池子长期可持续,而不是针对某一个人。
如果再加上个人养老金账户这个第三支柱,你的”缴费年限+个人账户”组合会更厚实。个人养老金账户的节税逻辑,我们之前用一篇账算过,想补课可以翻这篇。
还有一点容易被忽略:这次提高的只是”领取养老金”的门槛年数,不是你的参保年数上限。也就是说,缴得越多越好这个规则没变,多缴多得、长缴多得、晚退多得仍然成立。真正要避免的,是卡着最低线凑够15年就把缴停掉的心态——放到20年的新规则下,这种心态会直接让你卡在门外。
想知道自己按新规哪一年退休、最低要缴多少年,把出生年月和已缴年数打在评论区,我帮你按表对一遍。你的实际缴费年限现在是多少,去电子社保卡一查便知。