
每年存12000元个人养老金,不同收入档次到底能省多少税?
个人养老金这个东西,很多人听说了、开户了,但没算明白一件事:同样的12000元,月薪8000的人和年薪60万的人,省下来的税完全不是一回事。今天就把这笔账拆开,让你看清楚自己到底能捡到多少便宜,以及值不值得为了省税去存这笔钱。
延伸阅读:《每年存12000元个人养老金,到底能省多少税?3个误解一次说清》。
延伸阅读:《个人养老金每年存12000元,到底能省多少税?7档税率一张表说清》。
同样存12000元,省税差出15倍
先把规则摆清楚。根据《国务院办公厅关于推动个人养老金发展的意见》,个人养老金年缴费上限是每人12000元。这12000元在缴费环节,可以在综合所得或经营所得中据实扣除,也就是少交个税;投资环节的收益暂不征税;只有到领取时才单独按3%的税率缴税。
关键就在这个”据实扣除”——它扣的是你的应纳税所得额。你所在个税税率越高,这12000元能省下的税就越多。设一个统一场景:老王和老李都存了12000元进个人养老金账户,但税率不同。
老王应纳税所得额对应的税率是10%档——比如他扣除各项专项附加后,应纳税所得额是5万元,正好落在10%这一档。那么这12000元帮他省下的税就是12000×10%=1200元。
老李年薪高,边际税率落在45%这一档——那么同样的12000元,帮他省下的税是12000×45%=5400元。同一个动作,省税差了4.5倍。而如果是3%档的纳税人,省税只有360元。
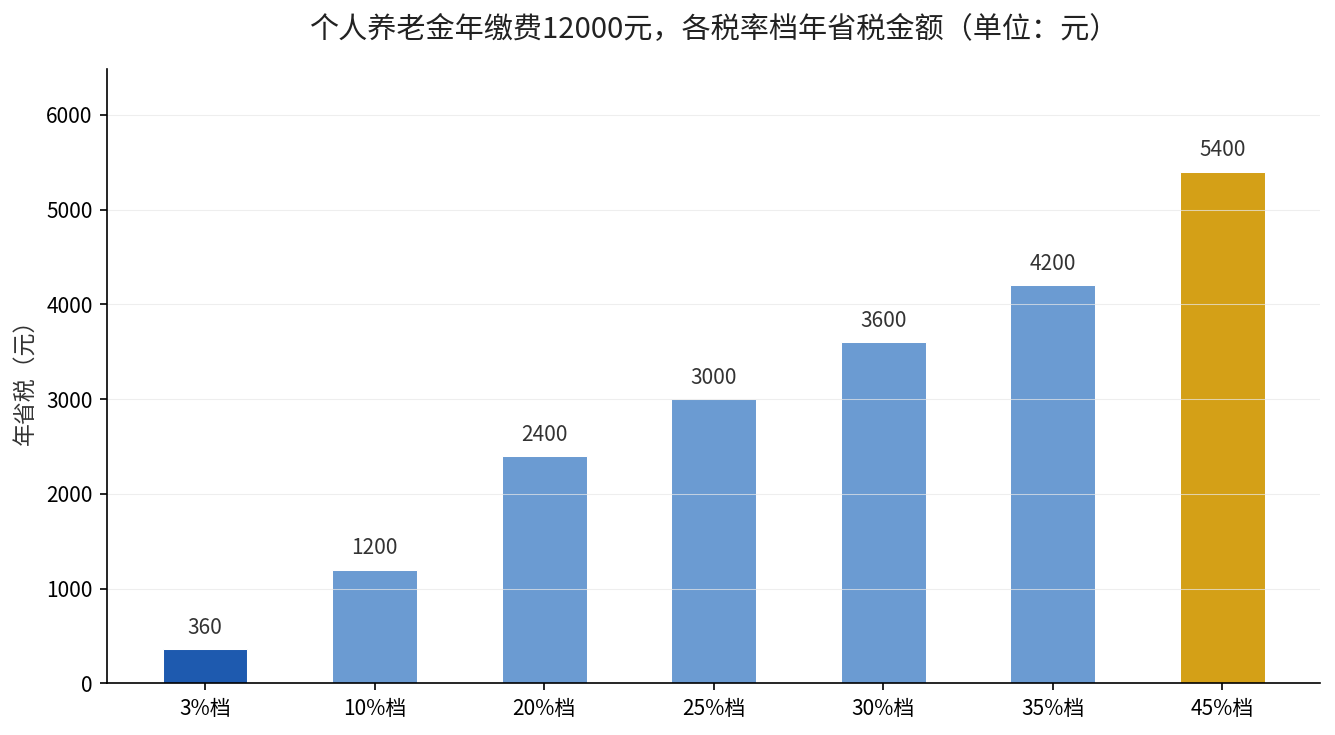
从图上能直观看到:税率3%档只省360元,而45%档最高能省5400元,中间差出15倍。这就是个人养老金”越有钱越划算”的底层逻辑——它本质是一个税优工具,税率越高,杠杆越大。
拆解差距来源:三个变量决定你能省多少
同样是12000元,为什么省税差这么多?差别就三个变量。
第一,边际税率。这是最主要的分水岭。个税是累进税率,从3%一路到45%共7档。你扣完免征额、社保、专项附加扣除之后,最后一块钱落在哪一档,就按哪一档算这笔养老金的节税值。
第二,是否足额缴纳。每年上限12000元,你只存6000元,节税额度也直接砍半,这是最简单的正比关系。
第三,领取时的3%。要注意,个人养老金不是”永远免税”,是”递延”——现在省税,将来领取时统一按3%缴。所以对3%档的人来说,现在省3%、将来缴3%,几乎打平,省税价值不高,真正划算的是10%及以上税率的人。
结论:谁该存,谁可以缓一缓?
算账算清楚之后,结论其实很明确。
对边际税率在10%及以上的人,尤其是20%、25%、30%甚至更高档的上班族,个人养老金是实打实的节税工具,一年省下几千块,长期积累下来非常可观。这类人应该足额存满12000元。
对3%档、或者本就不缴纳个税的人,省税红利很薄,主要意义就退回到”强制储蓄、养老补充”本身。这时候要权衡的是流动性——个人养老金账户封闭运行,退休前基本取不出来,别为了360块的税把自己的闲钱锁死十几年。
还有一个时间点要盯紧:税收优惠按自然年度计算,缴费是”当年缴、次年汇算清缴时抵”。想抵扣2025年度的税,就务必在2025年12月31日前完成缴存,次年再操作就落不到了。具体以人社部发〔2024〕87号及财政部、税务总局相关公告为准。
所以你现在要做的就两件事:一是打开个人所得税APP,看看自己的边际税率落在哪一档;二是如果落在10%以上,趁年底前把钱存满,把能省的钱先落袋为安。
来源:《国务院办公厅关于推动个人养老金发展的意见》(国办发〔2022〕7号);人社部、财政部、国家税务总局、金融监管总局、证监会《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月15日起全面实施);财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号)及2024年12月12日关于全国范围实施个人养老金个税优惠政策的公告;湖南省人社厅《参加个人养老金,如何享受税收优惠?》(2025年5月13日发布)。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。