
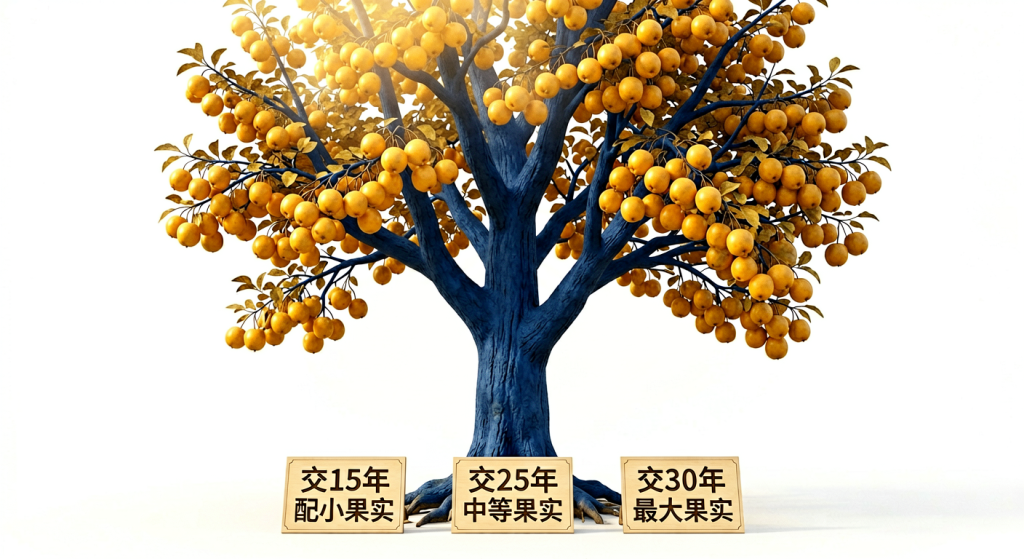
社保交15年、25年还是30年?算清这笔账,差距可能超过一倍
很多人在职时纠结一个问题:基本养老保险到底该交满15年就停,还是咬牙多交几年?有人觉得”交够15年就够领了”,也有人说”多交多拿、长缴多得”。这两种说法到底哪种对,今天咱们就用一笔真实的账,把15年、25年、30年三个档位摆在台面上算清楚。
同样一个人,三种缴费年限差多少?
先设定一个具体的人设,方便算账。假设老王一直在企业上班,每月按当地缴费基数平稳缴费,本人平均缴费指数为 1(也就是按社会平均工资水平缴费)。基础养老金的计算公式全国统一:
基础养老金 = 养老金计发基数 ×(1+本人平均缴费指数)÷ 2 × 缴费年限 × 1%
按照人社部公布的全国统一公式,缴费年限直接就是乘法里的一根”杠杆”,年限越长,基础养老金成比例地涨。按平均缴费指数 1 计算,公式里的(1+1)÷2 恒为 1,于是基础养老金约等于”计发基数 × 缴费年限 × 1%”。
同样的计发基数下,缴费 15 年是 15%,25 年是 25%,30 年是 30%。光这一项,30 年就是 15 年的整整两倍。这还没算上个人账户里逐年积累、按月计发的那一部分——个人账户里的钱,是每个月真金白银按缴费工资的 8% 划进去的,年限越长,账户余额越多,退休后每月能领到的个人账户养老金也越高。
拆解差距来源:年限、账户、基数三重叠加
差距不是凭空来的,主要来自三个渠道:
- 基础养老金成比例放大:缴费每多 1 年,基础养老金就按计发基数的 1% 增加,这是最直接、最透明的差距。
- 个人账户余额滚雪球:按辽宁等省份的统一政策,职工个人缴费的 8% 全额计入个人账户,缴费年限越长、金额越多,退休时按月分摊的部分也越多。
- 缴费基数上下限的红利:以北京 2026 年度为例,职工养老保险月缴费基数上限 36348 元、下限 7270 元,基数越高、年限越长,个人账户积累的绝对金额差距越大。
| 缴费年限 | 基础养老金(同一基数) | 个人账户积累 | 综合领取水平 |
|---|---|---|---|
| 15 年 | 计发基数 × 15% | 较少 | 基础水平 |
| 25 年 | 计发基数 × 25% | 中等 | 明显提升 |
| 30 年 | 计发基数 × 30% | 充足 | 约为 15 年的两倍 |
从上表能直观看出,基础养老金这一项,30 年就是 15 年的两倍。这只是”统筹部分”,还没算个人账户的差额,两者一叠加,综合差距往往会超过一倍。
个人账户里的钱,为什么越早交越好?
以全国统一的缴费规则来看,灵活就业人员按 20% 的比例缴费,其中 8% 计入个人账户;企业职工则是由单位缴 16%、个人缴 8%,个人缴的这 8% 全额进入个人账户,属于你自己名下的养老资产。年限越长,这个账户里的钱越厚,退休后按月分摊到手的部分自然越多。
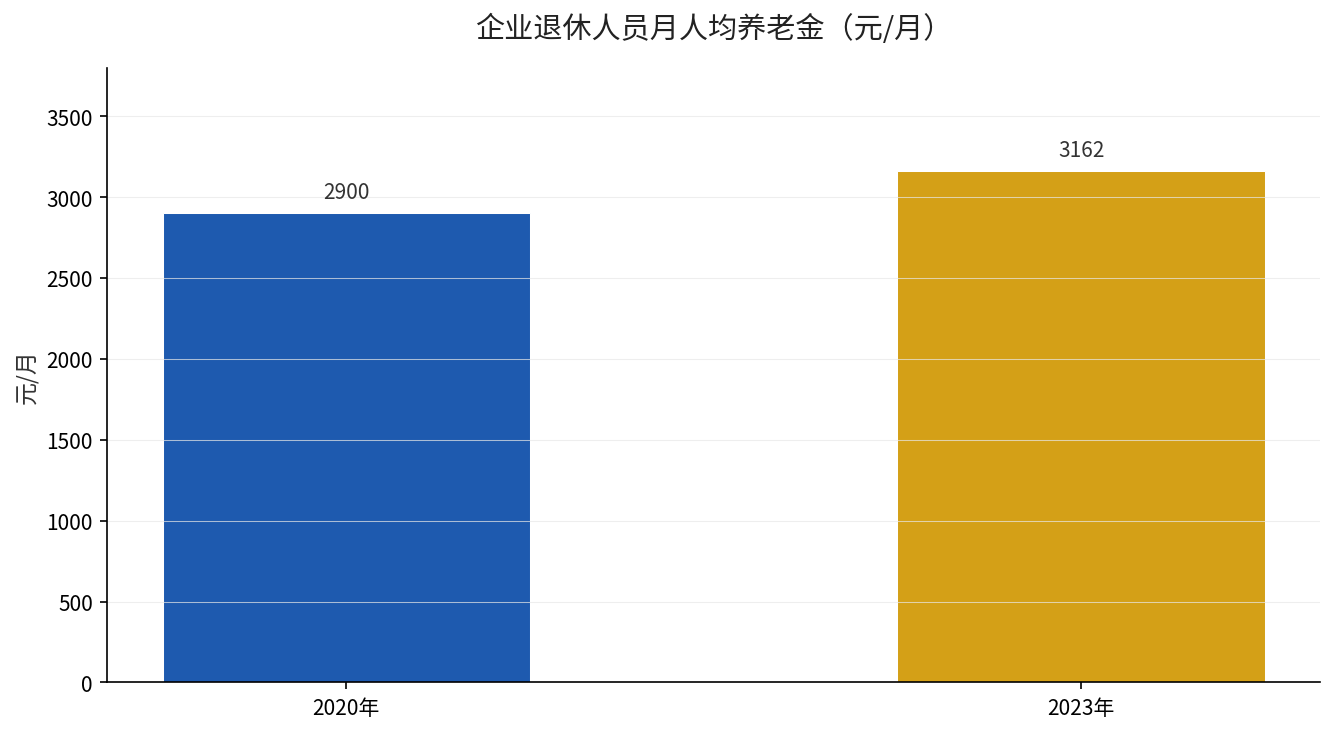
国家统计局在《”十四五”以来社会民生统计报告》中给出的数据很能说明问题:全国企业退休人员月人均基本养老金,已经从 2020 年的约 2900 元,提高到 2023 年的 3162 元。养老金整体在稳步上涨,而”多缴多得、长缴多得”的激励机制,正是保障这份上涨落到个人头上的关键。
结论:到底该选哪个?
一句话:如果身体和经济条件允许,尽量别在 15 年就”踩刹车”。
如果你还年轻、收入稳定,把年限往 25 年、30 年上靠,是用时间换一个更厚的养老底盘;如果临近退休、确实只能交到 15 年,那也务必保证不间断、不断缴。需要提醒的是,按人社部关于养老保险最低缴费年限的部署,最低累计缴费年限正在从 15 年逐步延长,2026 年起正式进入过渡期,未来新参保人员的最低年限会逐步向 20 年靠拢。现在还纠结”只交 15 年”,可能过几年连”最低门槛”都不够了。
最后记一句:养老金不是”交够就行”,而是”多缴多得、长缴多得”。在职时多缴一年、多缴一档,退休后每个月到账的钱都会替你把这份选择兑现回来。
数据来源:北京市人力资源和社会保障局、北京市医疗保障局、国家税务总局北京市税务局《关于2026年度各项社会保险缴费工资基数上下限的通告》(2026年8月21日);辽宁省人力资源和社会保障厅《关于规范企业职工基本养老保险省级统筹统一养老保险政策的若干意见》(辽人社发〔2020〕1号配套文件);人力资源社会保障部、财政部《关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号,2025年7月);国家统计局《”十四五”以来社会民生统计报告》(2025年9月)。