
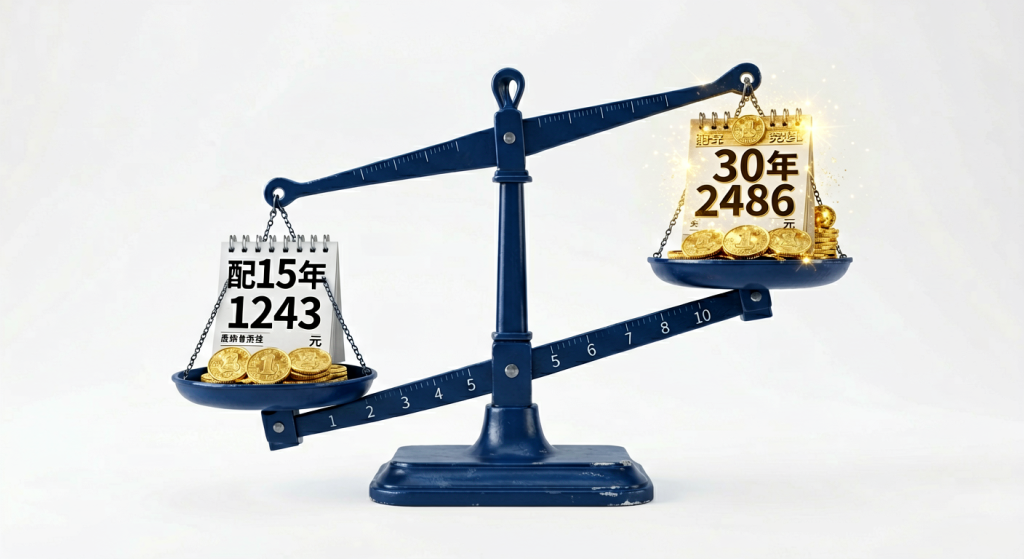
职业年金交15年和30年,退休后每月能差出1243元?这笔账必须算清
很多人以为职业年金是”交够就行”,其实缴费年限长短,直接决定你退休后口袋里多出多少钱。今天咱不聊虚的,就用一张工资表,把”交15年”和”交30年”的差距给你算透。
延伸阅读:《职业年金交15年和30年,退休每月差多少?这笔账很多人没算清》。
延伸阅读:《企业年金交15年 vs 30年,退休后每月差多少?这笔账算给你看》。
同样一个月薪8000的人,结果差一大截
先设定一个具体的人:老王,机关事业单位编制内工作人员,月缴费基数按8000元算。职业年金的缴费规则是单位缴8%、个人缴4%,加起来就是每个月工资基数的12%进入职业年金个人账户。这笔钱不是进了统筹大池子,而是实打实记在你个人名下,退休后按月发还给你。
这套规则不是网上瞎传的,是有明确文件依据的。根据《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年3月27日发布),单位缴纳职业年金费用的比例为本单位工资总额的8%,个人缴费比例为本人缴费工资的4%。也就是说,你每个月工资里,有4%是明明白白从自己口袋里扣出来,单位再配上8%,一起进你的年金账户。
差的那1243元到底从哪来
我们按最简单的口径做个演示:不考虑投资收益,只算本金积累。月缴费基数8000元,每月进入账户的钱是 8000 × 12% = 960元。一年下来就是11520元。
退休时怎么领?政策规定,你可以选择按退休时对应的计发月数,把账户里的钱按月发完。60岁退休对应的计发月数是139个月。于是:
交15年:累计 11520 × 15 = 172800元,分摊到139个月,每月约1243元。
交30年:累计 11520 × 30 = 345600元,分摊到139个月,每月约2486元。
两者一减,正好差出约1243元一个月。这是纯本金的差距,还没算投资收益。如果账户里的钱一直在市场化投资运营、有正常收益,实际差距只会更大。
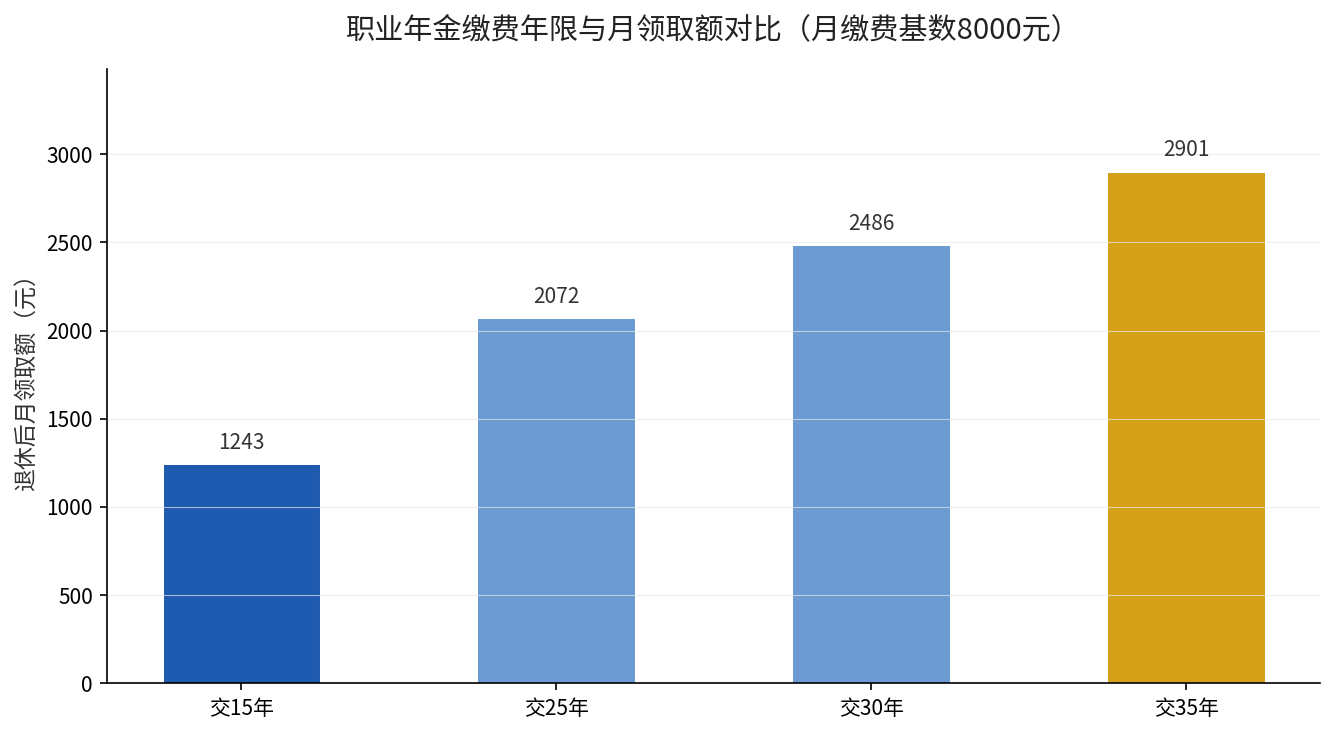
从上图能看得清清楚楚:这不是线性两条线贴在一起,而是越往上差距拉得越开。交得越久,复利和本金叠加,退休后的”第二份工资”就越厚实。
拆解差距:三个关键点
第一,账户是实账还是记账。个人缴费那4%是实打实的实账积累,单位那8%如果单位是财政全额供款的,可能先记账、退休前再记实;如果是非财政全额供款单位,单位缴费也直接实账积累。不管哪种,最终都会进你个人账户。
第二,计发月数是按退休年龄定的。60岁对应139个月。退休越晚,计发月数越少,每月摊到的钱就越多。这个逻辑和基本养老保险个人账户是一样的。
第三,年限是本金规模的决定因素。金额 = 月缴费额 × 12 × 年限。年限直接乘在总量上,所以同样条件,30年就是15年的两倍本金,月领取额自然也接近翻倍。
结论:能长缴就别短缴
如果你还在编制内工作,职业年金是强制建立的,你想躲也躲不掉。但缴费年限取决于工作年限——干得久、缴得久,账户就厚。如果中间换工作到企业,职业年金个人账户资金是可以随同转移的,不会白交。
所以这笔账的结论很明确:条件允许,尽量把缴费年限拉长。多交的每一年,都是你退休后每个月多领的那一部分真金白银。
来源:《机关事业单位职业年金办法》(国办发〔2015〕18号,国务院办公厅,2015年3月27日发布);《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号)。缴费比例、账户管理、领取方式及计发月数均以上述文件为准。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。