
职业年金单位缴8%、个人缴4%,55岁和60岁退休账户里的钱差多少?一笔账算清
前面聊过职业年金这笔钱”算谁的”——单位缴8%、个人缴4%,每一分都进你个人账户。但真正让人睡不着的,是退休那天到底能领出多少钱。
今天就拿一个制度的硬数字来算——计发月数。同样是职业年金个人账户,55岁办退休和60岁办退休,每月到手能差出一截,这截不是缴费变了,是”分多少个月发”变了。下面这笔账,每一步都有据可查。
先把账户归属说透:为什么它比企业年金”厚道”
职业年金和企业年金长得像,账户归属却差了一档。机关事业单位职业年金的单位缴费部分,按个人缴费基数的8%全额计入本人个人账户,个人缴的4%也直接进个人账户。
企业年金则是单位缴费可约定归属规则、未必全进个人账户。这条规定写得很明确——国务院办公厅《机关事业单位职业年金办法》(国办发〔2015〕18号)第七条,成文2015年3月27日,中国政府网2015年4月6日发布。这也是人社部系统里查得到的正式文号。
换句话说,职业年金里挂在你个人名下的钱,是8%+4%=缴费基数的12%,每一分都在自己账上滚动计息。关于”这笔钱到底算谁的”,我们在上一篇职业年金政策解读里拆过细节。
同一个账户,55岁和60岁领,每月差多少
职业年金领取方式里最关键的一种,是”按本人退休时对应的计发月数计发,发完为止”。计发月数表是全国统一的个人账户养老金标准,出自《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)。
按照这张表:60岁退休对应139个月,55岁对应170个月,50岁对应195个月。
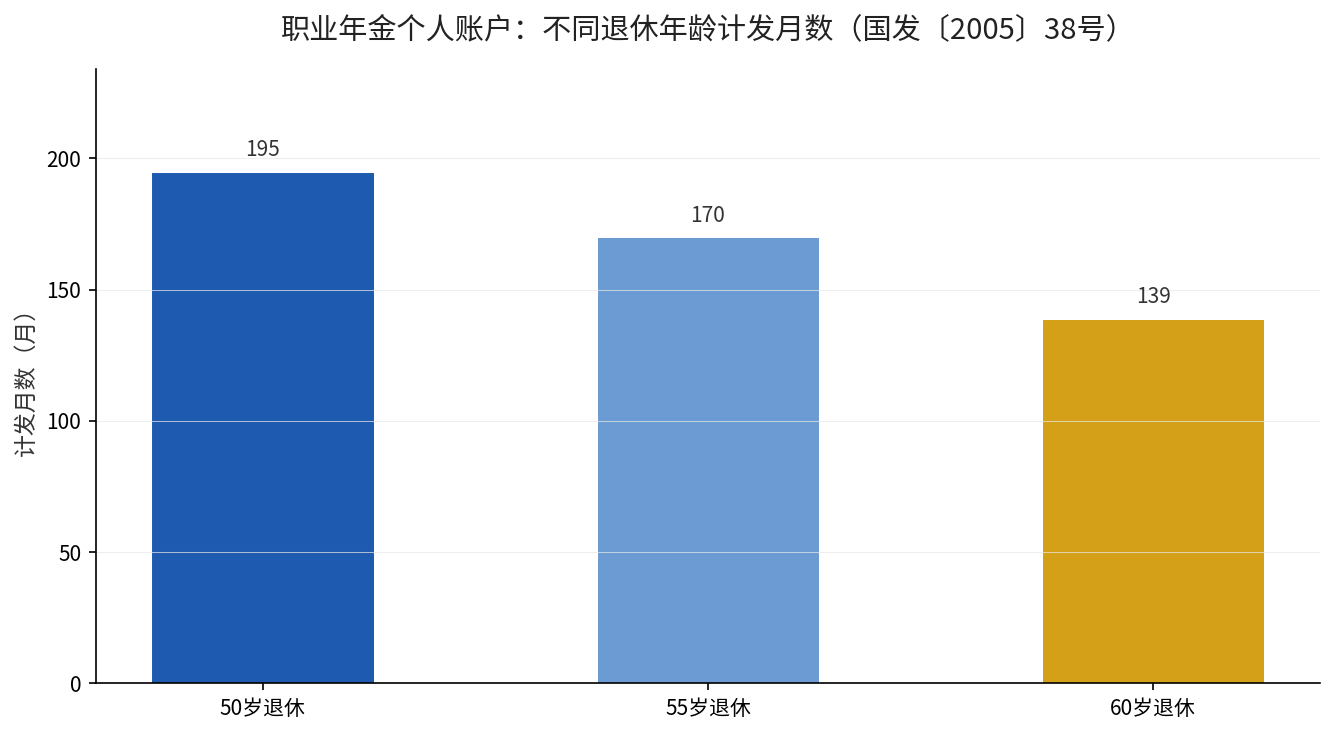
同样是100000元的职业年金个人账户余额(示意数字,只演示公式),60岁退休:100000÷139≈719元/月;55岁退休:100000÷170≈588元/月。晚退5年,每月多约131元。
差距不来自多缴,来自”分母”——退休越晚,计发月数越小,同样一笔账摊的月数就少,每月到手反而更高。这个口径和社保基本养老金个人账户的计发规则完全一致。
拆解这个差距:两个变量同时在起作用
有人以为”领得多是因为多缴了5年”。错。当55岁和60岁都用同一个账户余额来算时,差距纯粹来自计发月数不同这个制度参数。
但现实里晚退5年还有一层叠加:这5年里单位和个人还在继续缴8%+4%,账户余额本身也在涨,两股力量叠在一起,实际差距比131元还要大。
还要记住”发完为止”这条规则——计发月数领完之后,职业年金个人账户就领尽了,它不像基本养老金那样终身发放,账户领尽即止,但账户余额有继承权。这一点和人社部规定的计发口径是同一个逻辑。
再补一个容易被忽略的点:职业年金个人账户余额,是可以继承的。办法第九条写得清楚,工作人员在职期间死亡的,其职业年金个人账户余额由法定继承人继承;出国定居人员的账户资金,可以一次性支付给本人。也就是说,这笔钱始终跟着本人和家庭走,不会因为账户发完为止就凭空消失。
想判断自己退休时职业年金每月能领多少,其实只用两个数:账户累计余额,和退休年龄对应的计发月数。把这两个数对上,结果自己就能算出来,不用等谁给。
你到底该怎么选:三个动作现在就做
第一,打开工资条或电子社保卡,确认职业年金有没有正常扣缴,单位的8%和个人的4%是不是都进账了。这是后续所有账的起点。
第二,把现在的缴费基数记下来,乘以12%,就是每个月洗进你职业年金账户的大致金额,心里先有个底。这个数字建议你现在就算一算。
第三,临近退休就查清自己对应的计发月数,再估算账户累计余额,用”余额÷计发月数”算出可参考的月领数。
职业年金是挂在你个人名下的补充养老钱,账户归属和计发月数这两个制度细节,直接决定退休后每月多领多少。你的缴费指数是多少?打开电子社保卡的职业年金那一栏,先自己查一下账上已经攒了多少。