
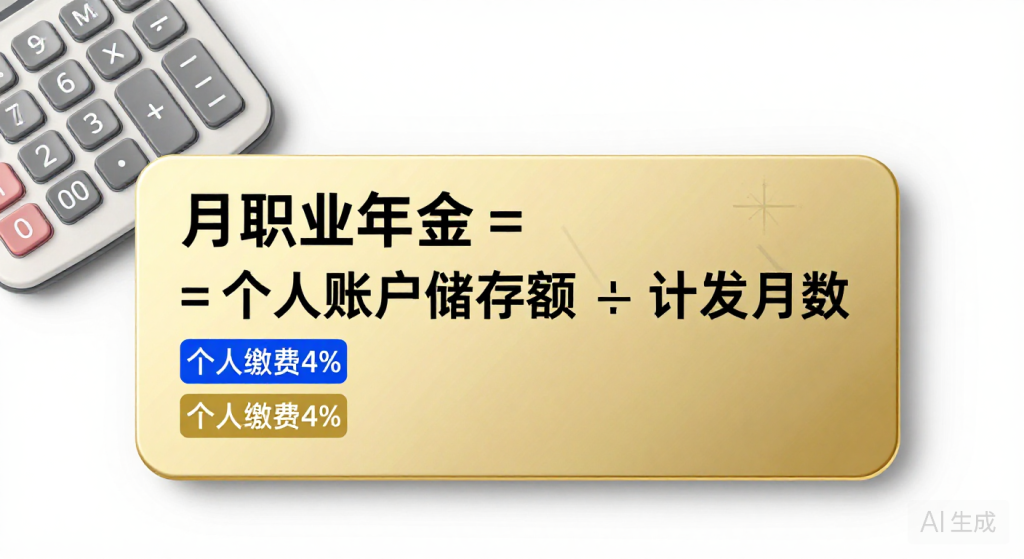
最常见的三个误解
提到职业年金,很多机关事业单位的朋友第一反应是”这是什么钱””和我有关系吗”?甚至有说法称”单位缴的那8%根本到不了我手里,挂在账上就是画饼”。这些疑问很常见,但大多是对《机关事业单位职业年金办法》的理解偏差。下面我们把三个误解逐个拆开。
误解一:”职业年金就是企业年金”
这是最普遍的混淆。职业年金和企业年金虽然都叫”年金”,也都是养老保障的”第二支柱”,但覆盖人群完全不同。职业年金面向的是机关事业单位及其工作人员,由《机关事业单位职业年金办法》(国办发〔2015〕18号)规范;企业年金面向的是企业及其职工。两者不能画等号,也不能互相转移使用。根据该办法第十六条,职业年金制度自2014年10月1日起实施,也就是说,2014年10月1日之后在职的机关事业单位工作人员,都在逐步纳入这项制度。
误解二:”单位缴的8%到不了我账上,是画饼”
这个说法只对了一半,关键看单位的”供款性质”。办法第六条规定,职业年金基金采用个人账户方式管理:个人缴费(本人缴费工资的4%)实行实账积累;对于财政全额供款的单位,单位缴费采取记账方式,每年按国家统一公布的记账利率计算利息,工作人员退休前,本人职业年金账户的累计储存额由同级财政拨付资金记实。也就是说,单位缴费最终会”记实”进入你的账户,并不是画饼;而对非财政全额供款的单位,单位缴费直接实账积累并市场化投资运营。总之,这笔钱是真实进入你个人账户的。
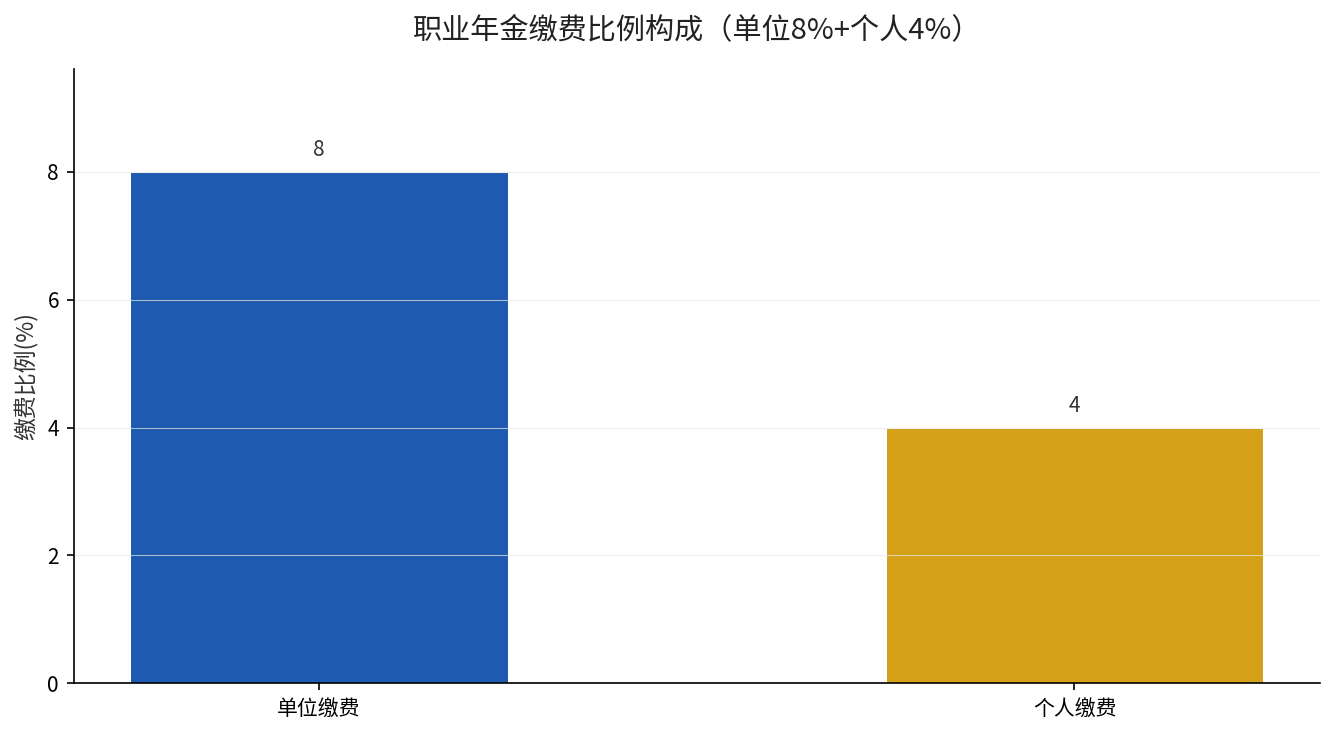
那么缴费比例到底是多少?根据办法第四条:单位缴纳比例为工资总额的8%,个人缴费比例为本人缴费工资的4%,由单位代扣。也就是说,你个人只出4%,单位再额外出8%,共同进入你的职业年金个人账户。
误解三:”职业年金退休后一次性发完就没了”
并非如此。办法第九条明确了三种领取情形,以按月领取为常态:
- 正常退休:达到国家规定退休条件并依法办理退休手续后,由本人选择领取方式——既可以按月领取(按本人退休时对应的计发月数计发职业年金月待遇标准,发完为止),也可以一次性用于购买商业养老保险产品,依据保险契约领取待遇。选定后不再更改。
- 出国(境)定居:职业年金个人账户资金可按本人要求一次性支付给本人。
- 在职期间死亡:其职业年金个人账户余额可以继承。
同时办法明确”未达到上述领取条件之一的,不得从个人账户中提前提取资金”,所以职业年金是专款专用的养老储备,不能提前随意支取。
一句话总结
职业年金是机关事业单位专属的”第二支柱”养老钱,单位缴8%、个人缴4%都进入你名下的个人账户,退休后按月或一次性领取,账户余额可继承——你个人只掏4%,单位帮你再补8%,这并不是白缴,也不是画饼。
常见问答(FAQ)
问:我换了单位,账户里的职业年金怎么办?
办法第八条规定,工作人员变动工作单位时,职业年金个人账户资金可以随同转移;新单位已建立职业年金或企业年金制度的,原账户资金随同转移。
问:职业年金和企业年金能同时有吗?
不能简单叠加。职业年金对应机关事业单位岗位,企业年金对应企业岗位,取决于你所在单位的性质,换单位时账户按规定转移衔接。
问:个人缴的4%和单位缴的8%,退休后我都能取吗?
能。个人缴费直接计入个人账户,单位缴费(记账或实账)也计入你本人账户,退休时一并作为职业年金待遇发放或计发,账户余额享有继承权。
来源:《机关事业单位职业年金办法》(国办发〔2015〕18号,国务院办公厅2015年3月27日印发,2015年4月6日发布)。文中缴费比例、领取方式、实施时间等均引自该办法原文。