
职业年金单位缴8%个人缴4%:退休后到底能多领多少钱?
很多人把职业年金当成”体制内的隐形福利”,但真要问一句:这笔钱退休后每月能多拿多少,十个有八个答不上来。
今天不绕圈子,直接拿一个人的工资单,把职业年金这笔账从缴费到领钱一步步算给你看。
同样一个人,缴职业年金和不缴,差在哪
先设定一个具体的例子。某机关单位职工老李,缴费工资按8000元计算(具体基数以当地上年度职工月平均工资及本人缴费工资核定为准),单位给他缴纳职业年金的比例是本单位工资总额的8%,个人再缴本人缴费工资的4%。
这意味着,老李每个月的职业年金账户里,会进两笔钱:单位缴8000×8%=640元,个人缴8000×4%=320元,合计960元。
这笔钱不是进了统筹大池子,而是实实在在记在老李个人名下,采用个人账户方式管理。
这笔账怎么算:从缴费到领钱的完整链条
职业年金的规则写得很清楚,依据国务院办公厅印发的《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年3月发布,自2014年10月1日起实施):单位缴费按个人缴费基数的8%计入本人职业年金个人账户,个人缴费直接计入个人账户,基金投资运营收益也一并计入。
也就是说,老李每月960元,一年就是11520元,全部进他个人账户。缴费时间越长、工资基数越高,账户里攒的钱越多,这笔账不掺任何水分。
退休后能领多少,公式简单到一句话:职业年金月待遇 = 个人账户储存额 ÷ 计发月数。
计发月数是国家统一规定的,跟退休年龄挂钩:60岁退休对应139个月,55岁对应170个月,50岁对应195个月。
算一笔30年的账,退休后每月能多领多少
回到老李这个例子。假设他从35岁缴到60岁退休,缴满25年,工资基数按8000元不变(实际会随工资调整,这里用固定数方便看清机制),职业年金账户每月进960元。
25年累计下来,光本金就有960×12×25=28.8万元,这还不算每年投资运营的收益部分。
60岁退休,计发月数139,那么职业年金月待遇大约为:288000 ÷ 139 ≈ 2072元。
这笔钱是在基本养老金之外额外发的,发完账户里的钱为止,账户余额还能继承。也就是说,同样是退休,缴了职业年金的老李,每个月能多拿两千块左右的补充养老金。
注:以上为按固定基数的简化测算,用于说明计算机制。实际金额随缴费基数、年限、投资收益率以及各地具体执行口径而变化,请以个人账户实际储存额和退休时核定结果为准。
职业年金和企业年金,别混着算
同样是补充养老保险,职业年金和企业年金长得像,但规则差得远。潜江市人力资源和社会保障局2025年4月16日的公开说明把两者的区别讲得很清楚,这里给你划重点。
职业年金强制建立,适用于机关事业单位及其编制内工作人员,单位8%加个人4%,合计12%进个人账户,基金由省级集中委托投资运营。
企业年金是自愿建立,由企业和职工协商,企业缴费每年不超过本企业职工工资总额的8%,企业和个人合计不超过工资总额的12%,能否建立全看单位意愿。
两者最大的分野就在一个”强”字:职业年金是制度性安排,人人都有一份;企业年金靠单位自觉,覆盖到3343万职工,还不到企业中七分之一。
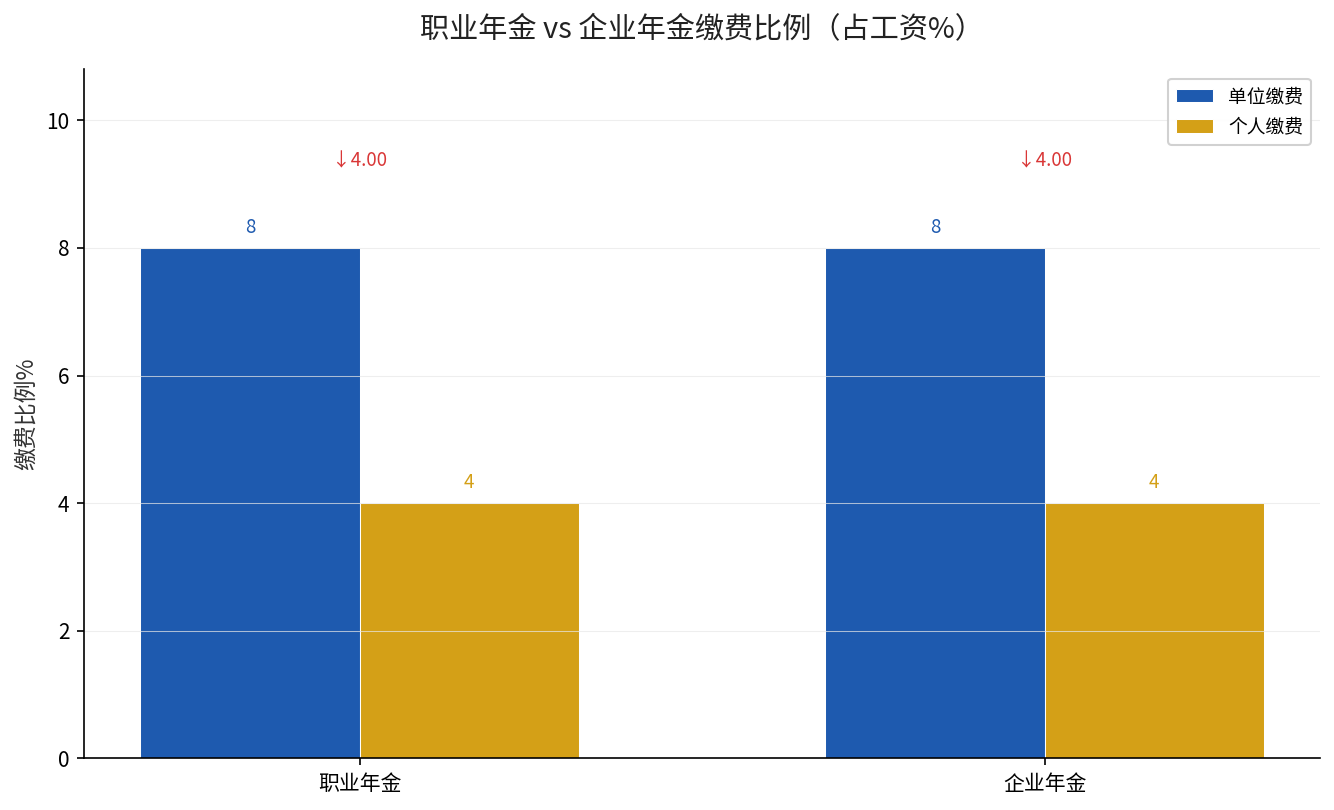
从这张图能一眼看出差距:职业年金的12%是刚性写进办法里的,而企业年金的12%是”天花板”而非”地板”,实际建立与否、缴多少,全凭企业协商结果。
说穿了就一句
职业年金就是国家给机关事业单位职工写进文件的一份”强制存钱计划”,单位帮你缴大头,退休后按账户余额除以计发月数,每月多领一笔补充养老金。
想知道自己退休时职业年金账户里攒了多少钱、每月能领多少,登录当地人社掌上服务(如支付宝”豫事办”、上海人社APP等)查一下职业年金个人账户就能看到。
你的职业年金账户现在攒到多少了?查完可以在评论区说说,差距可能比你想的还大。