机关事业单位的朋友退休时,职业年金账户里往往躺着几十万。这笔钱不是一笔到账,而是两种取法二选一:按月领发完为止,或者一次性买成商业养老保险。选错了,可能就是每月差几百、到老差几万的差别。今天用同一个账户30万,把两笔账一起算清楚。
同一个账户30万,按月领能领多少
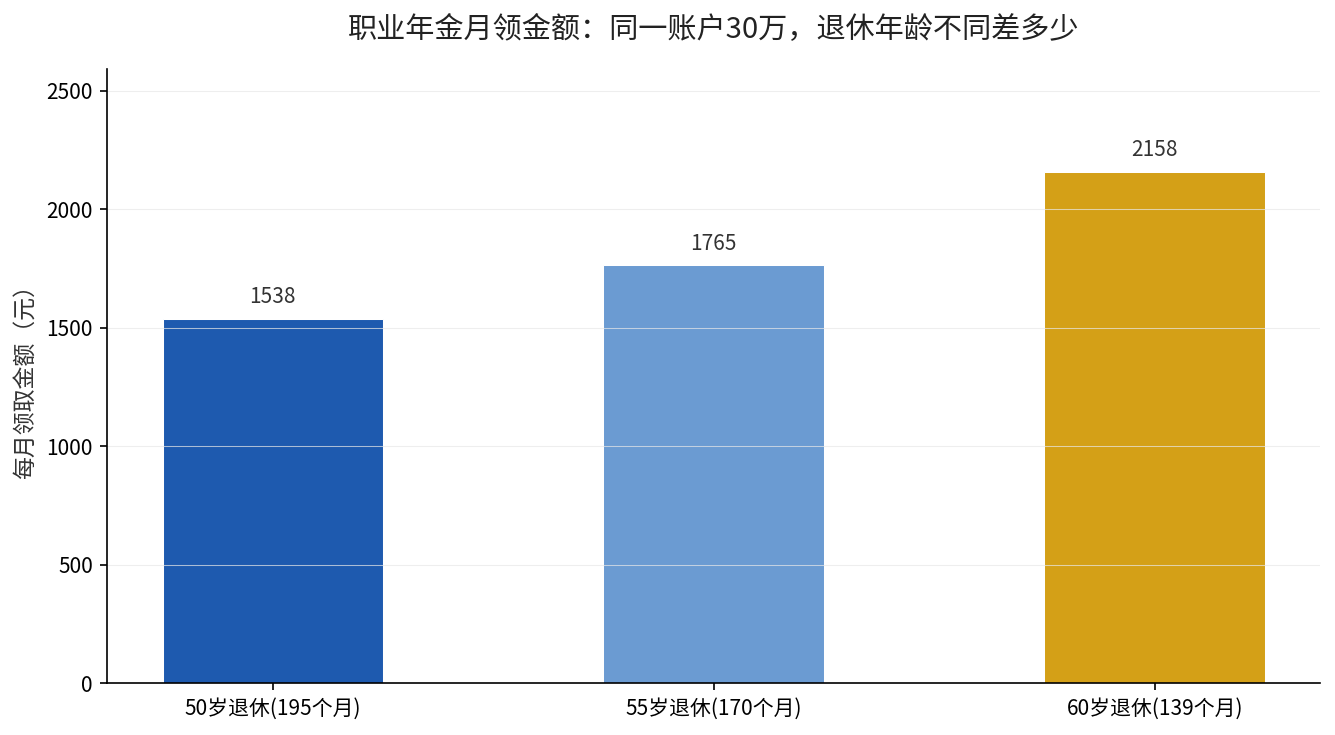
职业年金按月领取,用的是基本养老保险个人账户那一套计发月数。60岁退休对应139个月,55岁对应170个月,50岁对应195个月。算法很简单:账户余额除以计发月数。
假设你账户里有30万,60岁退休,那就是300000÷139=2158元/月。如果是55岁退休,300000÷170=1765元/月。50岁退休就更低,只有1538元/月。退休越早、计发月数越大,每月摊得越薄。
这里有个关键点很多人搞混:职业年金不是发终身的。它和基本养老保险的个人账户养老金不一样,后者领空之后由统筹基金接着发,待遇不降。职业年金一旦账户余额领完,这一部分钱就彻底停了,一分不会多给。
如果买成商业保险,又是另一个算法
第二种取法是一次性把账户余额买成商业养老保险,之后按保险契约领,可以领一辈子。保险公司的精算逻辑是把你账户里的本金,按预期寿命摊到一个终身的现金流里。
效果上,买商业保险的优势在于”活多久领多久”:如果你长寿,领到90岁还在领,那总领取额可能远超本金。缺点是每月到手的金额通常比”按月领发完为止”要低,因为保险公司要留出长寿者补贴早逝者的平衡空间,还要覆盖自己的管理成本。
按月领发完为止,则正好相反:每月金额高,但一旦领到139个月(60岁退休)账户就空了,之后归零。两边的本质差别,就落在”你对自己寿命的预期”上。
这两种领取方式的政策依据,来自国务院办公厅印发的《机关事业单位职业年金办法》(国办发〔2015〕18号)。办法明确:本人可选择按月领取,也可选择一次性用于购买商业养老保险产品,一旦选定不再更改;出国定居或在职死亡的,个人账户余额可一次性支付或继承。来源:中国政府网,国办发〔2015〕18号,2015年3月27日发布。
拆开看,差别就两笔
| 对比项 | 按月领(发完为止) | 买商业保险(领终身) |
|---|---|---|
| 60岁账户30万月领 | 约2158元 | 按月摊薄,通常低于2158元 |
| 领取期 | 139个月(约11.6年) | 终身 |
| 领完账户后 | 停发归零 | 继续领 |
| 身故余额 | 可继承 | 按保单条款,可能低于账户余额 |
表格看下来,其实没有绝对的好与坏:按月领适合对预期寿命不抱太乐观、希望每月多拿、也看重”走得早有余额留给家人”的人;买商业保险适合家族有长寿基因、想锁死终身现金流、怕活的比账户久的人。
底子其实是3.78万亿在给你打工
两种取法背后,职业年金账户里的本金在退休前一直在市场化投资。人社部2026年4月17日公布的《2025年全国职业年金基金市场化投资运营情况》显示,截至2025年底,全国31个省(自治区、直辖市)、新疆生产建设兵团和中央单位职业年金基金投资运营规模达3.78万亿元,自2019年2月启动市场化投资运营以来,年均投资收益率为4.86%。来源:人力资源和社会保障部官网,2026年4月17日发布。
正是这4.86%的长期复利,让你的账户比”个人缴4%、单位缴8%”的原始积累更厚。单位缴的8%和你个人缴的4%全部计入个人账户,不做统筹,这是职业年金和个人养老保险最大的不同。关于单位缴8%个人缴4%这笔钱到底值不值,我们之前写过一篇:职业年金单位缴8%个人缴4%一次说清。
说到底,就看你问自己一个问题
你更怕”活得不够久,钱没领完”,还是更怕”活得太久,钱没了”?前者选按月领,后者选商业保险。如果你实在拿不准,也可以考虑:主账户按月领、留一部分一次性买保险的组合,只是职业年金政策规定”本人选择任一领取方式后不再更改”,所以要在一开始就定清楚。
想知道自己账户按计发月数每月能领多少,把账户余额和退休年龄留在评论区,我按你的情况帮你把账算到元。