
职业年金缴满30年比15年多领多少?同一笔钱,差距翻了2倍
同样是机关事业单位的编制内人员,有人退休后职业年金每月只领几百块,有人却能领上千块。差距不在身份,而在缴费年限。
同样条件,差多少?
先设定一个具体的人:小张,机关事业单位编制内,缴费工资基数固定按每月8000元算。职业年金的钱从哪里来?单位按缴费基数的8%缴,个人按4%缴,合计12%全部进入他个人的职业年金账户,归他本人所有。这个比例全国统一,写死在《机关事业单位职业年金办法》(国办发〔2015〕18号)第四条里。
也就是说,小张每月进账的职业年金是:8000 × 12% = 960元,一年就是11520元。
等他60岁退休时,职业年金每个月领多少,取决于两个数:账户里攒了多少,以及计发月数。60岁退休对应的计发月数是139个月。公式就是——月领取额 = 退休时个人账户累计储存额 ÷ 139。
这里为了直观对比,我们按最简单的口径(暂不考虑每年的投资收益和记账利率)算一笔账:
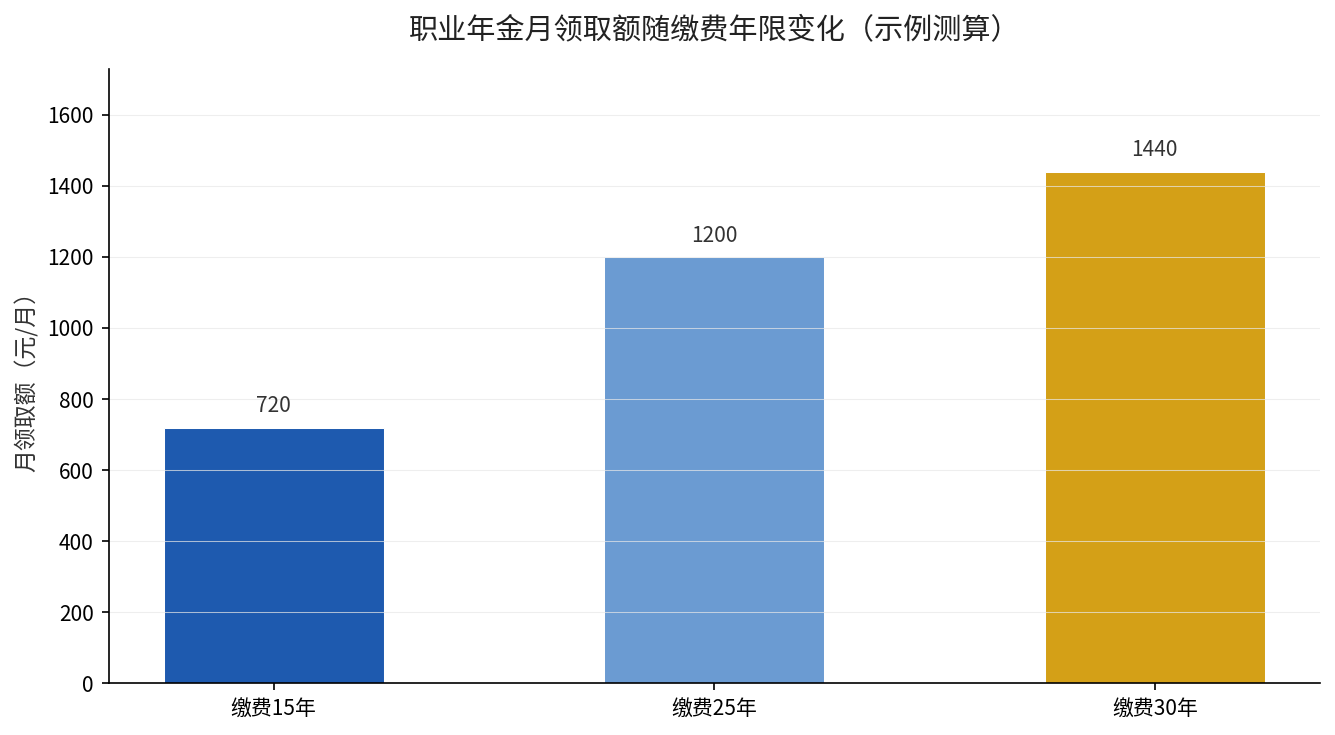
- 缴15年:账户累计约 960 × 12 × 15 = 17.28万元,月领约 172800 ÷ 139 ≈ 1243元
- 缴25年:账户累计约 960 × 12 × 25 = 28.8万元,月领约 288000 ÷ 139 ≈ 2072元
- 缴30年:账户累计约 960 × 12 × 30 = 34.56万元,月领约 345600 ÷ 139 ≈ 2486元
拆解差距来源
这笔账的差距,本质上只有一个变量:缴费年限。因为缴费比例(12%)和缴纳基数(工资)是固定的,剩下的就是时间在帮你滚雪球。
缴30年比缴15年多了整整15年的积累,账户金额直接翻倍(34.56万 vs 17.28万),月领取额也从1243元涨到2486元,正好也是约2倍。更关键的是,实际领的还往往比这个数字更多——因为账户里的钱在退休前一直在做市场化投资运营,收益会滚入账户。
需要注意的是,职业年金的个人缴费部分是实账积累,做实打实地投资;而单位缴费部分,财政全额供款单位是记账式(俗称”虚账”),退休前由财政一次性记实本息。无论如何,最终退休时账户里算的是一笔总额,除以计发月数,就是每个月的职业年金。
结论:选长缴还是短缴?
对绝大多数还在位的机关事业单位人员来说,答案很明确:能多缴就多缴,能长缴就长缴。
因为职业年金是纯粹的个人账户制度,多缴长缴的部分,100%进入你自己的账户,退休后100%按计发月数领回来,中途离职还能随同转移,领不完的余额还能继承。它不像基本养老保险里有统筹互济,你缴的每一分钱,都只属于你自己。
所以,别嫌现在每月从工资里扣那4%心疼——那960元里,单位还额外给你贴了8%(640元),等于你出320元,账户里实打实进960元。这笔”单位帮缴”的账,越早开始、缴得越久,滚得越大。
来源:《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年发布)、《北京市机关事业单位工作人员养老保险制度改革实施办法》(北京市人民政府门户网站,2019年5月22日发布)、《本市贯彻〈国务院关于机关事业单位工作人员养老保险制度改革的决定〉的实施办法》(上海市人民政府,2020年8月24日发布)。