
职业年金账户30万,60岁退休每月领2158元、55岁只领1765元,多缴5年到底值不值
机关事业单位的“五险二金”里,职业年金是最容易被人忽略、却又真金白银影响退休收入的那一笔。同样是账户里攒下30万元,为什么有人每月领2158元,有人只能领1765元?差别不在钱的多少,而在一个很多人没算明白的数——计发月数。今天用算账的方式,把这件事掰开讲透。
同样30万,先看三个数字
职业年金退休后每月领多少,公式只有一步:用退休时个人账户累计储存额,除以你对应的计发月数。计发月数由退休年龄决定,写死在《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年发布)里。
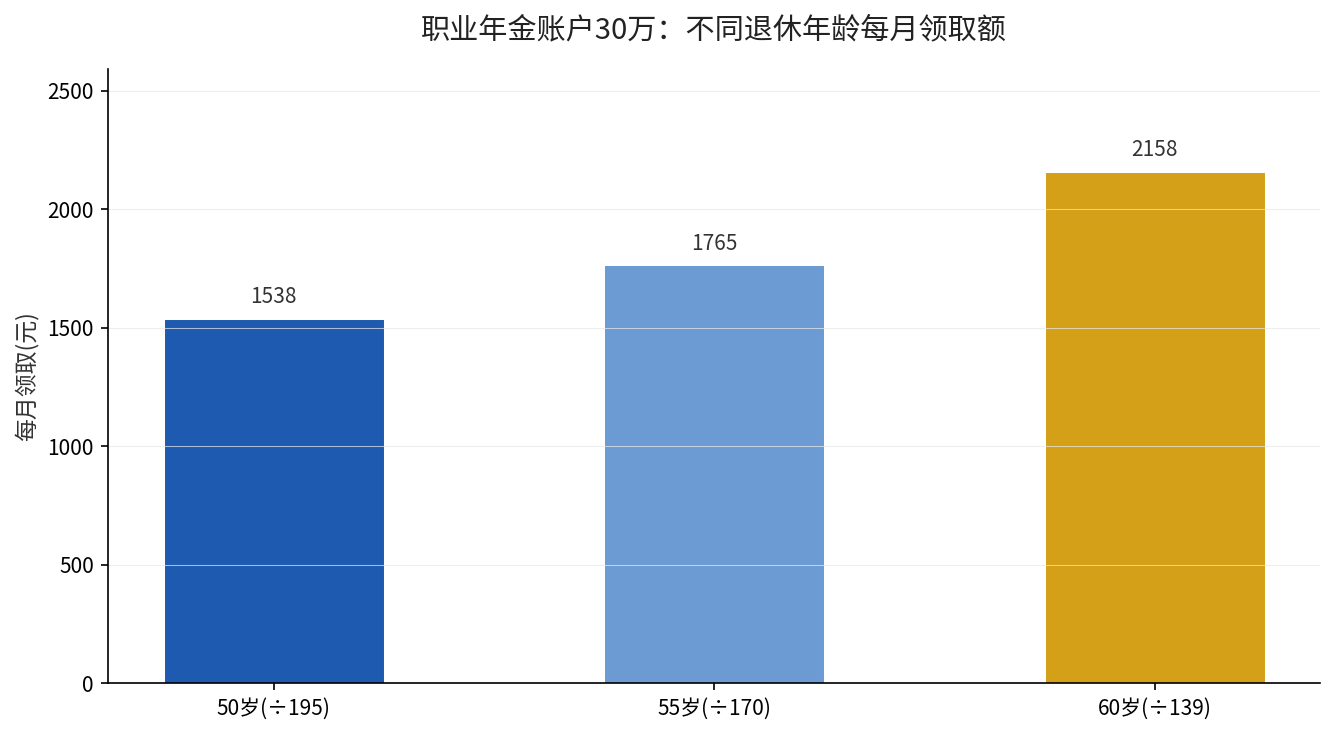
50岁退休,计发月数195个月;55岁退休,170个月;60岁退休,139个月。年龄越大、月数越小。拿30万账户余额套进去,结果一目了然。
- 50岁退休:300000 ÷ 195 ≈ 1538元/月
- 55岁退休:300000 ÷ 170 ≈ 1765元/月
- 60岁退休:300000 ÷ 139 ≈ 2158元/月
从50岁到60岁,同样的30万,每月领取额从1538元涨到2158元,差出整整620元。这620元不是钱变多了,而是“分蛋糕的月份”变少了——这层关系,正是下面这张图要说的。
多缴5年,值不值?先拆两笔账
既然60岁每月比55岁多领393元,很多人会以为“晚退休5年”纯粹是占便宜。其实账要分两面看,不能只看单月数字。
第一笔,是“每月多领”的账。55岁退休从55岁就开始领,每月1765元;60岁退休要等到60岁才开始领,每月2158元。55岁到60岁这5年间,早退休的人已经先领了5年、合计约10.59万元,而晚退休的人这5年一分钱没到手,还多缴了5年费。这5年的“先发优势”,是单看每月差393元根本看不出来的。
第二笔,是“总领取”的账。职业年金的计发月数只是算每月领多少的除数,不是“发满这些月就停”的期限。只要账户里还有余额,就继续按标准发;账户里有投资收益滚存,很多人实际领的年头比计发月数更长。所以“55岁比60岁每月少领但早领、总月数多”与“60岁月领高但起步晚”之间,谁的总和更多,因个人账户的投资收益和实际寿命而异,没有一刀切答案。
那个被误解最多的“139”,到底是什么意思
很多人一听“139个月”,就以为只能领139个月、领满就没了,心里一慌。这是对计发月数最常见的误读——139只是换算每月领取额的“分母”,不是领取的“终点”。
职业年金和企业年金同属第二支柱,逻辑完全一致:账户余额除完计发月数,得到月领标准;余额没领完就继续领,直到清零。领完之后,职业年金自然停发,但这不影响你的基本养老金照常发放。换句话说,这笔钱是你退休收入的“加法”,领完不会倒扣基本养老金,更不会“发丢”。延伸阅读:职业年金3.78万亿在管运营,每月到底能多领多少钱。
结论:晚退每月多,早退先落袋,先看你要哪种
如果把两种情况摆在一起,结论就清楚了。看重单月现金流、想退休后手头宽裕的人,尽量往60岁靠,每月能多领几笔;更在意“先落袋为安”、身体或家庭需要早点停下来的人,55岁退也完全合理,无非是每月少一点、但早一点、领得久一点。
这背后真正该做的,不是纠结年龄,而是先搞清楚自己账户里到底有多少钱。职业年金的缴费比例和积累方式,是固定的:单位按本单位工资总额的8%缴费,个人按本人缴费工资的4%缴费,两边合计12%全部进入你的个人账户,依据是《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号,2015年1月14日发布)。比例全国统一,不随地方浮动。
那么你的职业年金账户现在攒了多少?登录电子社保卡,找到职业年金个人账户入口,先看累计储存额,再对着计发月数表,用“余额 ÷ 对应月数”算一遍,你退休后的“第二笔钱”每月到底有多少,心里就有底了。你更愿意按月多领,还是早点把第一笔落到手里?把想法留在评论区,我帮你算细账。