
2026年6省养老金缴费基数出炉:北京下限7270元、辽宁4533元,同样缴费差在哪?
截至2026年9月14日,已有近20个省级地区公布2026年度企业职工社会保险缴费基数上下限。数字摆出来第一眼就打架:北京下限7270元,辽宁下限4533元,两地相差2737元。
但真正的问题不是谁高谁低,而是这个数字到底管什么——它管你每月掏多少,不管你退休领多少。把这两件事混在一起,账就会算歪。
政策核心:三个数先分清楚
第一组是养老保险缴费基数上下限。辽宁省人力资源和社会保障厅《关于公布2026年养老保险缴费基数等有关问题的通知》(辽人社〔2026〕19号,成文日期2026年8月18日,2026年8月31日发布)明确:2026年企业职工基本养老保险、机关事业单位养老保险个人缴费基数上限为每月22665元,下限为每月4533元。
第二组是全省全口径城镇单位就业人员平均工资,也就是常说的社平工资。辽宁省2026年度适用的全口径月平均工资为7555元,上限22665元正好是它的300%,下限4533元是它的60%。上下限不是凭空定的,是按社平工资的60%到300%划出来的两条边线。
第三组是养老金计发基数——这才是算退休待遇时用的那个数,和缴费基数上下限是两套数。2026年已经公布的地区里,上海12577元/月、内蒙古8430元/月、黑龙江7705元/月、河北7521元/月、贵州7376.75元/月,其余多数省份集中在当年9到11月公布。
对谁影响最大:三类人的账完全不一样
第一类,月工资低于本地下限的人。你的缴费基数会被按下限托底。辽宁的下限从上一年的标准往上走,不管你工资涨没涨,基数按4533元算,养老保险个人部分就是4533元×8%,每月约362.64元。
第二类,月工资落在上下限之间的人。基数就是你的实际工资,上下限调整对你几乎没有直接影响。比如一位职工上年度月平均工资5000元,2026年缴费基数仍是5000元,不因下限上调而改变。
第三类,月工资高于上限的人。超过22665元的部分不计入基数,对你来说缴费是有天花板的——再多缴也不进养老账户。
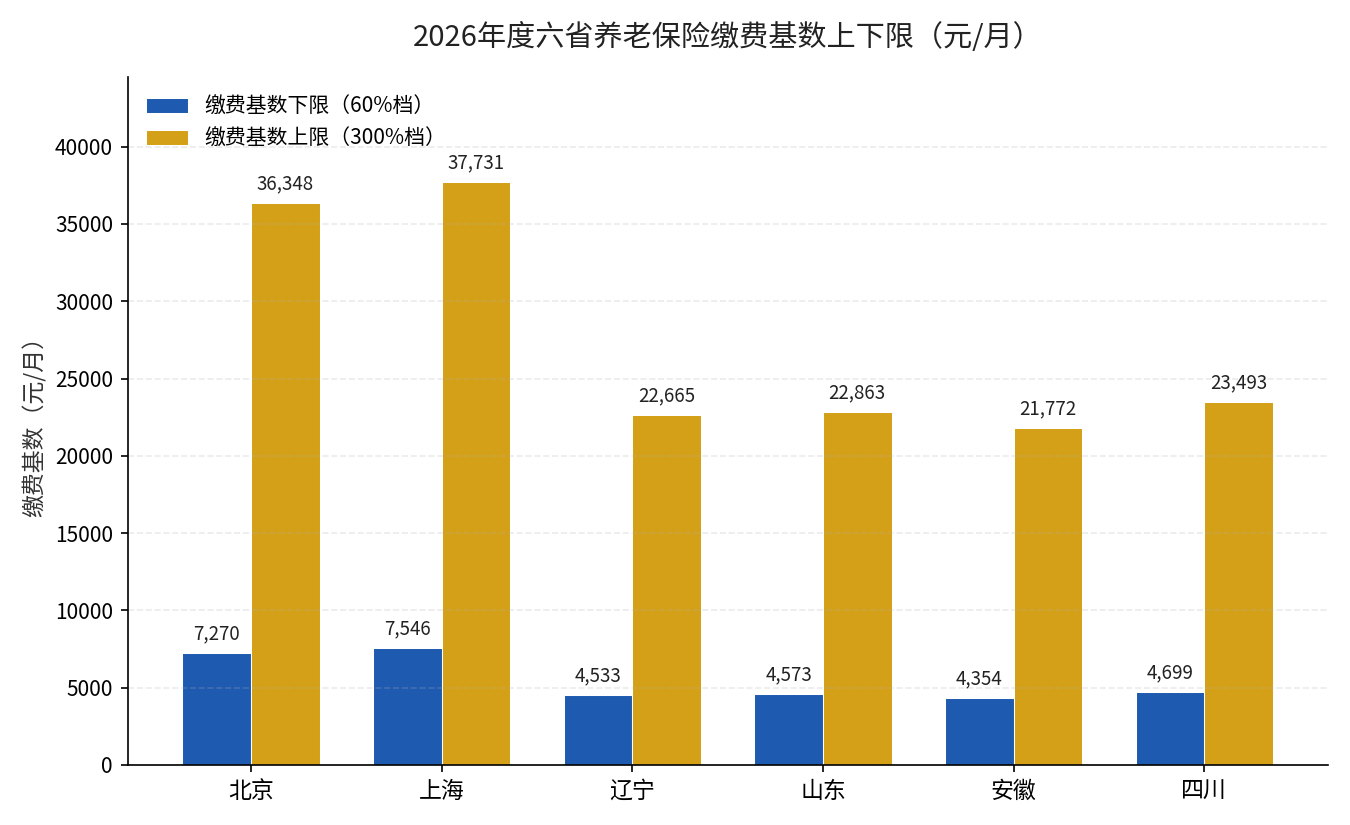
把六省放在一起看,差距主要来自社平工资本身。北京全口径平均工资12116元、下限7270元、上限36348元;上海平均工资12577元、下限7546元、上限37731元;山东平均工资7621元、下限4573元、上限22863元;安徽平均工资7257元、下限4354元、上限21772元;四川平均工资7831元、下限4699元、上限23493元。
| 省份 | 2026年缴费基数下限(元/月) | 2026年缴费基数上限(元/月) | 全口径月平均工资(元) |
|---|---|---|---|
| 北京 | 7270 | 36348 | 12116 |
| 上海 | 7546 | 37731 | 12577 |
| 辽宁 | 4533 | 22665 | 7555 |
| 山东 | 4573 | 22863 | 7621 |
| 安徽 | 4354 | 21772 | 7257 |
| 四川 | 4699 | 23493 | 7831 |
表格里最容易被误读的一点:上限和下限并不是「你要交的钱」,而是「用来算钱的尺子」。北京下限7270元,不是让你每月交7270元,而是用7270元乘各险种的缴费比例,算出应缴金额。
时间线:公布时间不等于执行时间
2026年这一轮公布节奏集中在下半年。四川9月7日公布,上限23493元、下限4699元;安徽9月4日公布,上限21772元、下限4354元;辽宁8月31日公布,8月18日成文。
但公布时间和执行时间是两回事。北京、上海明确从2026年7月起执行,安徽和湖南的标准适用于2026年1月1日至12月31日。新标准公布前已经按旧标准缴过的月份,需要重新核算,少缴的部分补上,这就是「补差」。
补差不是把同一个月重新收一遍,也不是所有参保人都要补。北京市人社部门明确,因上下限调整产生的补差金额在2026年9月处理生成,无需单位申报;安徽明确相关补差可在2026年底前分次或一次性缴纳,其间不加收滞纳金和利息。
另一件容易混的是险种范围。北京这次公布的上下限适用于养老、失业、工伤、职工基本医疗保险(含生育保险)四类;湖南公布的上下限只适用于养老、工伤、失业三项。同样一笔基数调整,落到你工资条上能刷出多少行,取决于当地通知覆盖了几个险种。
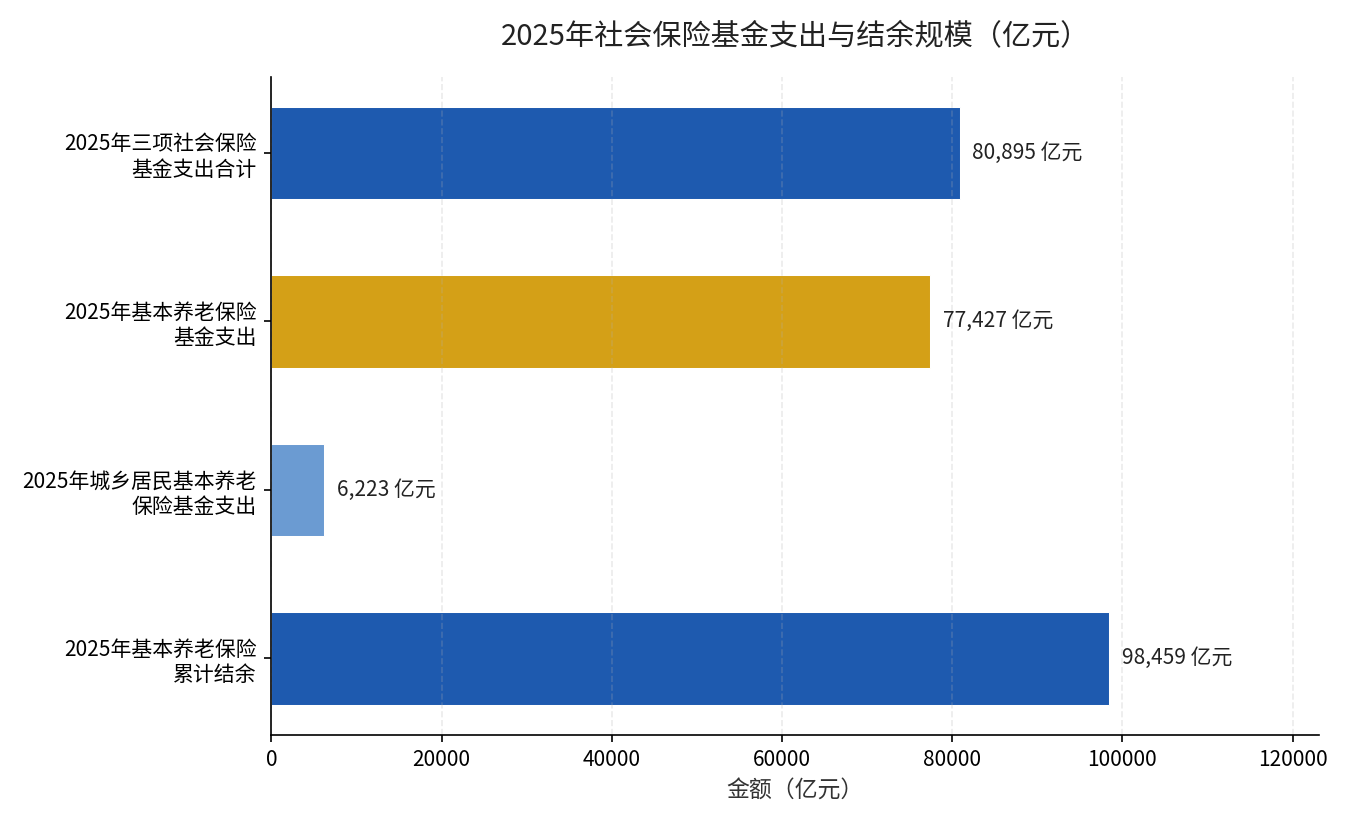
基数往上涨的同时,基金一侧的变化也在发生。2025年三项社会保险基金支出合计80895亿元,比上年增加4776亿元、增长6.3%;基本养老保险基金支出77427亿元,城乡居民基本养老保险基金支出6223亿元,年末基本养老保险基金累计结余98459亿元。缴费基数的抬升,本身就是应对支出增长的一个前端动作。
现在该做什么:四件事,对着工资条就能办
第一件,先确认自己的缴费基数落在哪个区间——是按下限托底、按实际工资、还是被上限封顶。三种情况,多缴或少缴的逻辑完全不同。
第二件,别把缴费基数当成养老金预估数。要估退休待遇,用的是本省的计发基数,不是缴费基数。我们之前算过天津这笔账:天津计发基数9417元、社平工资8540元,两套数各管一摊,混着用必然算歪。
第三件,如果收到补差通知,先看清补的是哪几个险种、哪几个月,再决定分次缴还是一次性缴。安徽的口径是可以分次,且不收滞纳金,这个缓冲期值得用足。
第四件,灵活就业人员要自己盯基数档位。60%档和100%档之间的差别,最终会落在每月的个人账户积累上,一年一年滚下来不是小数。
你的缴费基数是多少?打开电子社保卡或者翻一下最近的工资条就能查到,留言告诉我省份和基数,我帮你算这笔账。
来源:辽宁省人力资源和社会保障厅《关于公布2026年养老保险缴费基数等有关问题的通知》(辽人社〔2026〕19号,2026年8月18日成文、2026年8月31日发布);新京报《近20省份公布社保缴费新基数,你的社保费会涨吗》(2026年9月14日);《2025年度人力资源和社会保障事业发展统计公报》(人力资源和社会保障部,2026年)。