
个人养老金四大产品对比:稳健2.54%与进取17.56%,你的钱该往哪放?
个人养老金账户里的钱,到底该买储蓄、理财、保险,还是基金?这个问题,2026年已经有了一份可以对照的真实成绩单。
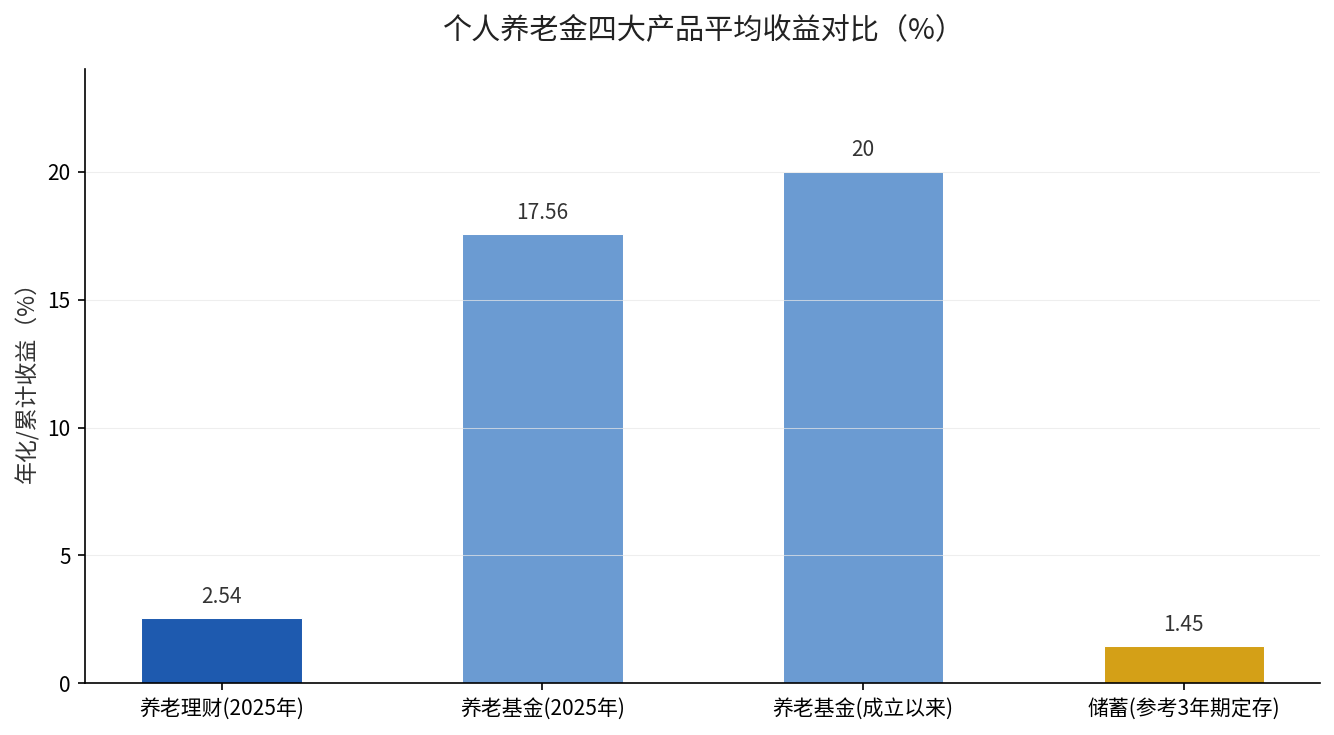
先看一个真实的分化:同样是个人养老金产品,2025年养老理财的平均回报是2.54%,而个人养老金基金(Y类份额)的平均收益是17.56%。同样是养老钱,一个追求”稳”,一个追求”涨”,一年下来差距超过15个百分点。
同样一笔钱,四个方向能差多少?
我们先设定一个统一的场景:你在个人养老金账户里每年存入12000元(顶格缴费),同样存一笔、缴到退休,分别投向四类产品,结果会完全不同。
国家社会保险公共服务平台的数据显示,截至2026年1月21日,个人养老金产品目录已达1293只。其中保险类产品数量最多,有480只(包括年金保险、两全保险、专属商业养老保险等);储蓄类产品466只,主要为银行存款;基金类产品310只;理财类产品37只,数量最少。
四类产品,本质上是四种”风险—收益”的取舍。我们逐一拆开看:
- 储蓄类:主要是养老专属存款,收益锁定、几乎无波动,但利率水平受整体存款利率下行影响,吸引力持续走低。
- 理财类:以”固收+”为主,2025年平均回报2.54%,比存款略高,但波动也稍大。
- 保险类:通过年金、两全险锁定长期”确定性”,适合追求”保底、稳拿”的人群。
- 基金类:弹性最大,2025年平均收益17.56%,但波动和回撤也最明显。
拆解差距来源:收益从哪来,风险也从哪来
为什么基金能做到17.56%,理财只有2.54%?差距的根本在于”权益资产的占比”。
根据Wind数据,截至2025年末,个人养老金基金总规模达185亿元,较2024年末的91亿元增长超100%。而在312只个人养老金基金(Y类份额)里,213只是FOF基金(约68%),70只是被动指数基金(约23%),29只是增强指数基金(约9%)。
被动指数型基金以股票资产为主,收益弹性最大、风险也最高;FOF基金通过股债搭配,收益和风险相对均衡。这正是”高收益背后必是高波动”的体现——2025年的17.56%是一个好年景的数字,不代表年年如此。
再拉长时间看整体:截至2026年4月15日,312只个人养老金基金成立以来平均收益20%,正收益比例高达99%,最高收益超70%。但需要注意的是,这个”99%正收益”是成立以来的累计口径,不能掩盖过程中个别年份的净值回撤。
结论:选哪个?看你的”时间”和”承受力”
不是什么产品更好,而是什么产品更适合你。给三条明确的判断标准:
- 离退休还有20年以上:可以适当配置基金类产品,用时间换空间,平滑波动、博取长期复利。
- 离退休只剩10年以内:建议以储蓄、保险、理财等稳健品种为主,别让临近退休的养老钱去赌短期波动。
- 不懂也不想天天看账户:优先保险和储蓄,锁定确定性和本金安全,省心最重要。
一句话:个人养老金的”产品选择”,本质是在”确定性”和”弹性”之间做一道加减法。年轻、时间充裕,可以偏向基金;临近退休、厌恶波动,就该回归稳健。别用养老的钱,去博一个自己承受不起的短期波动。
来源:国家社会保险公共服务平台(个人养老金产品目录,数据截至2026年1月21日);Wind数据(个人养老金基金规模与收益,截至2026年4月15日);21世纪经济报道《个人养老金理财平均回报达2.54%,资产规模突破122亿元》(2026年1月21日)。