
居民养老保险缴200元和缴5000元,退休后每月差547元,这笔账怎么算?
同样是交居民养老保险,有人每年只交200元,有人咬咬牙交5000元。交得多到底值不值?多出来的钱最后能回来多少?今天就拿真实公式,把这两个档次的账一笔一笔算清楚。
同样条件,差多少?
城乡居民养老金的计算就一个公式:每月养老金 = 基础养老金 + 个人账户养老金。其中个人账户养老金 = 个人账户全部储存额 ÷ 139(139是60岁退休对应的计发月数)。
我们先看两个极端。山西省吕梁市人社部门的官方解读里,给了两个现成的例子(均按累计缴费15年、未计算个人账户利息):
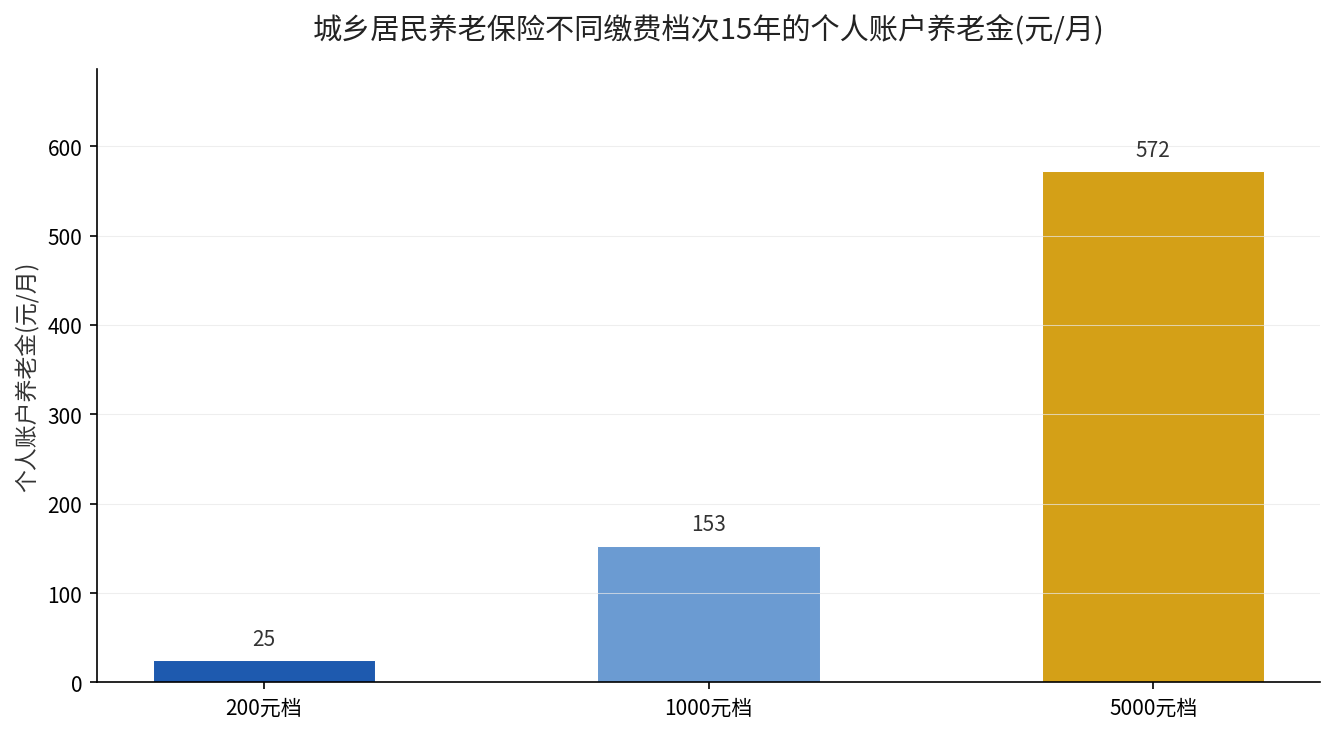
- 按最低档次每年200元缴费15年:个人账户养老金 =(200+35)×15÷139 ≈ 25元/月。
- 按最高档次每年5000元缴费15年:个人账户养老金 =(5000+300)×15÷139 ≈ 572元/月。
单看个人账户这一块,5000元档和200元档,退休后每月就差了约547元。这还只是个人账户部分,没算上国家发的基础养老金。
拆解差距来源:三个数字决定了一切
差距从哪来?拆开看就是三层。
第一层是本金差。200元档15年总缴费3000元,5000元档15年总缴费75000元,本金差了72000元。
第二层是政府补贴差。缴得多,政府补贴也多。根据国务院《关于建立统一的城乡居民基本养老保险制度的意见》,地方政府对参保人缴费给予补贴,补贴标准不低于每人每年30元,对选择500元及以上档次缴费的,补贴标准不低于每人每年60元。档次越高,各地实际补贴往往越高,这部分也全额进你的个人账户。
第三层是计发的放大效应。个人账户储存额 ÷ 139,分母是固定的,分子越大,每个月领的自然越多。所以”多缴”带来的差距,会在退休后按同一个公式被稳定地放大,终身有效。
结论:选高档次还是低档次?
如果你手头宽裕、又想在退休后每个月多一笔稳定收入,选高档次缴费是划算的——因为个人缴费和政府补贴全部进入个人账户,专款专用,还能继承,等于是一笔”强制储蓄+政府加码”。
如果你收入有限,先保证按时缴费、不断档,至少把最低缴费年限攒满,这是领养老金的前提。档次可以后面收入上来后再逐年提高,居民养老允许每年自主选择档次,今年交200、明年交1000,完全不影响。
还有两点要记住:一是养老金是终身发放的,个人账户储存额领完后,由基金继续按原标准支付到去世,不用担心”领完139个月就没了”;二是个人账户余额可以依法继承,参保人死亡后,账户里没领完的钱能留给家人。
一句话:能高就高,不能高先保底。多缴多得、长缴多得,账是算得过来的。
来源
国务院《关于建立统一的城乡居民基本养老保险制度的意见》(国发〔2014〕8号);山西省吕梁市人社局《养老保险政策解读(六十一)高档次缴纳城乡居民养老保险费五大好处》(吕梁市政府网站,2023年6月6日);上海市人力资源和社会保障局《养老金计发月数是139,我只能领139个月养老金吗?》(2021年9月13日)。