
个人养老金产品1245只,4类产品谁最值得买?
想给自己攒点养老钱,打开个人养老金账户一看,产品多得让人眼花。储蓄、理财、保险、基金四类加起来,光是个人养老金专项产品就已经破千只。到底哪一类收益靠谱、哪一类适合你?今天就用官方数据给你排个榜。
先看总量:1245只产品,四类各有多少?
个人养老金制度从2022年11月在36个城市试点,到2024年12月15日推广至全国,产品也在持续扩容。据新华社2026年1月援引人社部披露的信息,截至2024年11月末,全国已有7279万人开通了个人养老金账户。
产品数量方面,从最初的储蓄、理财、保险、基金四类,已经扩到五类——新增了储蓄国债(电子式),按计划将于2026年6月正式纳入投资范围。目前个人养老金产品总数达到1245只,其中储蓄类466只、保险类437只占据绝大多数,基金类305只。从数量上看,储蓄和保险是绝对主力。
榜单:四类产品,谁能打?
| 产品类型 | 代表收益/特征 | 波动风险 | 适合人群 |
|---|---|---|---|
| 专属商业养老保险 | 2025年稳健型平均3.29%、进取型3.33% | 低(有保底) | 求稳、怕亏本 |
| 储蓄存款 | 利率固定、本金安全 | 极低 | 极度保守 |
| 公募基金 | 305只中97%实现正收益 | 中高 | 接受波动、长期持有 |
| 理财产品 | 期限多样、波动较小 | 中低 | 追求略高于存款 |
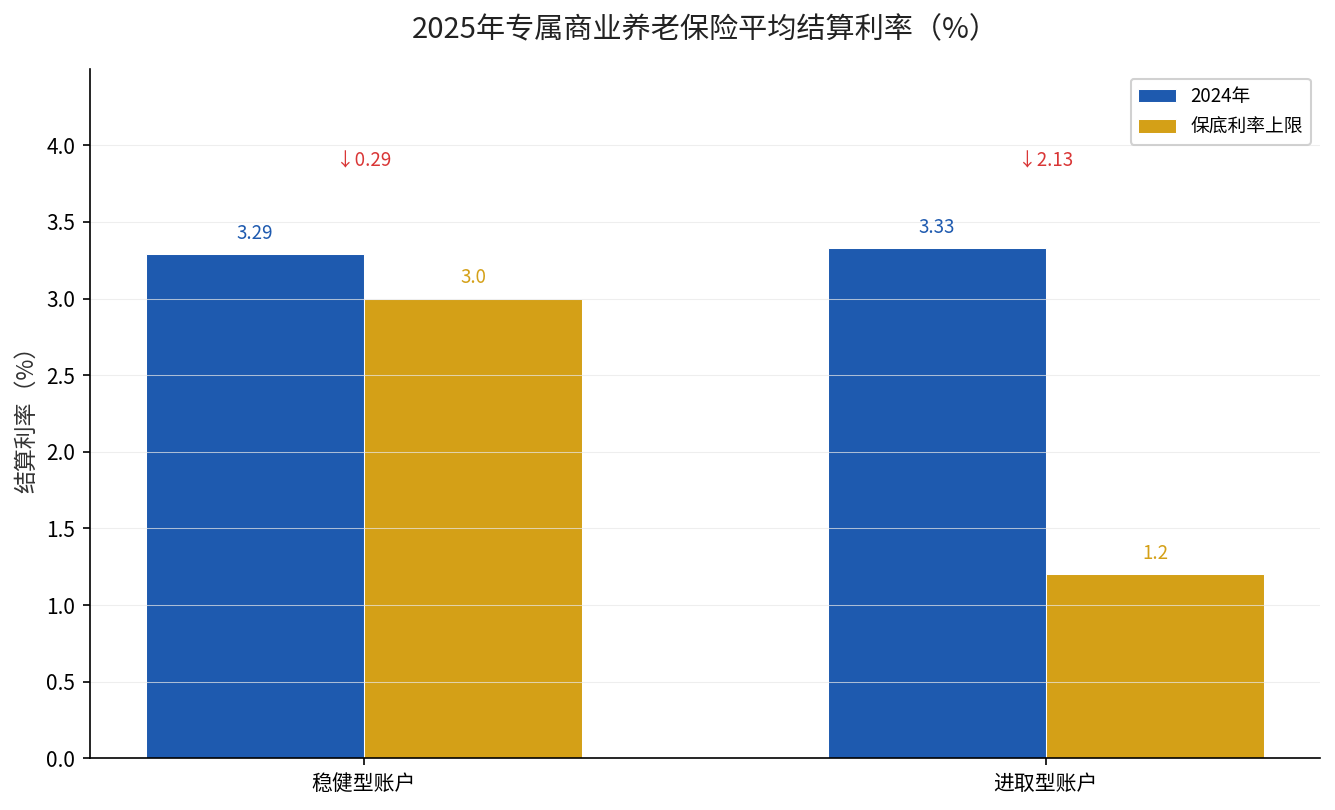
从收益角度看,专属商业养老保险的结算利率是这几类里最有”锚点”的。据《中国银行保险报》2026年初披露,2025年已公布结算利率的40只专属商业养老保险产品中,稳健型账户平均结算利率为3.29%,进取型账户平均为3.33%。在当下市场利率整体下行的环境里,这个数字相当能打。
高的是怎么做到的?低的风险在哪?
专属商业养老险之所以稳,靠的是”双账户”设计——稳健型账户主配低波动资产,保底利率在1.5%到3%之间;进取型账户在保证本金安全的基础上做平衡配置,保底利率为0到1.2%。也就是说,即便市场不好,稳健型账户也有合同写明的保底收益托底,这是它跟基金、理财产品最大的区别。
基金虽然数量上有305只、97%实现正收益,但波动大,赶上行情不好的年份,账户可能浮亏。储蓄存款最安全,但利率逐年走低,长期看跑不赢通胀。
你应该怎么选?
给三条实操建议:
- 临近退休、怕亏本:优先专属商业养老保险的稳健型账户,有保底、结算利率3%上下,是心安之选。
- 还有十年以上才退:可以”保底+进攻”搭配,一部分放保险或储蓄打底,一部分配置指数基金搏长期收益。
- 关注2026年6月的新选择:储蓄国债(电子式)纳入后,极度保守的人又多了一个几乎零风险、利率锁定的选项。
养老钱第一要义是安全,第二才是收益。别被单一产品的高收益宣传带偏,先看清自己的退休时间表和风险承受力,再下手。