
个人养老金”开户热、缴存冷”,你的养老投资策略该变了
一个信号正在变得清晰:个人养老金账户开得起劲,真正往里放钱、做投资的人却不多。据财联社2025年12月报道,截至2024年11月末全国开户数已达7279万户,但缴存率不足21%。开户的钱没落地,长期投资就更无从谈起。这个信号背后,藏着三个你需要重新审视的养老投资策略。
一个信号:缴存率不足两成
先说清楚这组数字意味着什么。7279万户开了户,但真正往里缴存、锁定养老钱的,比例还不到21%。为什么开了户不存钱?中证协旗下《青年群体个人养老金投资行为调查报告》给出了答案:不开户的主要原因是”觉得有社保就够养老了””不了解个人养老金政策”,已开户未投资的则多为”想买的产品不在名录里”以及当期房租、购房等支出压力太大。
这说明,多数人对个人养老金的真正价值——税收优惠和长期复利——还没有算明白账。
影响一(短期):节税立竿见影,最高一年省5400元
个人养老金最大的即时回报是节税。按照财政部、税务总局的递延纳税政策,缴费环节每年12000元的限额可在综合所得中据实税前扣除,投资收益暂不征税,领取时单独按3%的税率计税。
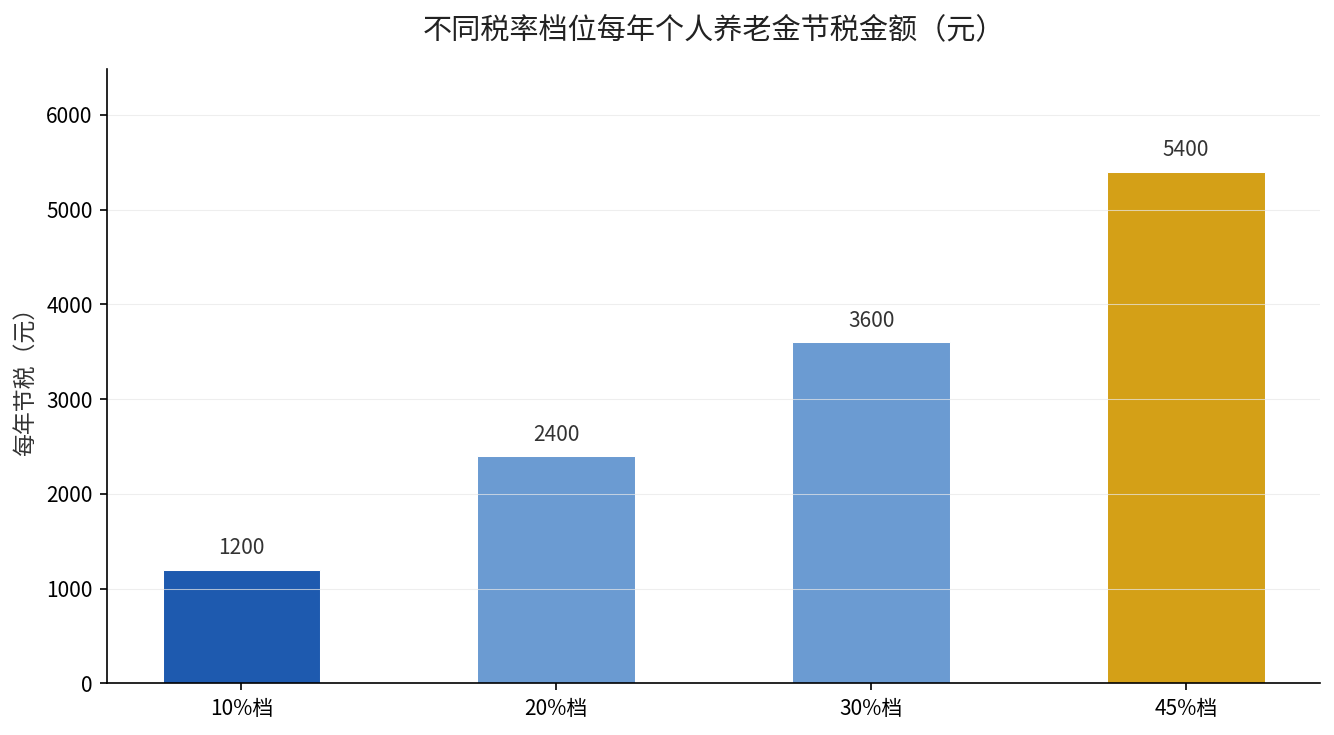
也就是说,你省下的税,等于12000元乘以你自己的边际税率:10%档省1200元,20%档省2400元,30%档省3600元,最高的45%档一年能省5400元。收入越高、税档越高,这笔”确定收益”就越划算。
影响二(中期):缴存与投资的钱在长期复利里滚大
节税只是第一层。真正拉开差距的,是账户里那笔钱通过长期投资产生的复利。个人养老金账户资金可自主配置储蓄、理财、商业养老保险、公募基金等产品。据《中国银行业理财市场半年报告(2025年上)》,截至2025年6月末,个人养老金理财产品份额余额已超151.6亿元,较年初增长64.7%。
关键在”封闭到退休”的特性,反而帮你挡住了中途取钱的冲动,让复利真正有时间滚起来。越早开始,同样的本金,结局天差地别。
影响三(长期):产品扩容,策略从”有没有”转向”怎么配”
2024年12月10日《关于全面实施个人养老金制度的通知》(人社部、财政部、税务总局、金融监管总局、证监会联合发布)落地后,产品供给持续扩容:储蓄国债(电子式)、特定养老储蓄、指数基金陆续纳入,养老理财试点也扩大至全国。选择变多了,核心问题也从”要不要参加”变成了”怎么搭配”。
现在该做什么?
- 先确认你的税档:打开个税APP,看自己去年应纳税所得额对应的税率,估出每年能省多少税。
- 别只开户不存钱:哪怕每年先存一小笔,也比空转强,关键是把”缴费-抵税”的闭环跑通。
- 按退休年限定策略:还有十年以上,用指数基金博长期;临近退休,转向专属商业养老保险稳健型账户。
- 留意2026年6月新纳入的储蓄国债:极度保守人群多一个确定性选项。
养老投资最大的误区,是把它当成”退休以后才想的事”。恰恰相反,政策红利和复利时间都在账上等着你,越早动手越赚。