
职业年金缴费比例全解析:8%+4%,你退休后每月能多领多少?
很多在机关事业单位工作的朋友,工资条上每月都会看到一笔”职业年金”的扣款,却说不清它到底有啥用、将来能领多少。今天我们用一篇文章,把职业年金的缴费比例、计发月数、能领多少钱,掰开揉碎讲清楚。
延伸阅读:《职业年金缴8%单位出、4%个人出,退休后能多领多少?》。
延伸阅读:《职业年金缴满30年比15年多领多少?同一笔钱,差距翻了2倍》。
职业年金到底是什么?
职业年金是机关事业单位工作人员在参加基本养老保险的基础上,额外建立的一项补充养老保险制度。它和你熟悉的基本养老金是两笔独立的钱——退休后先发基本养老金,再按月发职业年金,两者相加才是你每月真正到手的退休待遇。
这个制度的政策依据,是国务院办公厅《机关事业单位职业年金办法》(国办发〔2015〕18号)。文件明确规定,职业年金所需费用由单位和工作人员个人共同承担。
缴费比例:单位8%、个人4%
这是全文最关键的一组数字,请记牢:
| 缴费主体 | 缴费比例 | 计提基数 |
|---|---|---|
| 单位 | 8% | 本单位工资总额(参保人员缴费工资基数之和) |
| 个人 | 4% | 本人缴费工资基数(由单位代扣代缴) |
也就是说,你每月个人只需要掏工资基数的4%,单位帮你配套缴8%,相当于”个人缴1,单位补2″。这笔钱全部进入你个人的职业年金账户,实账积累,市场化运营,收益也归你自己。
这里要强调一句:职业年金采用的是”个人账户”管理方式,个人缴的4%直接计入你的账户,单位缴的8%也按你的缴费基数计入你的个人账户,不是进别人口袋。账户余额还依法享有继承权。
退休后按”计发月数”领钱
退休后,职业年金怎么变成每月的钱?核心公式是:职业年金月待遇 = 个人账户累计储存额 ÷ 计发月数。
计发月数跟你退休时对应的年龄有关,具体数字如下(依据国务院《关于机关事业单位工作人员养老保险制度改革的决定》附件”个人账户养老金计发月数表”):
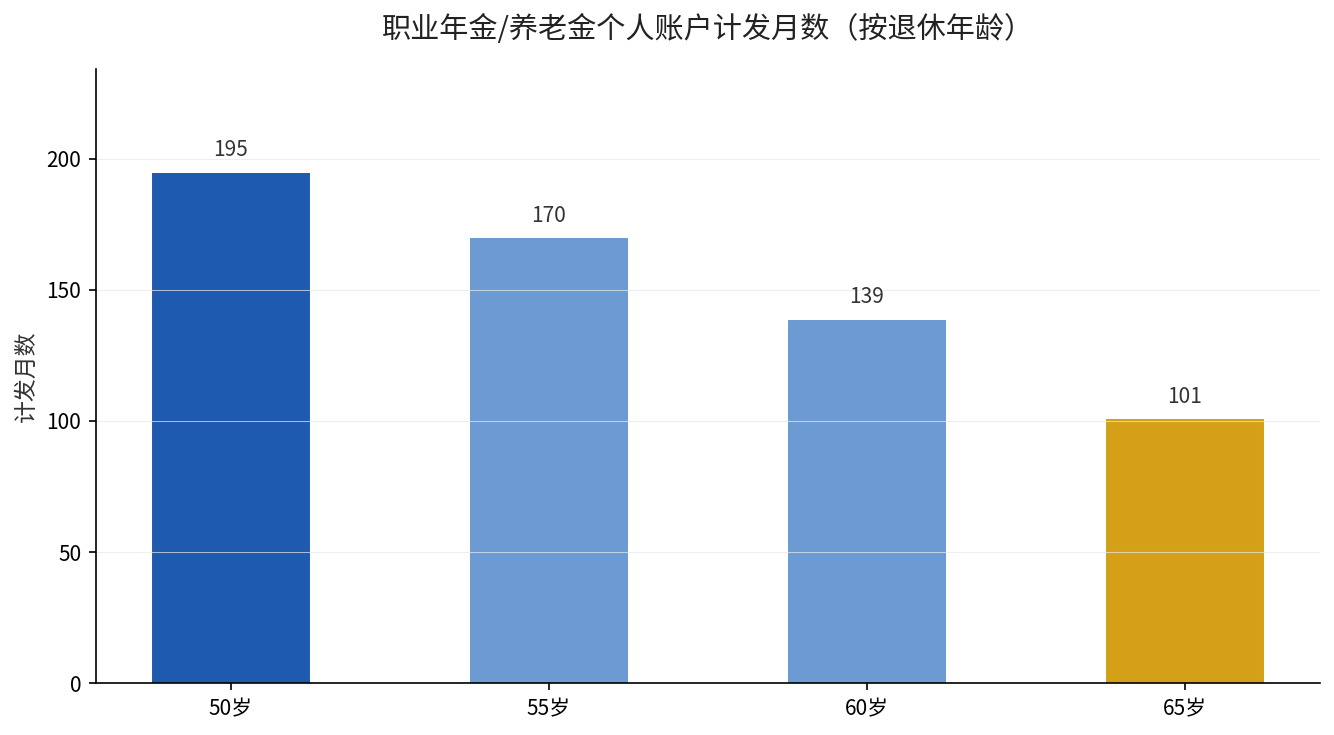
50岁退休对应195个月,55岁对应170个月,60岁对应139个月。退休越晚,分母越小,同样账户余额每月能领到的钱反而越多,这也体现了”晚退多得”的激励。
算一笔账:30年能攒下多少?
假设你60岁退休,缴费工资基数长期稳定在8000元,个人按4%缴费、单位按8%缴费,合计每月进入职业年金账户12%(即960元/月)。一年约11520元,持续缴30年,本金就超过34万元,再加上投资运营收益,账户累计几十万元并不罕见。
按60岁对应的139个月计发月数粗略估算,即便账户只有30万元,每月职业年金也能领到2000元以上;如果账户接近35万元,每月就能领到2500元上下。这笔钱会在基本养老金之外,持续补充你退休后的现金流,直到账户储存额发完为止。
三个容易踩坑的地方
第一,职业年金”发完为止”。它不像基本养老金那样终身发放,账户余额发完后,这笔补充待遇就停了,所以计发月数之前的累积金额直接决定了你能领多久、领多少。
第二,领取方式二选一。你可以选择按计发月数按月领,也可以一次性用于购买商业养老保险产品,按保险契约领取,选定后一般不能更改。怎么选更适合自己,建议退休前算清楚。
第三,账户余额可继承。无论在职期间离世,还是领取期间余额未发完,账户内剩余资金都能依法由继承人继承,不存在”人走了钱就白缴”的问题。
如果你正在机关事业单位工作,职业年金是单位给你的第二份”隐形工资”,缴得越久、基数越高,退休后拿得越多。还没查过自己职业年金账户余额的朋友,可以登录当地社保或人社服务渠道查询,别让这笔钱稀里糊涂地躺着。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。