
个人养老金四类产品到底差多少?同样12000元收益差出4倍
同样是往个人养老金账户里存12000元,有人一年后账户里只多了一两百块,有人却滚出了上千块。差距不在运气,而在你把这笔钱放进了哪一类产品里。今天我们把个人养老金里的四类产品摊开来算一笔账。
延伸阅读:《个人养老金四类产品怎么选:同样12000元,储蓄、理财、基金、保险差在哪?》。
延伸阅读:《个人养老金4类产品怎么选?同样12000元,收益可能差出几千块》。
同样12000元,四类产品各赚多少?
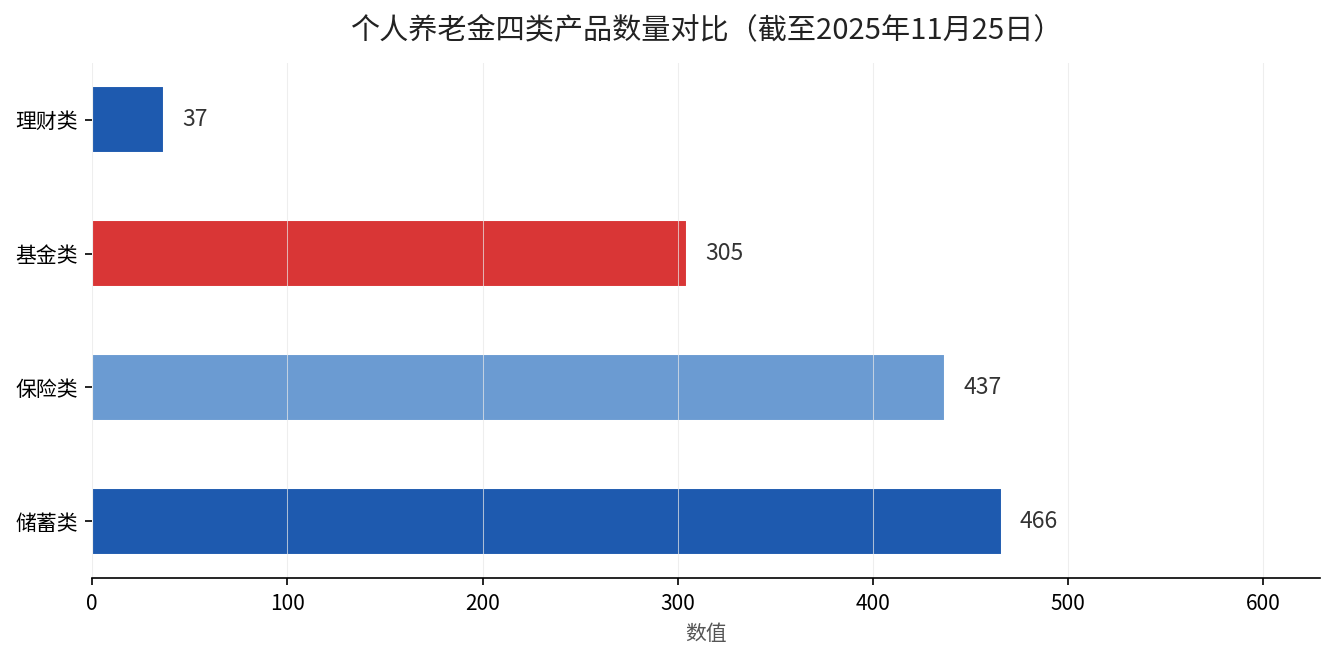
个人养老金的钱,可以买储蓄存款、理财产品、商业养老保险、公募基金四类产品(2026年6月起还新增了储蓄国债)。这四类产品风险不同,收益预期也天差地别。
先说储蓄类。专属养老储蓄和普通定存类似,主打保本保息,收益率集中在1%到1.8%之间。存满12000元,一年利息大约120元到216元。
再看理财类。个人养老金理财产品以中低风险的固定收益类为主,成立以来年化收益率均值为3.74%。同样12000元,按这个均值一年大约448元。但要注意,这类产品不是保本的,只是波动很小。
保险类则主打”保底+浮动”。目前主流的分红型个人养老金保险,保证年化收益一般在1.5%到1.75%之间,写进合同,再有每年分红作为浮动收益。所以它的下限守得住,上限看保险公司的投资水平。
基金类弹性最大。以个人养老金基金(Y份额)为例,2025年内304只产品实现正收益、占比98%,平均收益率超过15%。这意味着一笔12000元的投入,按平均值一年能滚出1800元以上。当然,基金也可能亏,2022年就有产品净值跌破1。
差在哪?先看懂风险等级这条线
四类产品收益的差距,根源是风险等级不同。用一个通俗的比喻:储蓄是”保本保息”,亏不了也赚不了多少;理财是”小步慢走”,波动很小、收益略高;保险是”有保底、看分红”,身兼保障与收益;基金是”高风险高弹性”,能涨也能跌。
| 产品类别 | 风险特征 | 参考收益率 | 适合谁 |
|---|---|---|---|
| 储蓄存款 | 保本保息 | 1%—1.8% | 极度保守、临近退休 |
| 理财产品 | 中低风险 | 成立以来均值3.74% | 追求稳健增值 |
| 商业养老保险 | 保底+分红 | 保证1.5%—1.75%+分红 | 看重终身现金流 |
| 公募基金 | 高风险高弹性 | 2025年均值超15% | 年轻、能承受波动 |
这张表里最容易被忽略的是”时间”这两个字。同样一只指数基金,年轻人拿着能扛过波动、等到长期增值;但如果已经快到退休年龄,一次20%的回撤可能就是致命的。所以选产品前,先想清楚自己离退休还有几年。
结论:别把鸡蛋放一个篮子
四类产品没有绝对的好坏,只有适不适合。给三条实操建议:
第一,用年龄定仓位。30岁以下的年轻人,可以拿60%到70%的额度配置基金(FOF或指数基金)博取长期增值,剩下配保险、理财兜底;临近退休的人反着来,70%到80%放储蓄、国债和稳健保险,先守住本金。
第二,善用每年12000元的税前抵扣额度。这笔钱本身就能抵税——年收入30万对应的20%税率,一年能省2400元,相当于国家白送两个点的收益,这还没算产品本身的回报。
第三,别只看当下收益率。养老是二三十年的事,选产品要看它的长期逻辑是否靠谱,而不是上一年的涨跌。基金今年涨15%不代表明年还涨,储蓄收益低但确定性强,各有各的价值。
来源:国家社会保险公共服务平台个人养老金产品目录(截至2025年11月25日,产品总数1245只);中国理财网养老理财产品数据(截至2025年12月24日,成立以来年化收益率均值3.74%);湖南省人力资源和社会保障厅《参加个人养老金,如何享受税收优惠?》(2025年5月13日发布);证券时报、经济参考报相关报道。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。