
个人养老金开户缴1.2万,三个规则90%的人没弄懂
个人养老金制度从2024年底开始全国铺开,到现在快两年了。可很多人账户开是开了,钱也往里放了,却一直没搞清楚三个最基础的规则:开户到底要开几个户、每年最多能缴多少、缴进去的钱怎么拿回来。
这条政策到底定了什么,先看三个要点
第一件事,开户要开两个账户,而且两个都是唯一的。第一个叫个人养老金账户,是给人社部信息平台记账用的;第二个叫个人养老金资金账户,是给银行缴费、买产品、领钱用的。这两个账户互相对应,通过商业银行渠道可以一次性把两个都开好。
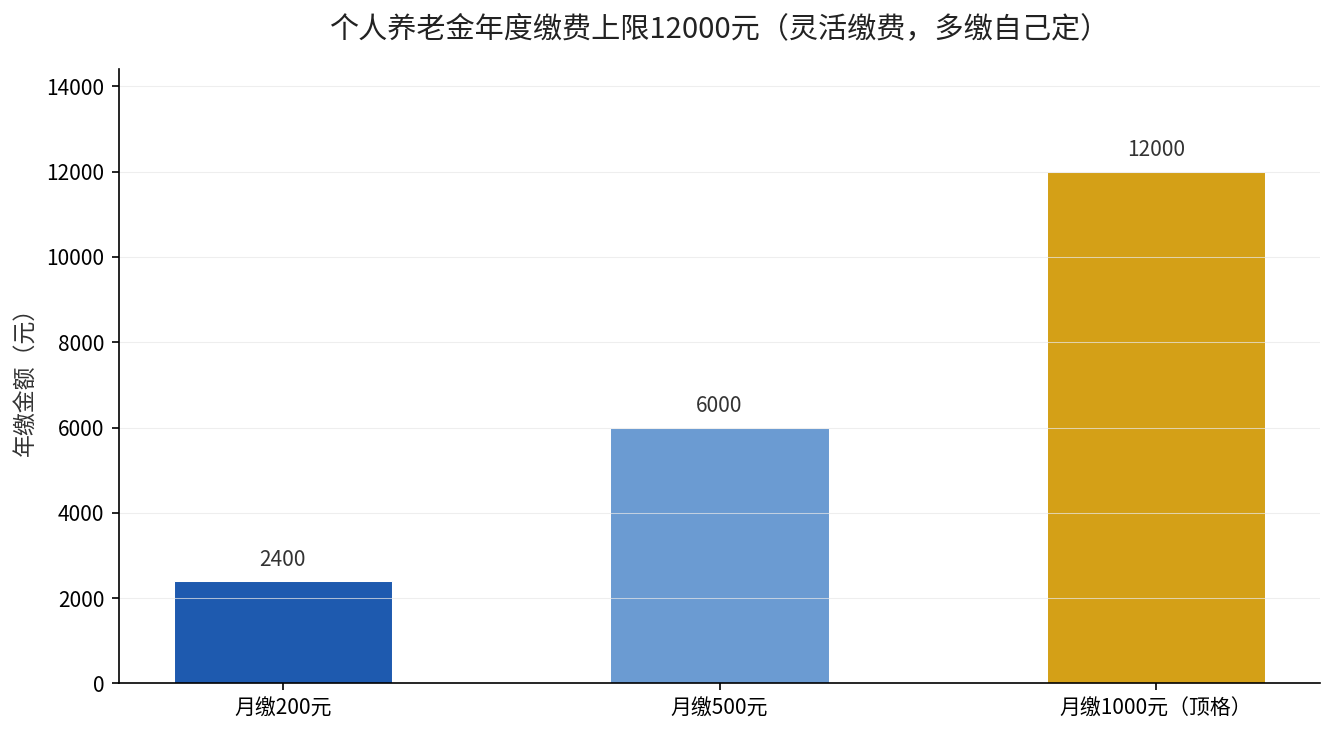
第二件事,每人每年缴费上限是12000元,多一分都不让存。缴费额度按自然年度累计,今年没存满的额度不会顺延到下一年,次年清零重新算。
第三件事,这个账户是封闭运行的,平时拿不出来。只有达到领取基本养老金年龄、完全丧失劳动能力、出国定居、患重大疾病、领取失业保险金达到一定条件或正在领低保等情形,才能按月、分次或一次性领取。
对这三类人,影响完全不一样
第一类是已经退休、正在领基本养老金的人。这类人不能参加个人养老金制度,因为制度只面向尚未领取基本养老待遇的劳动者,这是硬门槛。
第二类是收入稳定、处在个税税率较高档位的人。这类人是制度的最大受益者——顶格缴12000元,缴费环节就能按自己的个税税率税前扣除,省下的税钱比存进去之前就多出来一笔。关于这一档能省多少,我们之前写过一篇《个人养老金是「免税」还是「递延」?3%这一刀,多少人不明白》,可以点开对照看。
第三类是收入不高、够不着个税起征点的人。这些人缴费环节省不了多少税,但领取时还要单独按3%缴税,算下来并不划算,需要先把账算清楚再决定参不参加。
什么时候开始执行,时间线要分清
制度的第一版规则,来自人社部等5部门2022年10月联合印发的《个人养老金实施办法》(人社部发〔2022〕70号),当时只在36个先行城市试点。
到了2024年12月12日,财政部、税务总局发布《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号),明确自2024年1月1日起在全国范围实施递延纳税优惠;紧接着12月15日,人社部等5部门印发《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号),制度正式推向全国。
| 项目 | 具体规则 |
|---|---|
| 参加范围 | 境内参加职工或城乡居民基本养老保险、未领取待遇的劳动者 |
| 开户数量 | 个人养老金账户+资金账户,各一个且唯一 |
| 年度缴费上限 | 12000元,按自然年度累计,次年清零 |
| 领取时税率 | 单独按3%缴纳个人所得税 |
这张表里最容易被忽略的是最后一行的”3%”。很多人以为缴进个人养老金的钱是”免税”,其实准确说法是递延纳税——当下缴费环节税前扣除,等你退休领钱时才补缴这3%。
开户和缴费,这些细节你要盯紧
关于开户行,政策给了你调整空间:参加人每年可以两次变更个人养老金资金账户的开户银行。想换银行的,先向原开户行申请把资金账户变更为”转移”状态,经信息平台审核通过后再到新的银行开新账户,原账户里的资金会一并转过去。
关于缴费方式,个人养老金没有最低缴费年限的规定。你可以按月、分次或按年度缴,缴多少也由你自己定,只要不超过每年12000元的上限就行。今年缴了、明年想停,或者中间断了几年再续,都允许。
关于产品,缴进去的钱不是只能存着不动。账户里的资金可以自主选择购买储蓄存款、理财产品、商业养老保险、公募基金、国债等符合规定的金融产品,自己承担投资风险。延伸阅读:个人养老金账户里的五类产品到底该怎么配,我们有一篇专门讲解的文章。
现在该做什么
如果你还没开户,先想清楚自己的收入落在哪个税率档。处在10%及以上档位、又有闲钱的人,顶格缴满12000元是比较划算的选择。开户全程在电子社保卡或手机银行就能办,不用跑柜台。
如果你已经开户但一直没缴费,注意别拖过12月31日——缴费额度是按自然年度算的,过了今年,这12000元的额度就作废了,不会补到明年。
如果你收入本来就不够个税起征点,建议先别急着往账户里存钱,把领取环节那3%的税和缴费环节省下的钱对比清楚再决定。想知道自己到底能省多少税,留言你的年收入和税率,我帮你算一笔。