
背景与问题
个人养老金制度2022年11月落地试点,2024年底全面推开,每年1.2万元的缴费上限和”缴费环节税前扣除、领取环节按3%补税”的设计,让很多人把它简化成一句”能省税”。但从精算角度看,省税不是一笔固定补贴,而是一个随你边际税率、持有年限、再投资收益率三个变量变化的现金流问题。
作为北美精算师,我更习惯用”假设→情景→灵敏度→结论”的方式把这件事拆开算:同样缴满1.2万,处在10%税率档的人和45%税率档的人,得到的精算价值差别能到6倍以上。这笔账不先算清楚,很容易做出”该买的人没买、不该优先买的人先买了”的错配。
精算分析
模型假设
先把测算前提说清楚,所有假设都标注来源与时效:
- 缴费上限:每年12,000元(《个人养老金实施办法》,人社部发〔2022〕70号,现行有效);
- 税收机制:缴费环节在综合所得或经营所得中税前扣除(递延纳税),领取环节单独按3%税率计税、不并入综合所得(财政部、税务总局相关公告,现行政策);
- 边际税率档:采用现行综合所得七级超额累进税率(3%/10%/20%/25%/30%/35%/45%);
- 领取时补税率:固定3%;
- 持有年限:以30年(35岁缴至65岁)为基准情景。
核心逻辑是一条简单的公式:当年税收套利 = 缴费额 × (边际税率 − 3%)。缴费当年你少缴的是”边际税率×1.2万”,而几十年后领取时只按3%补税,中间的税率差就是你确定性的”套利空间”。
测算结果:四个税率档的情景
下面按四个典型边际税率档,测算每年缴满1.2万元的确定性税收套利额,以及不折现情况下的30年累计:
| 边际税率档 | 当年少缴税(元) | 领取时补税(元) | 每年净套利(元) | 30年累计(元,不折现) |
|---|---|---|---|---|
| 10% | 1,200 | 360 | 840 | 25,200 |
| 20% | 2,400 | 360 | 2,040 | 61,200 |
| 30% | 3,600 | 360 | 3,240 | 97,200 |
| 45% | 5,400 | 360 | 5,040 | 151,200 |
注:上表仅计算”税率差”这一确定性部分,不含缴费资金自身投资盈亏;30年累计为简单累加、未折现。测算基准:年缴费12,000元,领取补税率3%。
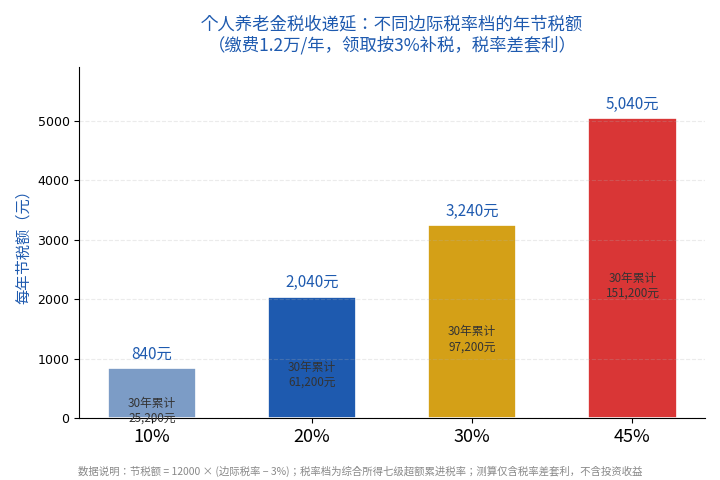
从表里能直接看出两点:第一,补税额恒定在360元,因为领取时统一按3%、且以当期账户价值计税的基数在简化测算下趋近于本金;第二,税率差才是拉开差距的变量——10%档每年840元,45%档每年5,040元,相差6倍。
敏感性分析
上面的确定性套利只是”精算价值的底”。真正让它变厚的是第二个变量——递延税款的再投资。你当年少缴的那笔税,本质是国家”借”给你的钱,几十年后才按3%还。这笔钱如果能以年化r复利,其终值贡献是 递延税额 × [(1+r)^30 − 1]。
仍以30年、20%税率档为例:每年递延2,400元,若按2.5%(接近现行长期国债/储蓄中枢)复利,仅这部分的30年累计终值约10.8万元;若按4.5%(偏权益、长期假设)复利,约16.5万元。也就是说,再投资收益率每提高约1个百分点,30年后的递延税增值能多出3–5万元——这是比”税率差”更值得关注、但不确定性也更高的一部分。
敏感度排序很清晰:边际税率 > 持有年限 > 再投资收益率。其中只有”边际税率”是你当下能确定掌控的,后两者取决于时间和市场,需要放进概率框架里看待,而不是当成承诺收益。
策略建议
基于以上测算,从资产配置角度给出分人群建议(在现行政策与税率结构不变的前提下):
- 边际税率在20%及以上的中高收入者:确定性套利可观,且能叠加”递延税再投资”的复利,应优先用满1.2万额度,属于确定性较高的”免费午餐”;
- 边际税率10%档:套利空间有限,是否参加应主要看账户内可选产品的质量与自身流动性安排,而非冲着省税;
- 边际税率3%档(低收入/临近退休者):税率差为零,纯税收套利不存在,此时更应关注流动性——这笔钱锁定到退休是否划算,而非省税;
- 已临近退休、持有期不足5年的人:递延的复利红利基本吃不到,重点评估领取时3%补税与流动性成本,不宜为了省税硬缴。
核心结论
- 个人养老金税收递延的确定性价值来自“边际税率−3%”的税率差,而不是一笔统一补贴——同样缴满1.2万,10%档与45%档的精算价值差6倍。
- 在不考虑投资收益、仅看税率差的情况下,20%档每年确定性套利约2,040元、30年累计约6.1万元(未折现),这是”底的测算”。
- 真正放大长期价值的是递延税款的再投资复利,它对收益率的敏感度高于多数人的直觉——在4.5%而非2.5%的长期假设下,30年差额可达数万元。
- 在当前政策与税率结构不变的条件下(约90%置信度、基于现行法规),高税率人群参加是确定性较高的选择;低税率与临近退休人群则应优先看流动性和产品本身,而非省税。
- 任何精算结论都建立在”政策不变、税率结构不变”的前提上,未来若领取税率或递延规则调整,本测算需重新校准,不应把当前套利当成终身承诺。
(本文测算基于现行税收政策与假设参数,结果不代表任何产品的投资收益承诺,仅用于决策参考。)