10年期国债:中国1.69% vs 美国5.13%,这3.4个点的利差你能赚到吗?
从精算角度看,最近有个数字让不少中高净值家庭坐不住了:同样是”国家信用背书”的10年期国债,美国收益率站上了5%,中国却跌到了1.7%附近,中美利差拉大到约3.4个百分点——这是近二十年罕见的极端水平。
于是问题来了:同样100万本金,要不要换成美元去买美债,”白赚”这3个多点?
我的答案是:先别急。利差是”名义”的,你真正能装进口袋的,大概率没有3.4个百分点。下面用精算的框架,把这笔账一层层拆开。
一、中国数据:无风险利率正在系统性下移
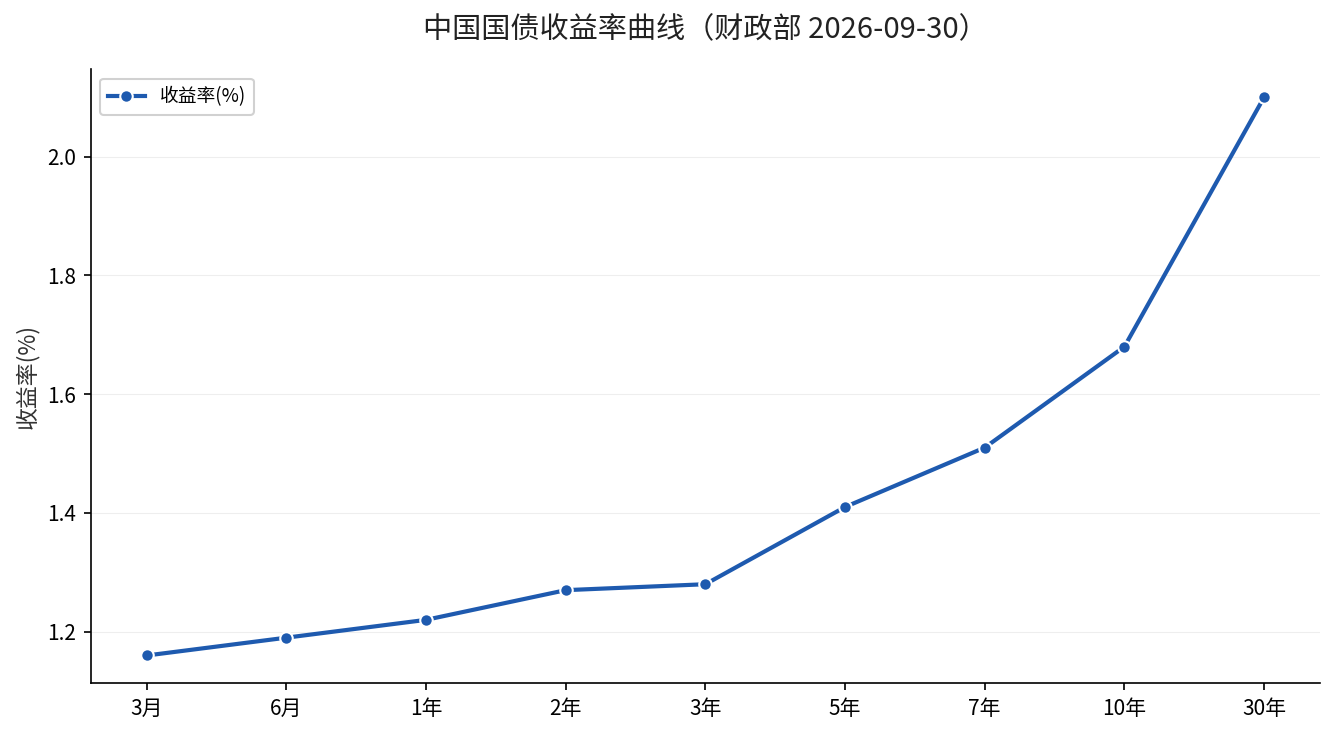
先看国内。据证券时报2026年8月13日报道,10年期国债收益率在8月12日再度跌破1.7%关口,收盘报1.694%;30年期国债收益率同步走低至2.160%,处于年内低位。这是”资产荒”的直接体现。
把视角拉到存款端更直观:中国银行2026年第一期个人大额存单,3年期年化利率1.55%、5年期1.60%(中国银行公告,2026年7月1日);农业银行同期3年期大额存单1.5%、5年期1.6%。即便以”逆势加息”著称的部分农商行,3年期定存最高也只在1.75%上下。
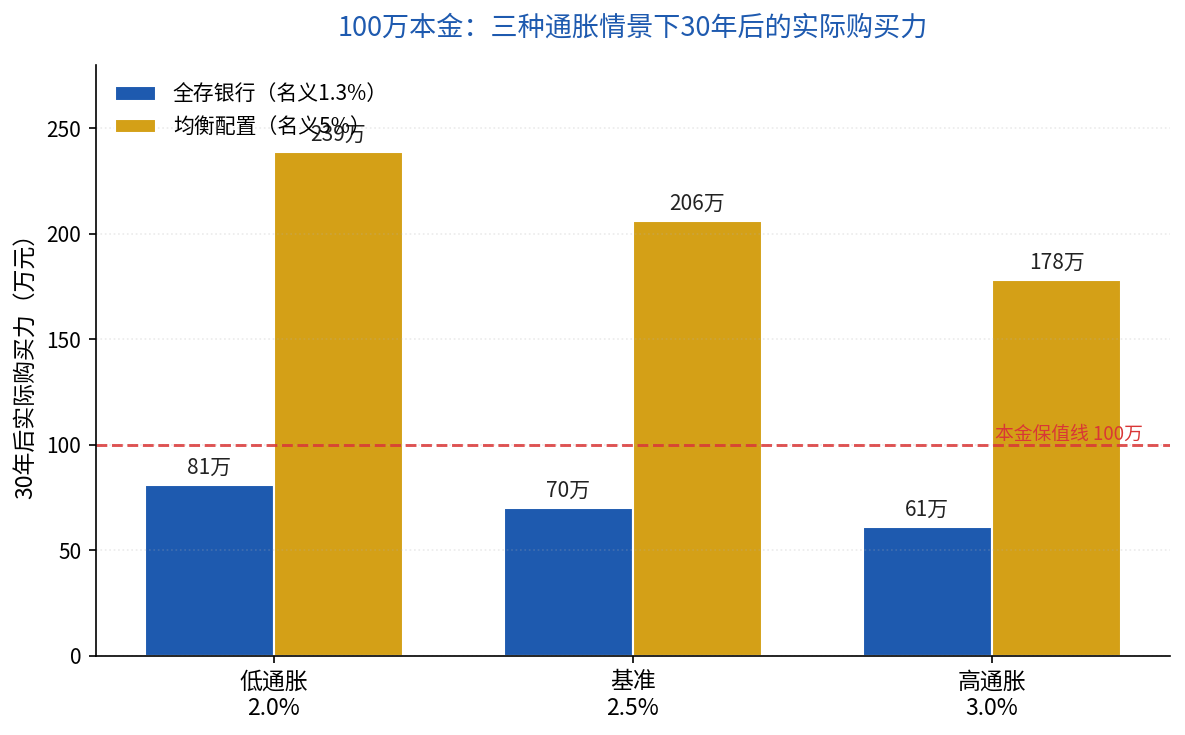
更关键的是,通胀并没有随利率一起消失。国家统计局数据显示,2026年8月全国CPI同比上涨0.8%,1—8月平均上涨0.9%。把1.69%的国债收益率减去0.8%的通胀,中国的实际利率大约只有0.9%。
二、国际参照:美债收益率创近20年新高
大洋彼岸是完全相反的画面。据观察者网援引《华尔街日报》数据,2026年9月28日美国10年期国债收益率一度飙升至5.27%,创近20年新高;至10月19日,10年期美债收益率报5.13%(Trading Economics数据),30年期更站上5.47%。
但请注意,美国通胀率高达3.70%(2026年9月,Trading Economics)。把5.13%的名义收益率减去3.7%的通胀,美国实际利率只有约1.4%。
这就是理解这3.4个点利差的第一个关键——中美名义利差是3.44个百分点,但剔除通胀后的实际利差只有约0.5个百分点(1.4% − 0.9%)。你以为的”白赚3个点”,在通胀面前缩水成一个零头。
三、三个关键差异
差异一:名义利差很大,实际利差很小
名义上5.13%对1.69%,差了3.44个百分点;但美国3.7%的通胀意味着,那高出来的票息里有一大块是”通胀补偿”,不是真实回报。美元资产的高名义利率,本质是用更快的购买力缩水换来的。
差异二:汇率是最大的”隐形费率”
这是多数人算账时忽略的一环。你要买美债,得先把人民币换成美元;到期换回时,汇率已经变了。而汇率,恰恰是这笔交易里波动最大、最难预测的变量。
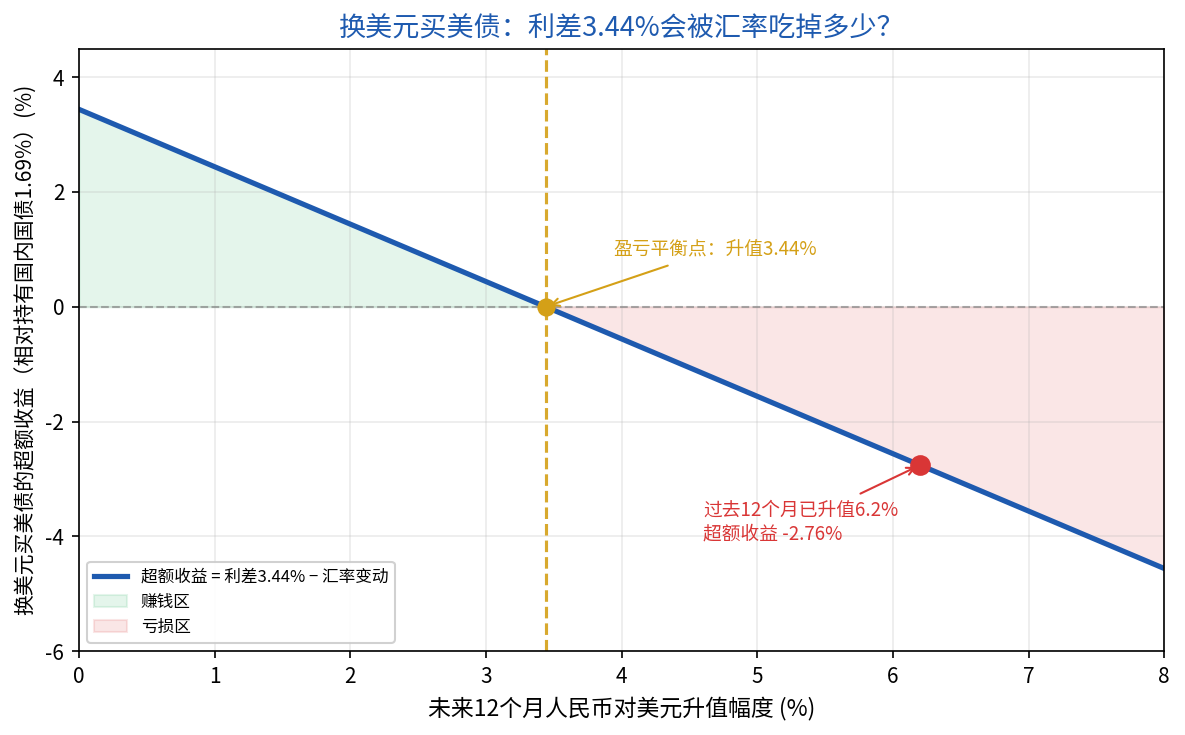
看一个容易被忽略的事实:过去12个月,人民币对美元升值了6.20%(Trading Economics,2026年10月16日,美元兑人民币报6.6863,为2022年7月以来最强)。如果未来一年人民币再按这个速度升值,你换美元买美债的1年净收益就是:5.13% − 6.2% ≈ −1.1%,不但没赚,反而倒亏。那3.4个点的利差,会被汇率波动整体吞掉、甚至倒贴。
差异三:久期与波动方向不同
从固定收益的角度,10年期国债的久期(对利率变动的敏感度)大约在9年左右——利率每上行1个百分点,债券价格约下跌9%。当下美债收益率处于近20年高位,意味着如果你在5%买入、利率继续上行,会先承受一段价格下跌;而中国债券在1.7%低位,久期风险同样存在,但方向和幅度不同。
四、精算重算:这3.4个点到底能赚多少
用内部收益率(IRR)的口径重新折算,才算得清:把美元票息、汇率变动、换汇成本三笔现金流折现回人民币,得到的才是这笔配置的真实回报率。
把上面三个变量合起来,可以写成一个简化公式:
换美元买美债的1年净收益 ≈ 美债收益率 − 人民币升值幅度 − 交易成本
用5.13%的美债收益率、约0.3%的换汇与摩擦成本代入,盈亏平衡点就非常清楚了:只要未来12个月人民币升值超过约3.1%(计入交易成本),换美元买美债就不如持有国内国债划算;简化口径(不计成本)下,这道分界线是3.44%。
下面这张敏感性图,把这道分界线画了出来。
再配合蒙特卡洛模拟(假设人民币对美元年化波动率约4.5%,按历史水平估计),我跑了1万条未来12个月的汇率路径。在一个”中性”基准情景下,换美元买美债的净收益分布大致是:
| 情景 | 未来12个月人民币对美元 | 换美元买美债净收益(约) | 对比国内国债1.69% |
|---|---|---|---|
| 悲观(延续升值) | 升值 6.2% | ≈ −1.4% | 跑输约 3.1 个百分点 |
| 基准(汇率走平) | 升值 1.0% | ≈ +3.8% | 跑赢约 2.1 个百分点 |
| 乐观(人民币贬值) | 贬值 3.0% | ≈ +7.8% | 跑赢约 6.1 个百分点 |
这张表的含义是:结论的关键词是”分布”,不是”点”。换美元买美债不是一个”确定赚3.4%”的决策,而是一个”均值可能为正、但尾部可能为负”的汇率博弈。在5%的悲观尾部,你会跑输国内国债约3个百分点;只有汇率配合,利差才真正落袋。
五、对个人的启示:什么时候值得配,什么时候不值得
从精算角度,我不给”买或不买”的绝对判断,只给条件——
更适合配置美元资产(美债/美元存款)的情况:
- 你本来就有美元收入,或未来有确定的美元支出(留学、移民、海外置业),这时汇率风险天然对冲,利差就是实打实的加成;
- 你判断人民币单边升值空间已经有限,且能接受中期持有(3年以上);
- 你的资产规模足够大,海外配置占家庭总资产的比例本就在目标范围内(通常建议5%—20%)。
不适合贸然换汇追利差的情况:
- 你的钱是人民币计价的刚需(房贷、养老、教育),未来要用人民币支付;
- 你无法承受汇率反向波动带来的短期浮亏,尤其是一年期内的资金;
- 你只是被”5% vs 1.7%”的利差吸引,却还没算过汇率这笔账。
六、趋势判断
从精算和制度角度,我有三点判断,供参考而非定论:
- 中美利差的中枢未必很快收敛。美国高通胀、高利率的格局短期难改,而中国”资产荒”与宽松预期仍在,利差可能在一段时间内维持高位——但”高位利差”本身不等于”确定性套利机会”。
- 汇率的双向波动会加大。人民币已处2022年以来最强位置,继续单边升值与转向贬值的风险并存。做汇率方向的预测,置信度天然偏低。
- 对多数中国家庭,”先守住购买力、再追求名义利率”的顺序不应颠倒。在约0.5个百分点的实际利差面前,为追逐3.4个点的名义利差而承担汇率波动,性价比未必划算。
七、核心结论
- 中美10年期国债名义利差约3.4个百分点(5.13% vs 1.69%),但剔除通胀后的实际利差只有约0.5个百分点(数据时点:美国通胀3.70%、中国CPI 0.8%)。
- 汇率是这笔交易里最大的变量——过去12个月人民币已升值6.20%,足以把名义利差完全吞掉。
- 精算测算显示,换美元买美债的盈亏平衡点约为人民币升值3.1%—3.44%,这是”赚不赚”的分界线,而不是5.13%本身。
- 结论不绝对:有真实美元收支、能中期持有、能承受汇率波动的人,利差是加成;纯人民币刚需资金追利差,大概率是”捡了名义利息、赔了汇率本金”。
- 一句话:先分清”名义”与”实际”、先算清”汇率”这笔账,再决定钱往哪儿搬。
(本文精算假设与数据来源:证券时报2026-08-13、国家统计局2026-09-09、观察者网2026-09-29、Trading Economics 2026-10-19、中国银行/农业银行2026年大额存单公告。蒙特卡洛模拟与敏感性分析为基于上述公开数据的模型测算,不构成投资建议。)