河南缴费基数涨到6385元,灵活就业多掏的钱六成进统筹
七月初一到,手机里弹出社保缴费基数上调的提醒,点进去一看:河南2025年社保缴费基准从6260元涨到6385元。数字不大,涨了125块。可对灵活就业来说,这笔账不能只看涨幅——同样的缴费比例,基数一涨,每月真金白银要多掏多少,多掏的钱又去了哪,才是真正该掰扯清楚的。
6385元背后:灵活就业每月到底多掏多少钱
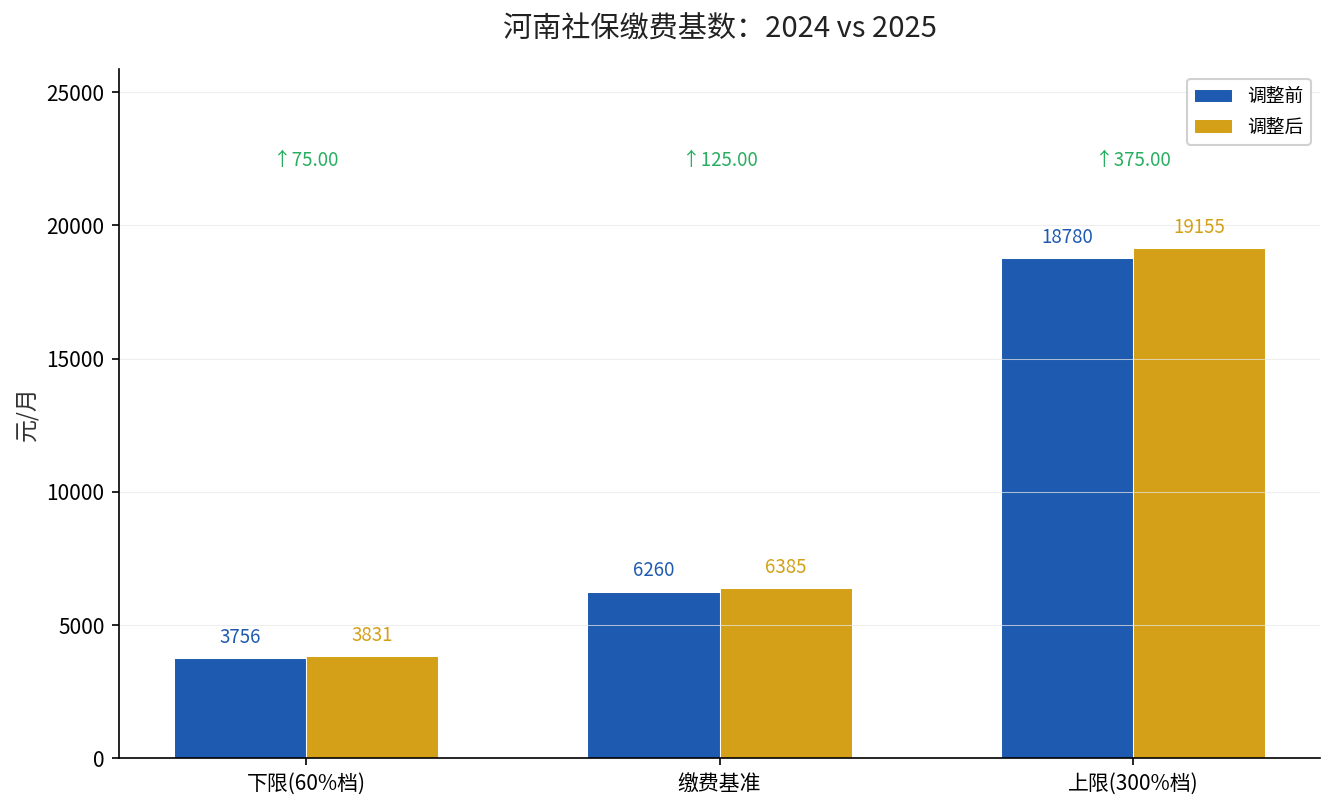
先把两个年度的基数摆一起。河南2024缴费年度,社保缴费基准6260元/月,下限3756元(60%档),上限18780元;2025缴费年度,基准涨到6385元,下限3831元,上限19155元。依据豫人社办〔2025〕67号,从2025年7月1日起执行。涨幅都是2.0%,四个数齐齐往上挪了一档。
灵活就业参加职工养老保险,缴费比例20%。按最低档(60%)算,2024年月缴3756×20%=751.2元,2025年月缴3831×20%=766.2元。每月多掏15元,一年180元,15年累计多掏2700元。看着不多,但这是按最低档算的,档位越高,多掏得越多。
| 项目 | 2024年 | 2025年 | 涨了多少 |
|---|---|---|---|
| 缴费基准 | 6260元 | 6385元 | +125元 |
| 下限(60%档) | 3756元 | 3831元 | +75元 |
| 上限(300%档) | 18780元 | 19155元 | +375元 |
| 灵活就业最低档月缴 | 751.2元 | 766.2元 | +15元 |
多掏的15块,只有6块进了自己账户
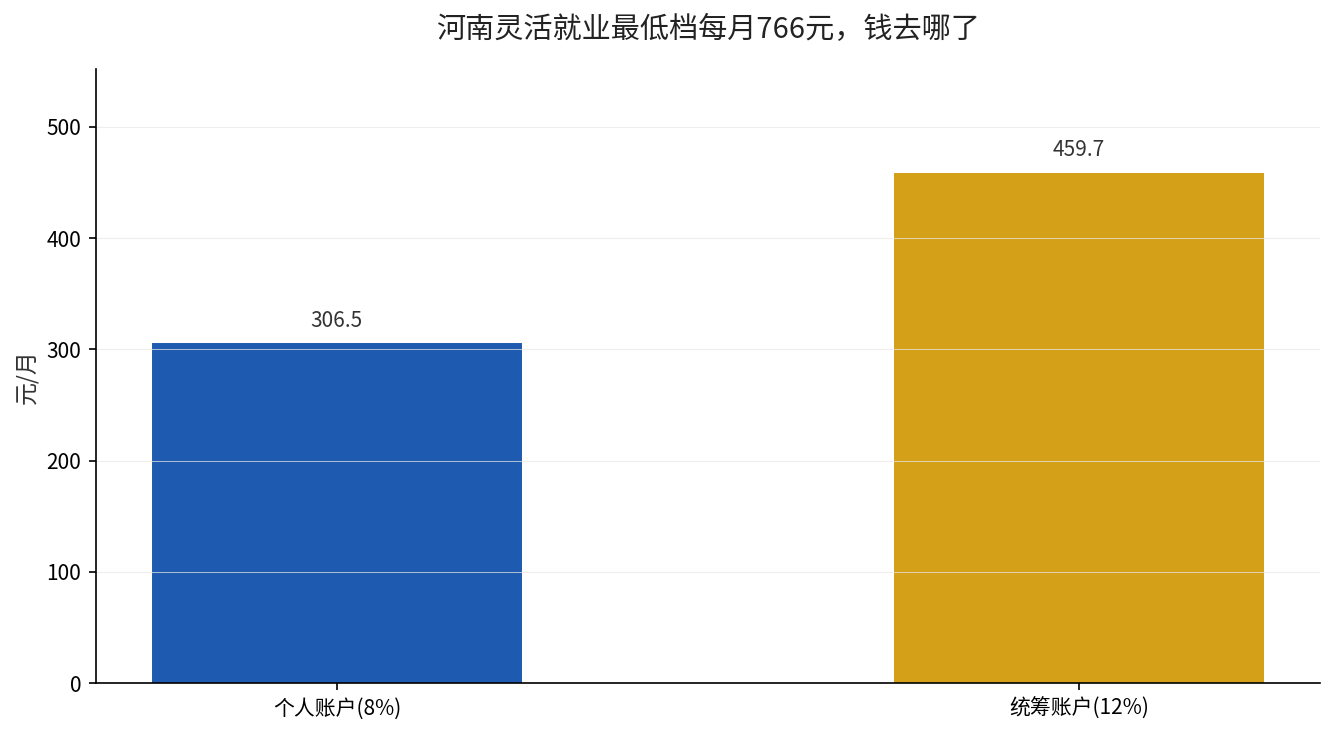
灵活就业缴的20%,不是20%都归自己。这20%里,8%进个人账户,12%进统筹。换算一下,每月766.2元里,个人账户只落306.5元,统筹划走459.7元——六成进了统筹池,四成才是自己的。
多掏的那15块,同样按这个比例拆:6块进个人账户,9块进统筹。也就是说,缴费基数每涨一次,你多掏的钱里,大半并没有变成你账户里的积累,而是进了那个”大池子”。
把这笔账拉长到15年看更直观。按2025年最低档,一年缴9194.4元,15年静态投入约137916元。其中进个人账户的,只有约55166元;进统筹的,约82750元——十三万八的总投入,八万二进了统筹池,六成整。
统筹池不是你的储蓄罐,是现收现付的大池子
很多人以为养老保险像存款,缴多少以后领多少。这是最大的误会。个人账户确实是自己的,8%进账、记账利息、退休按月发;但统筹部分的12%,是”现收现付”——你现在缴的钱,不是替你存着,而是直接发给了当下的退休人员。等你退休时,再由那时的年轻人缴的钱来发给你。
这不是亏,是制度设计。统筹池的作用是”共济”,让工资低、缴得少的人也能有基础保障。但对灵活就业来说,感受会更直接:同样20%,在职职工是个人掏8%、单位掏16%,个人只出306.5元,剩下613元是单位的;灵活就业则是766.2元全额自掏。同样的养老金盘子,灵活就业是纯自费,负担感自然更重。
多掏的钱不会白掏,但别指望它等比回来
缴费基数涨了,退休待遇确实会涨——缴费基数越高,个人账户积累越多,退休时个人账户养老金越高。但统筹部分发的”基础养老金”,是拿全省计发基数和你的平均缴费指数算的,不是拿你多缴的钱等比返还。多交15块,换来的是”指数抬高一点点”,而不是”15块原样连本带利还你”。
再算一笔年限的账。河南基础养老金按计发基数×(1+平均缴费指数)÷2×缴费年限×1%计算,年限每多一年,基础养老金就多一块实打实的基数。断缴一年,不是只少缴一年钱,是这条”年限×1%”的线硬生生短了一截,退休后每个月都跟着少领。相比之下,多掏的那15块,只是小头。
所以对灵活就业,结论要分两半:该不该继续缴,答案是肯定的,断缴才是真的亏——年限一断,基础养老金的”年限×1%”这条线就断了,那个才是待遇的大头;但指望靠”多缴档位”把养老金翻倍,也要先算清统筹和个账的拆分,别高估了高档位的回报。先保年限不断,再谈往上提档,顺序别搞反。
三件事,看完就去做
第一件,打开电子社保卡,看看自己缴费基数定格在哪一档,算清楚每月个人账户和统筹各划走多少。第二件,查一下自己的累计缴费月数,重点看有没有断缴、漏缴的空档,能补的先补上。第三件,如果还在纠结提档还是延年,记住一个排序——先保证年限不断、缴得长,再考虑在能力范围内往上提档。
多掏的这15块,是提醒你抬头看一眼自己的养老账本:别只盯着”又涨了”,要看清每一笔钱流向哪里,又会在哪一年,以什么方式回到你手里。