机关事业单位职业年金:单位缴8%个人缴4%,退休后这笔钱到底怎么领、怎么算?
很多人以为进了机关事业单位,退休就只靠一份基本养老金。其实早在2015年,体制内就多了一项”第二份工资”——职业年金。单位要为你缴8%,你自己缴4%,这笔钱退休后怎么领、能领多少,很多人并不清楚。
职业年金到底是什么?
职业年金,是机关事业单位及其工作人员在参加基本养老保险的基础上,单独建立的一项补充养老保险制度。它跟你基本养老金是两条线,互不挤占。
这份制度来自一份正式文件——《机关事业单位职业年金办法》,文号国办发〔2015〕18号,由国务院办公厅2015年3月27日印发、同年4月6日公开发布。它确立的多层次养老保险体系,就是为了让退休后的生活水平多一层保障。
缴费比例是多少,钱从哪来?
职业年金的费用由单位和个人共同承担。按国办发〔2015〕18号第四条:单位缴费比例为本单位工资总额的8%,个人缴费比例为本人缴费工资的4%,由单位代扣代缴。
换句话说,你每个月工资单上扣的那4%,加上单位替你出的那8%,加起来相当于你缴费工资12%的部分,一起进入了你的职业年金个人账户。
要留意一个细节:单位和个人的缴费基数,与机关事业单位工作人员基本养老保险的缴费基数完全一致,不是另一套算法。
单位出的这8%从哪来,也分两种情况。财政全额供款的单位,单位缴费由财政支出、按记账方式记到账户里,每年按国家公布的记账利率计息,等工作人员退休前,再由同级财政拨款把账户记实。
非全额供款的单位,则由单位实际承担、实账积累,基金实行市场化投资运营、按实际收益计息。
退休后怎么领?三种情况说清楚
这是大家最关心的。按国办发〔2015〕18号第九条,符合条件才能领取,一共三种情形。
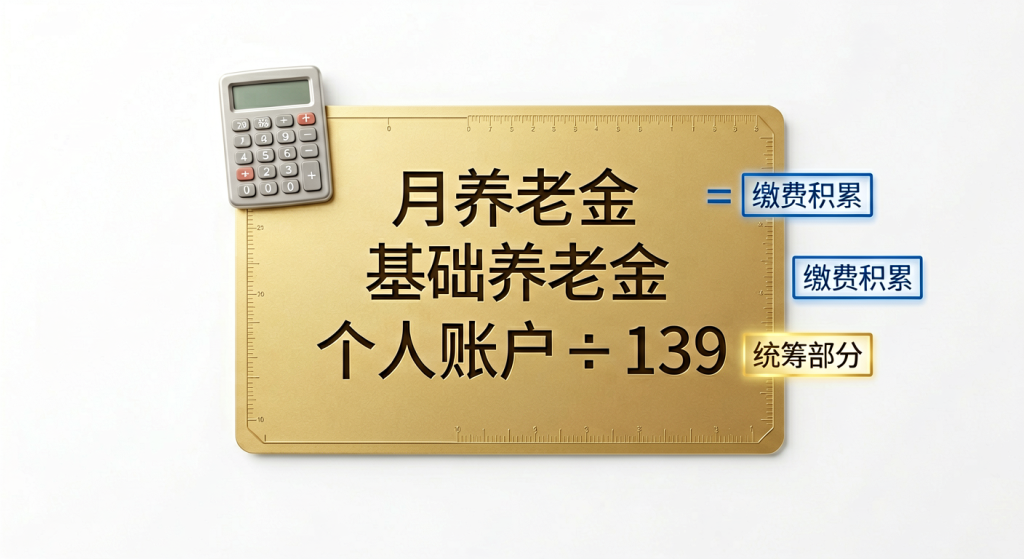
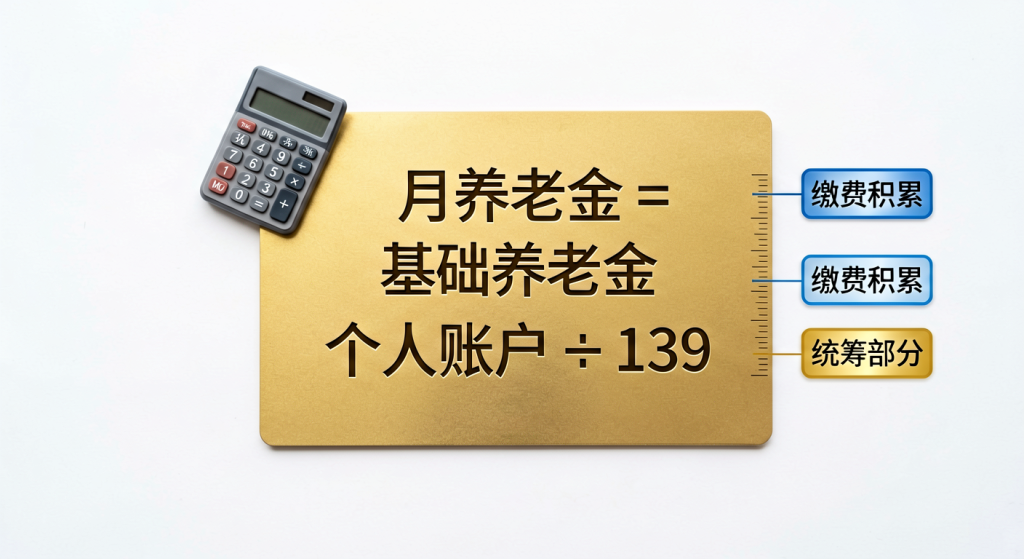
第一种,也是最主要的情形:达到国家规定退休条件、依法办完退休手续后,由你本人二选一。可以一次性把这笔钱用于购买商业养老保险产品,按保险契约领取待遇,同时享有继承权;也可以按你退休时对应的计发月数,逐月计发职业年金月待遇,发完为止,个人账户余额同样享有继承权。一旦选定其中一种方式,就不能再更改。
第二种,出国(境)定居的人员,职业年金个人账户资金可以按本人要求一次性支付给你。
第三种,在职期间去世的,职业年金个人账户余额可以依法继承。
记住一条底线:没达到上述领取条件,不能提前从账户里把钱取出来。
退休时换了单位,这笔钱会丢吗?
不会。按办法第八条,工作人员变动工作单位时,职业年金个人账户资金可以随同转移。如果你升学、参军、失业,或者新单位没建立职业年金、企业年金制度,原管理机构会继续管理运营你的账户。
新单位一旦建立了相应制度,原来账户里的资金就随同转移过去。对很多从体制内出来、或者跨单位流动的人来说,这条规则直接关系你养老钱的安全——它不会因为换工作就蒸发掉。
一张图看懂缴费结构
单位缴8%、个人缴4%,这两笔钱的来源和去向,用下面这张图一次看明白。
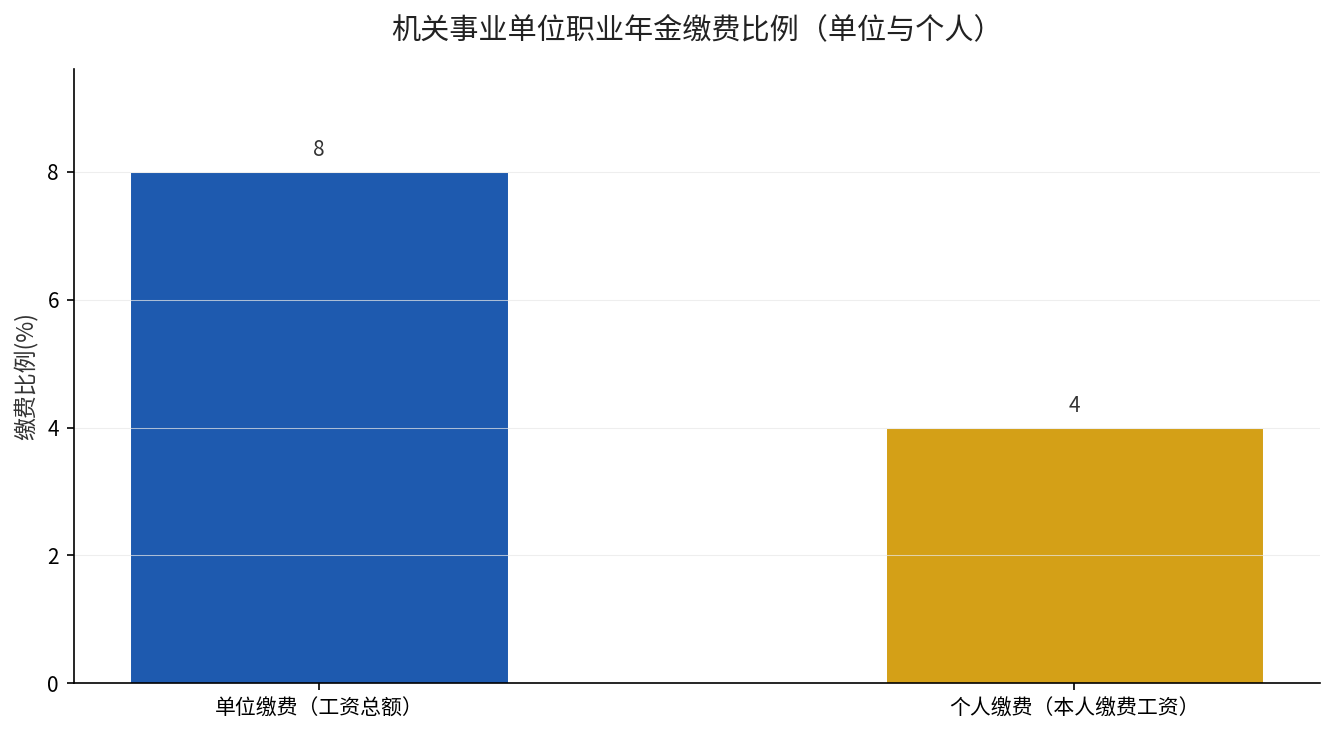
可以看到,单位承担的是大头,是你个人缴的两倍。这也意味着,职业年金本质上是一份”单位出钱更多”的补充保障,个人付出的成本相对更低。
跟企业职工比,你的补充养老强在哪?
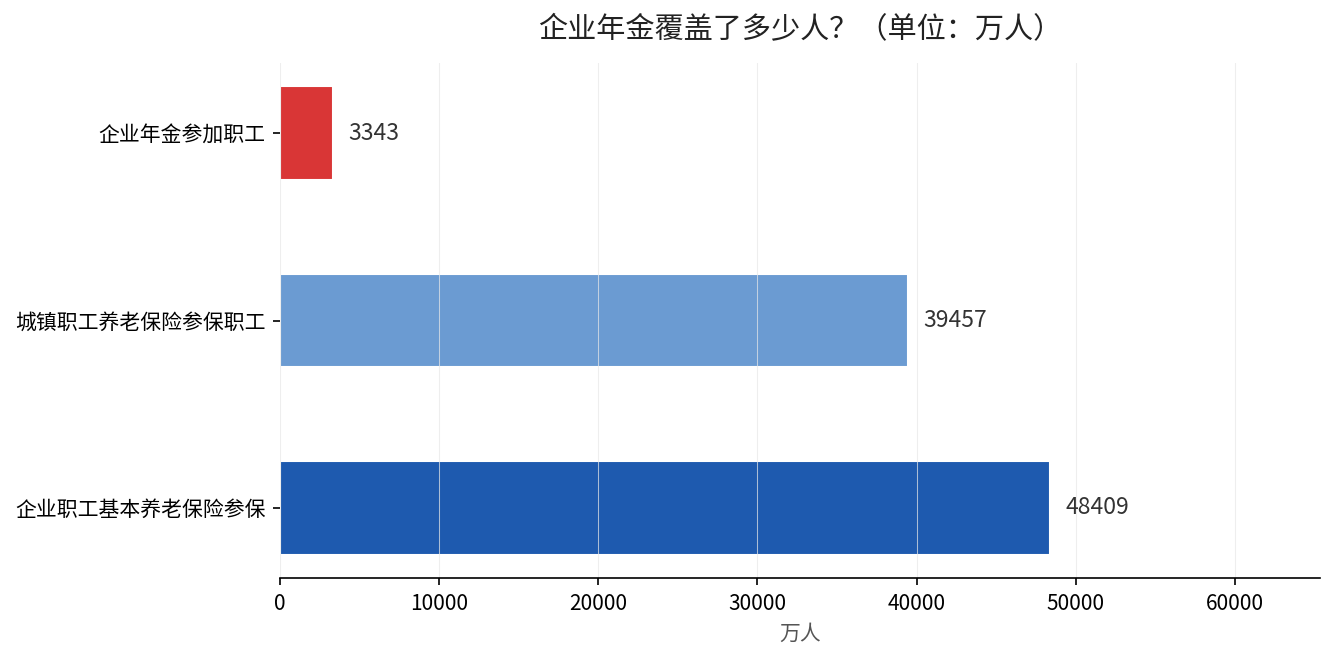
企业职工对应的制度叫企业年金,实行的是”自愿建立”,单位和职工协商后才缴纳,不是强制。而职业年金对机关事业单位是制度性、强制性的,覆盖面更广、更稳定。
如果你在乎的是退休后多一笔稳定收入,职业年金的关键优势就在于:它把单位缴8%、个人缴4%写进了制度,等于给你的退休规划上了一道”自动挡”,不用自己操心去谈、去争取。想对照企业年金那笔账,可以看我们之前写的企业年金近三年12.94%收益率的这篇分析,两类补充养老金的差别会更清楚。
说穿了就一句
职业年金是写进制度的强制定存,单位出8%、你出4%,退休后按计发月数逐月领或转商业保险,账户余额可继承、换单位可转移。这笔钱,是你基本养老金之外最重要的一块补充。
现在就可以做一件事:登录电子社保卡或当地社保经办渠道,查一下自己职业年金个人账户的累计储存额和记账利息,看这些年单位那8%到底帮你攒了多少。你的缴费记录、账户储存额,现在打开电子社保卡就能查到。你的职业年金账户这些年攒了多少?对照上面这个缴费结构,看看你的缴费有没有按时足额进账。