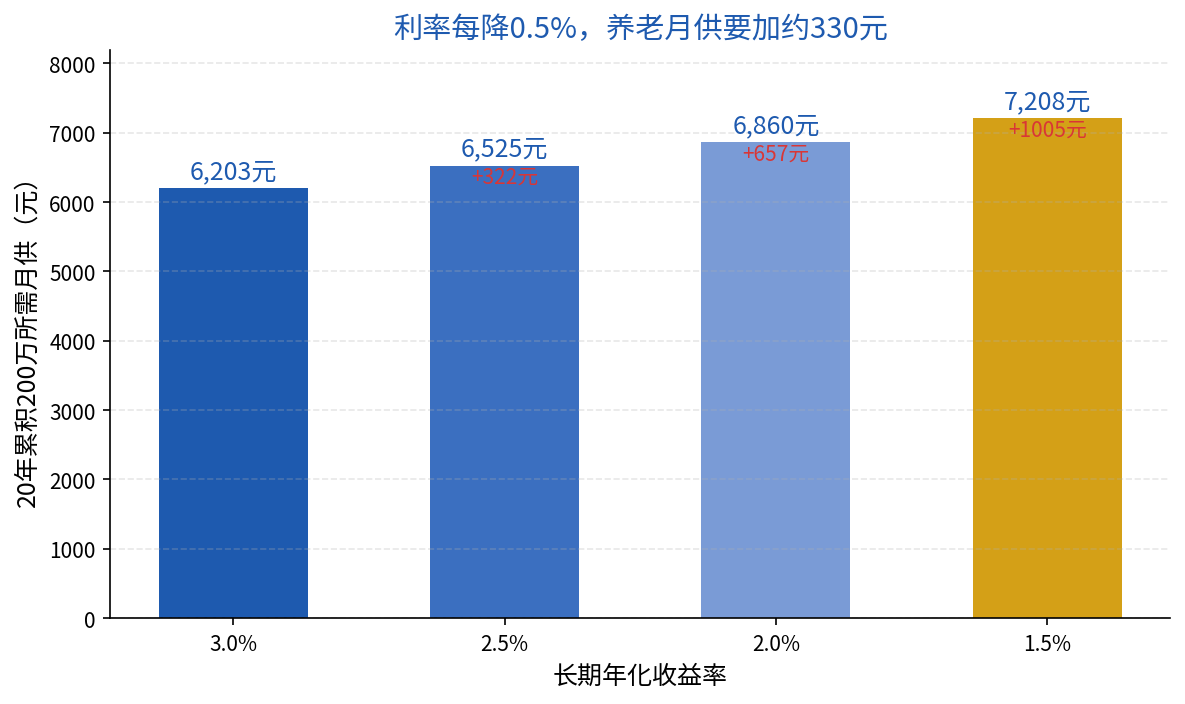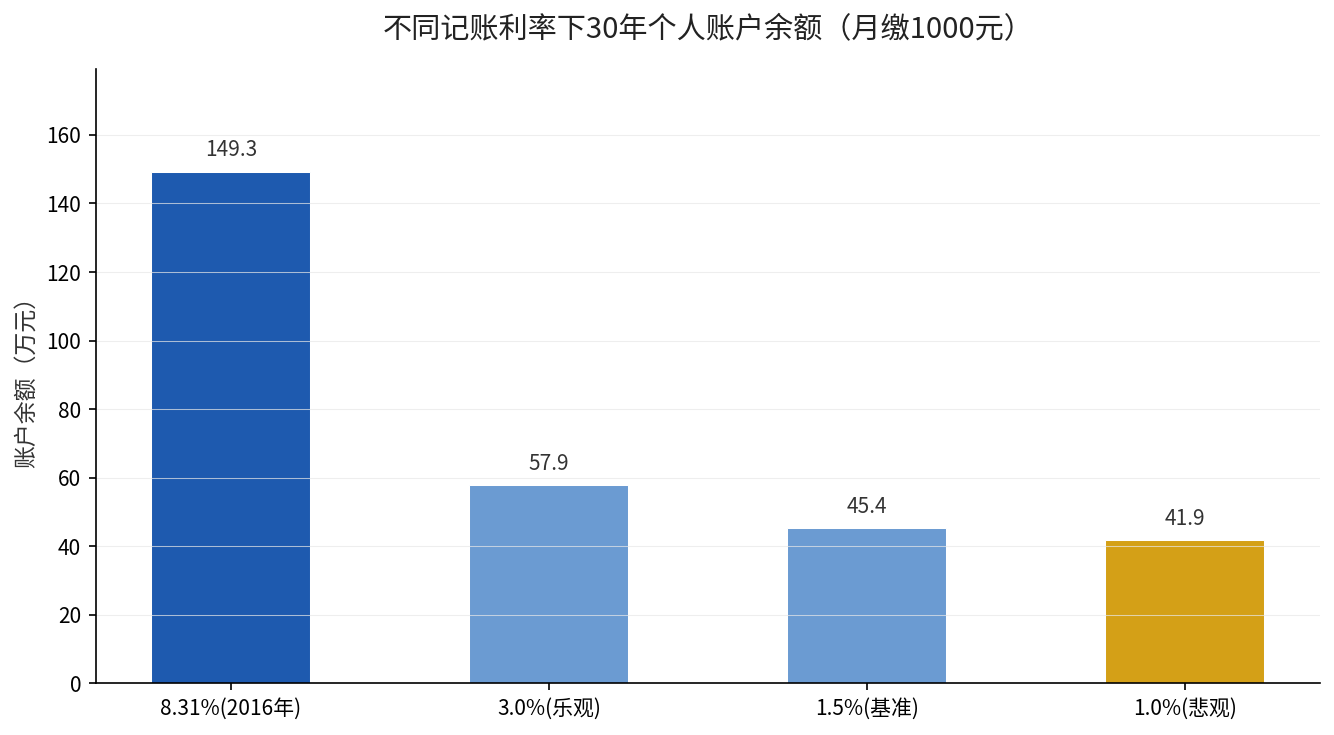
作为一名持牌北美精算师(FSA),我习惯把家庭财富看成一张资产负债表:负债端,是未来二三十年确定要发生的支出;资产端,是今天这笔钱能产生的现金流。而这张表上最重要的一条基准线——无风险利率——在2026年发生了根本性的下移。
发生了什么:存款利率正式进入”1%时代”
先看几组官方数据。
- 央行报告显示,2026年6月末,新发生定期存款加权平均利率已降至1.28%,活期存款加权平均利率只有0.08%;而早在2026年3月末,住户存款加权平均利率就已跌破1.4%,报1.31%。
- 国有大行3年期存款挂牌利率,从2022年的约2.6%,一路降到2025年5月的1.25%;储蓄国债3年期利率1.63%、5年期利率1.70%,也处于历史低位区间。
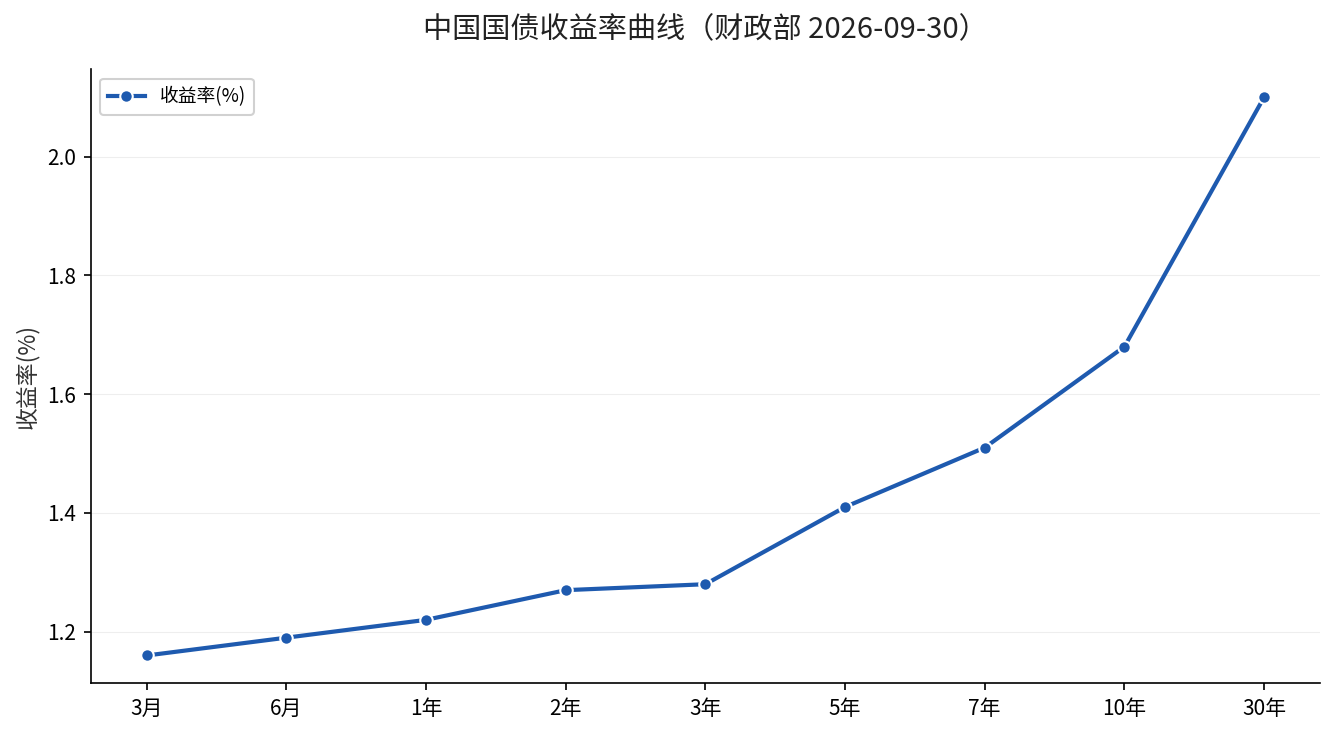
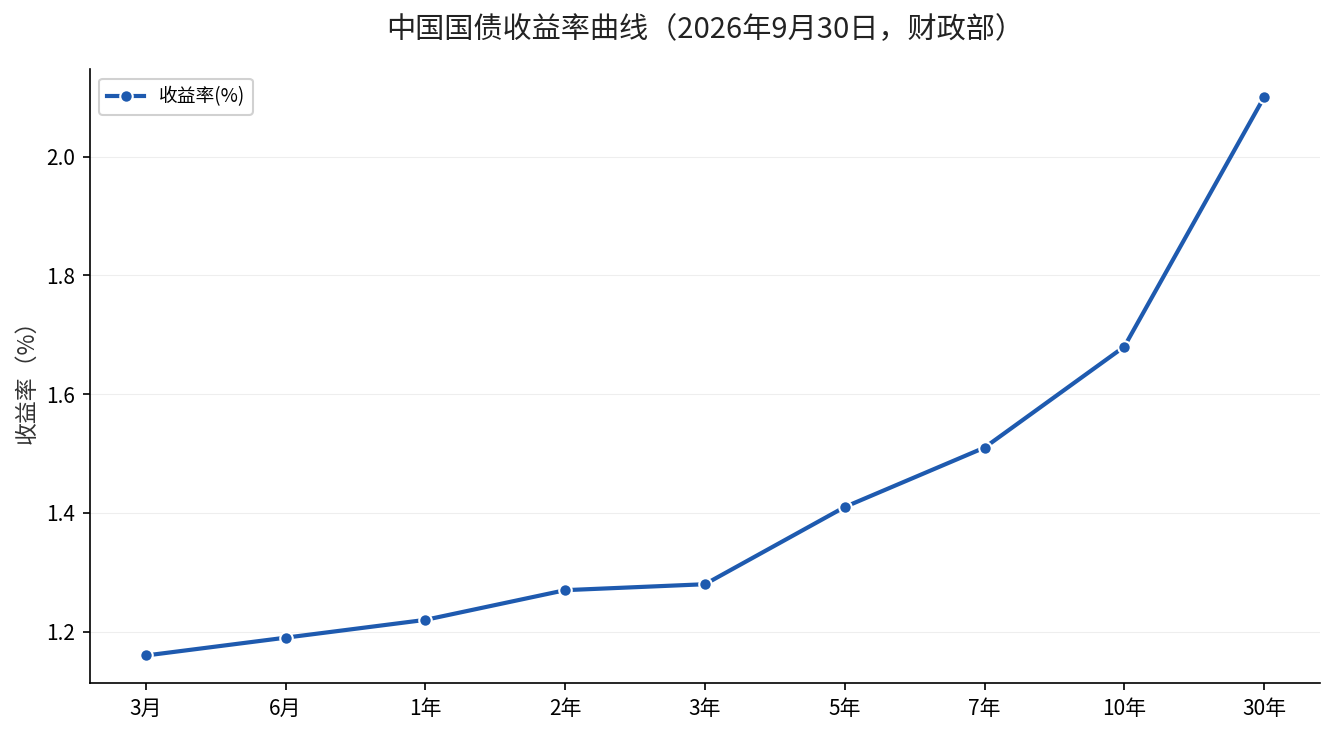
- 中长期国债(5—10年期)年化收益率,仅略高于2%。
换句话说,一个只想”稳稳存钱”的家庭,今天能锁定的无风险收益,大概只有1.3%—2%这个区间。这不是短期波动,而是全球主要经济体长期利率中枢下移的一部分。作为对照,2026年8月,美国10年期国债收益率已站上4.5%上方、30年期突破5%(来源:证券时报,2026-08-21)。
影响传导:利率下行如何一步步吃掉购买力
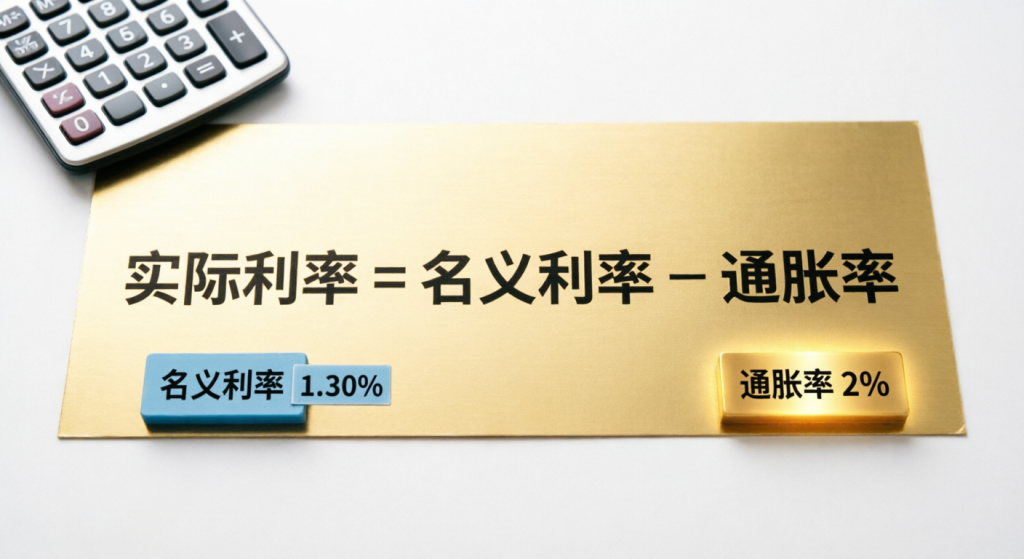
短期看,利息变少只是”到手的钱变少了”。但从精算角度,真正需要警惕的是第二层传导——实际利率(名义利率减去通胀率)转负。
- 短期:利息收入缩水,靠利息补贴生活的家庭,现金流立刻减少。
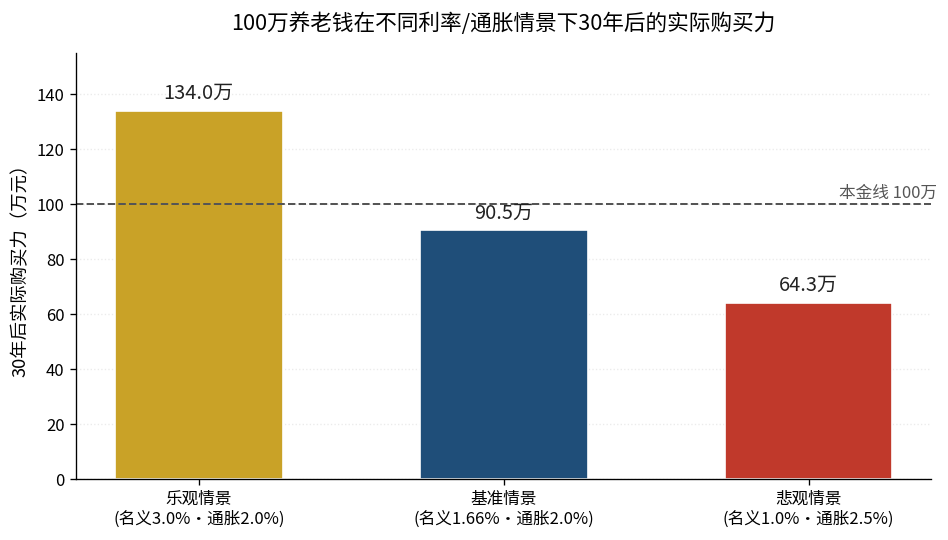
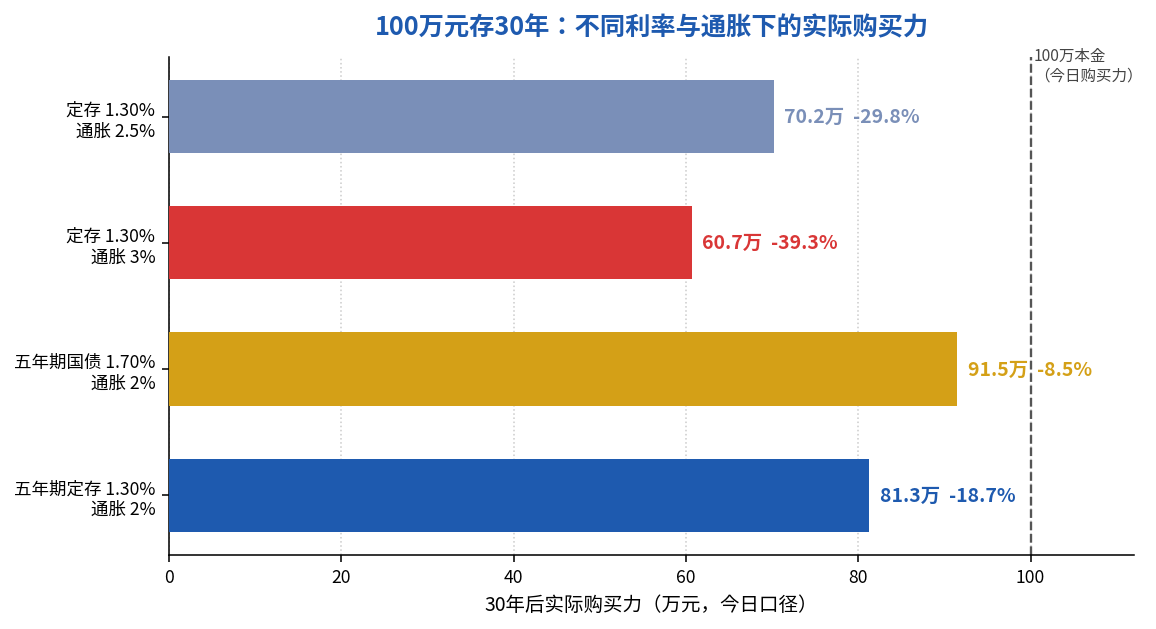
- 中期:复利被通胀侵蚀。当名义收益1.3%、通胀2%—3%时,每一年的实际购买力都在以约0.7%—1.7%的速度负增长。
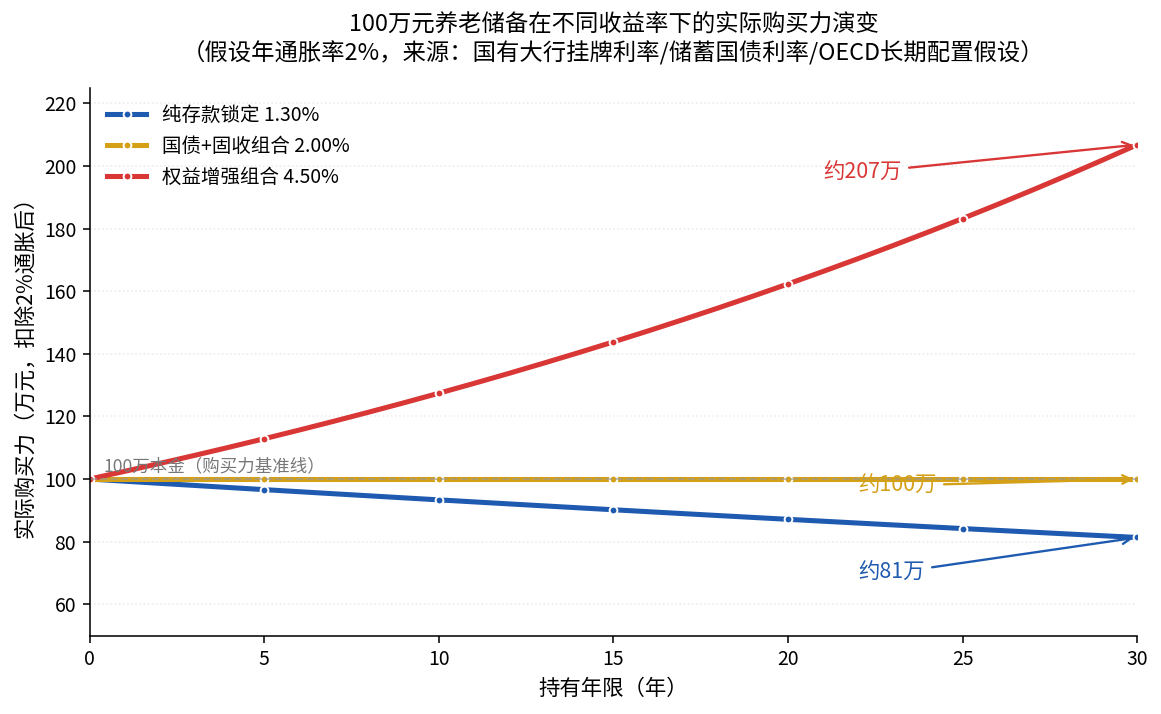
- 长期:30年尺度下,负实际收益的复利会形成巨大的”隐形缩水”——这正是下面要重新算的那笔账。
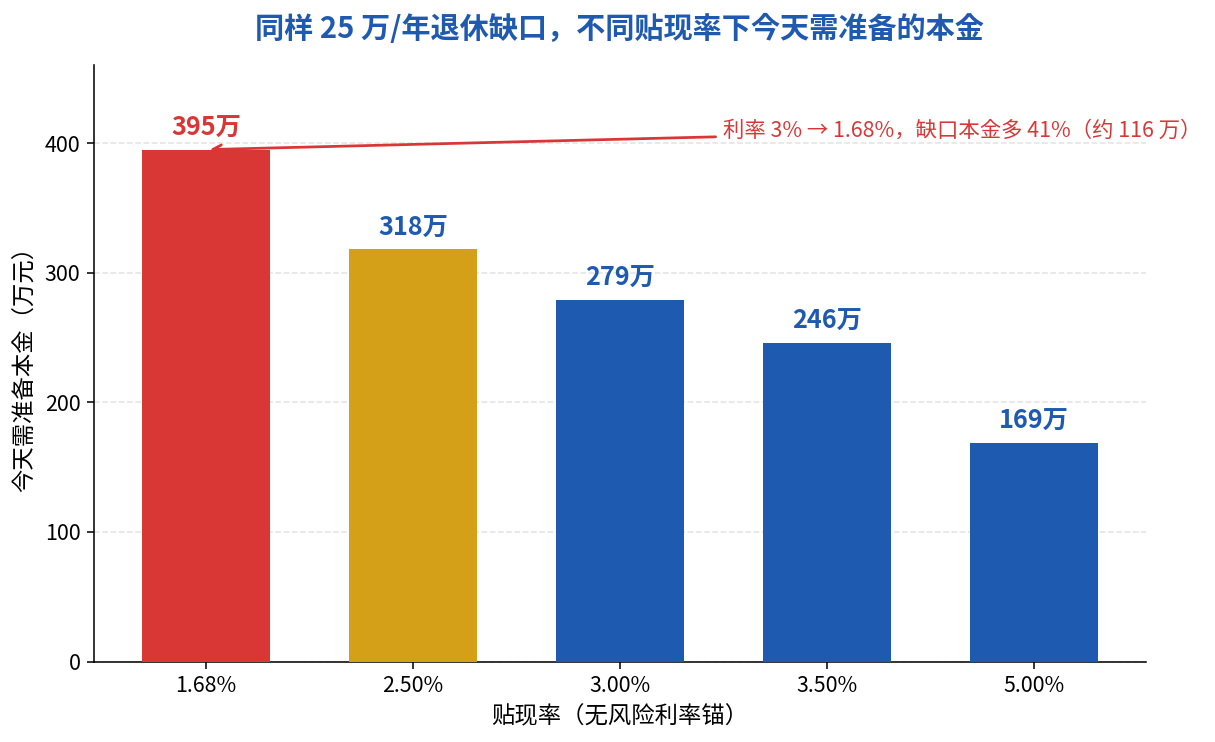
国际对标看,OECD《Pensions at a Glance 2025》显示,OECD国家完整职业生涯、平均工资劳动者的未来毛替代率平均约52%,净替代率约63%。当无风险利率处在1%—2%区间时,中国家庭靠”存款养老”所能支撑的替代率,天然比高利率经济体更难做——资产端的回报起点,决定了负债端的保障上限。
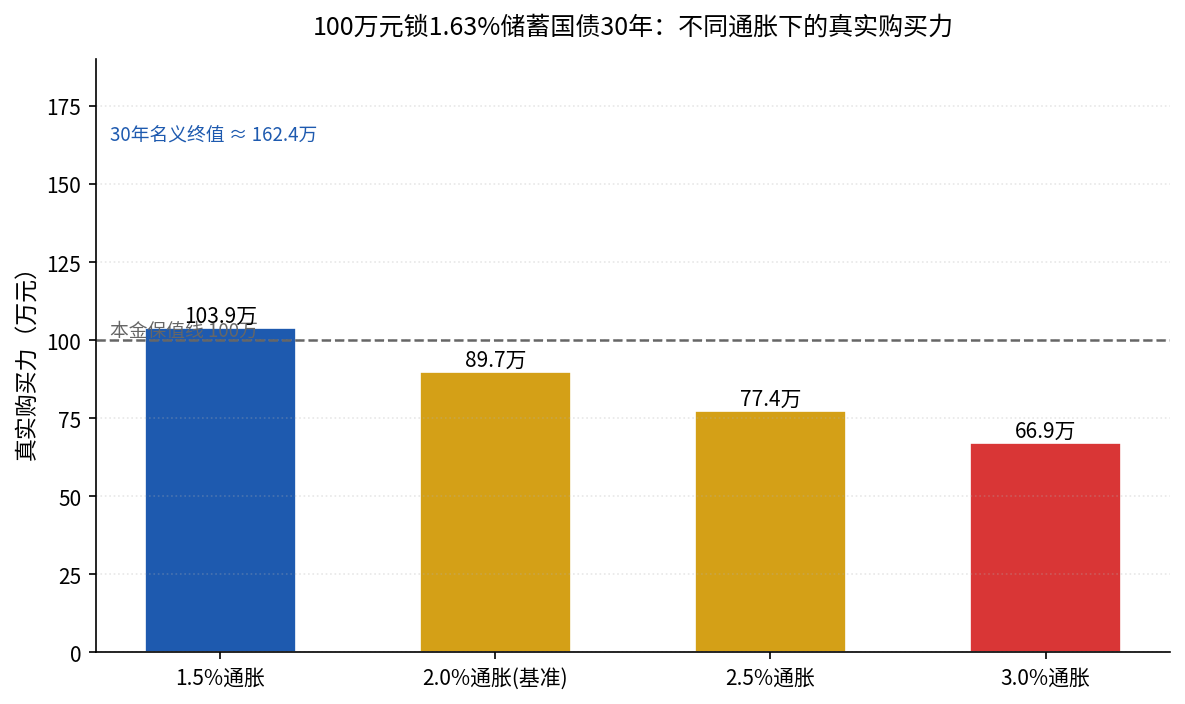
重新算账:100万本金,30年后的实际购买力
我用一个最简的确定性模型算这笔账。所有参数均为模型假设,并标注来源与时效。
- 无风险收益率 r = 1.30%(参考央行2026年6月末新发生定期存款加权平均利率1.28%,四舍五入取1.30%);
- 通胀率 i 分三档情景:2.0%(低)/ 2.5%(基准)/ 3.0%(高),参考近年CPI中枢与长期通胀预期设定;
- 期限 30 年,本金 100 万元;
- “均衡配置”组合的长期名义收益按 5% 假设(参考A股长期年化约7%、中债约2%—2.5%的股债均衡组合,为示意性假设,非承诺)。
测算公式:实际收益率 = (1 + r) / (1 + i) − 1;期末实际购买力 = 100万 × (1 + 实际收益率)^30。
这笔账的本质,是两个投资方案的内部收益率(IRR)对比:存款方案的确定性实际IRR约为−1.2%(基准情景),配置方案的期望实际IRR约为+2.4%——一个是确定的负值,一个是不确定的正值。
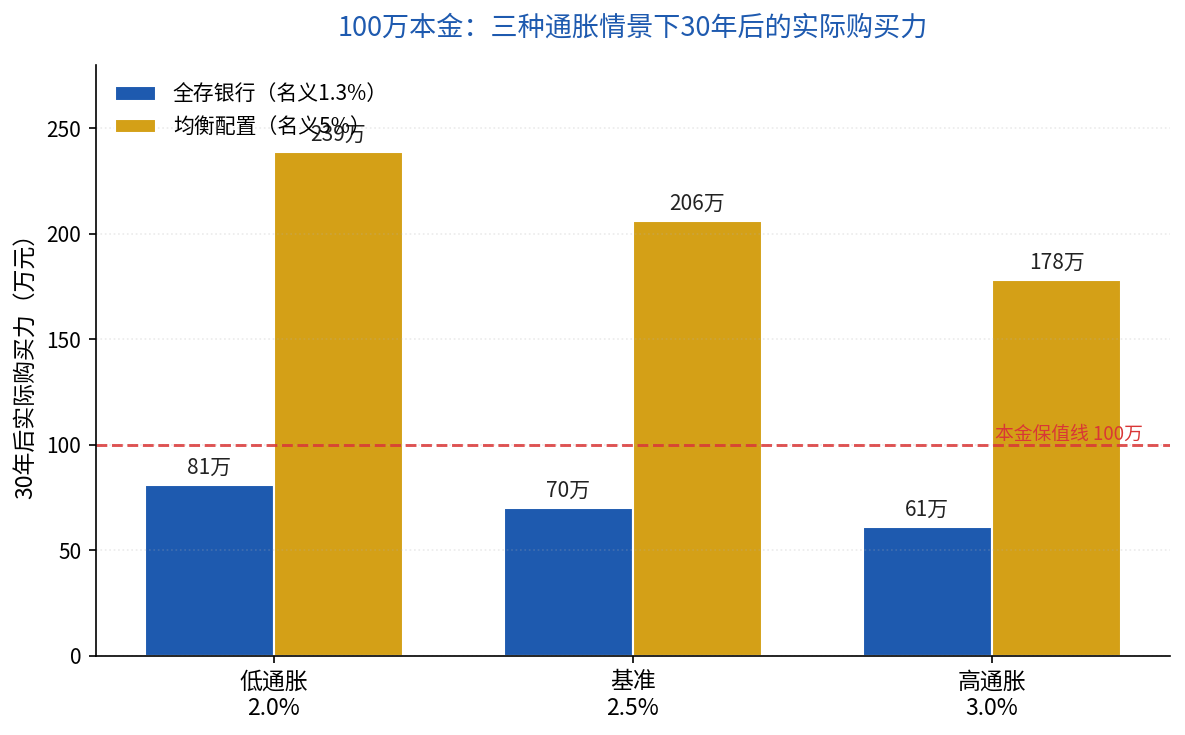
| 情景 | 通胀假设 | 全存银行(1.3%)30年后 | 均衡配置(5%)30年后 |
|---|---|---|---|
| 低通胀 | 2.0% | 约81万 | 约239万 |
| 基准 | 2.5% | 约70万 | 约206万 |
| 高通胀 | 3.0% | 约61万 | 约178万 |
这张表最值得读的地方,不是配置能赚多少,而是:全存银行是”确定性”的缩水。基准情景下,100万放银行30年,名义本金还在,但实际购买力只剩约70万——能买到的东西少了三成。而均衡配置的206万,只是”期望值”,不是承诺。
灵敏度:决定结果的不是利率,而是”利差”
从精算角度,这个模型最敏感的变量,不是存款利率的绝对值,而是”通胀 − 无风险利率”的利差。基准情景利差约1.2个百分点(通胀2.5% − 存款1.3%),30年复利下来就是约30%的实际缩水;如果通胀回到3%(利差1.7%),缩水扩大到约39%;如果通胀压到2%(利差0.7%),缩水收窄到约19%。
这正是”跑赢通胀”在低利率时代,从一件”顺带的事”变成一件”必须主动去做的事”的原因。
蒙特卡洛:把”5%收益”看成分布,而不是承诺
上面的206万,是把均衡配置的长期收益当成一个固定的5%。但在精算里,权益类收益从来不是一个点,而是一个分布。我用蒙特卡洛模拟(用大量随机路径模拟不确定结果的精算方法)跑了2万条路径——假设组合期望名义收益5%、年化波动11%、通胀2.5%、期限30年,30年后实际购买力的分布大致是:
- 中位数:约176万——跑赢存款,但低于确定性测算的206万,这就是波动对复利的拖累;
- 5%分位(悲观尾部):约65万——甚至可能不如老老实实存银行;
- 95%分位(乐观尾部):约470万。
这段话的结论只有一个:低利率时代,无风险资产是”确定的缩水”,风险资产是”不确定的增值”。资产配置的本质,就是管理”确定性缩水”与”不确定性增值”之间的取舍——没有任何方案能同时做到”确定”和”高收益”。
调整建议:用”久期”和”分层”重搭资产负债表
基于上面的测算,我给中高净值家庭三条可操作的建议。需要强调:以下均为基于假设的精算分析,不构成针对任何个人的具体投资建议。
- 守住确定性底线,但别全压存款。把覆盖3—6个月开支的应急金、以及一两年内的确定性支出,放在货币基金、短债、国债里——这一层追求的是流动性,不是收益。
- 用”久期匹配”管理长期负债。久期(衡量资产现金流回款时间长短的指标)越长,越不能拿短期存款去扛。养老、子女教育这类20—30年后才发生的支出,本质上是一笔”长期负债”,应该用长期资产去匹配——权益类、养老目标基金、储蓄型保险的年金现金流,而不是拿1.3%的存款去扛30年的通胀。
- 把权益仓位当成”跑赢通胀的引擎”,但要接受它的波动。如果承受不了约11%的年化波动,就不要指望5%的长期收益——在精算上,收益和波动是同一枚硬币的两面。
一句话建议
低利率时代最危险的不是收益变少了,而是你把”确定的缩水”当成了”安全的保本”——从精算角度看,在90%以上的通胀路径下,光靠1.3%的存款,30年后都跑不赢通胀,所以请给你的长期资金,配一份”能承受波动”的增长资产。