
分红险演示利率3.9%砍到3.5%,这0.4%到底是”挤水分”还是”砍收益”?
我们业内最近都在传一份文件,一句话就能概括:分红险演示利率上限,从3.9%降到3.5%。新产品7月1日起立即执行,存量产品6月30日前要么变更备案、要么停售。
消息一出,两种声音立刻吵起来了。客户问我们:”是不是分红险收益又要降了?”同行也在嘀咕:”演示数字往下压,产品还怎么卖?”
今天我把话说透——这0.4个百分点,到底是在挤营销的水分,还是在砍客户的收益。
流行观点:演示利率越高,产品越值钱?
先说清楚一个普遍的误解,这个误解我们业内也经常拿来教育新人:演示利率高,不等于客户能拿到的钱多。
演示利率是个什么概念?它是保险公司在设计计划书时,用来测算”中档红利”的那把尺子。分红险的收益分两块:一块是写进合同的保证利益,受预定利率管着,上限是1.75%(2025年7月动态调整机制触发,从2%压下来的);另一块是浮动分红,取决于公司实际经营,可能为零,也可能超预期。
演示利率,演示的就是后一块——浮动分红——在”中档假设”下的样子。它是个假设,不是承诺。
算一算:用精算公式验证这0.4%的成色
我们业内测算演示收益率,有一个经典公式(趸交口径):
r = 0.7i’ + 0.3i − k/n
拆开看:i’ 是演示利率,i 是预定利率,k 是费用率,n 是缴费年限。按照《银保监办发〔2020〕6号》的规矩,分红演示只做利差演示,分配比例统一按70%算——这就是公式里0.7这个系数的来处。
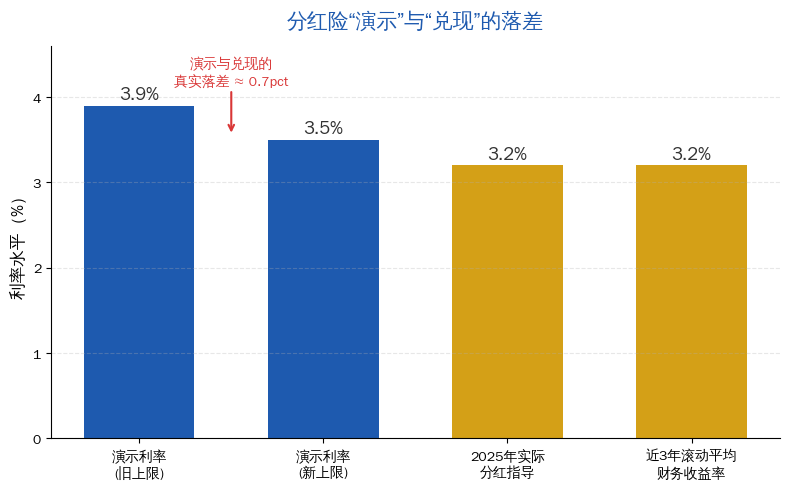
把数字代进去:演示利率从3.9%下调40个基点到3.5%,70%的分配比例一乘,演示收益率实际影响是0.4% × 70% ≈ 0.28%,也就是10%左右的一个相对变化。这0.4%对客户真实到手的钱,影响远没有”3.9% vs 3.5%”这个数字看着那么吓人。
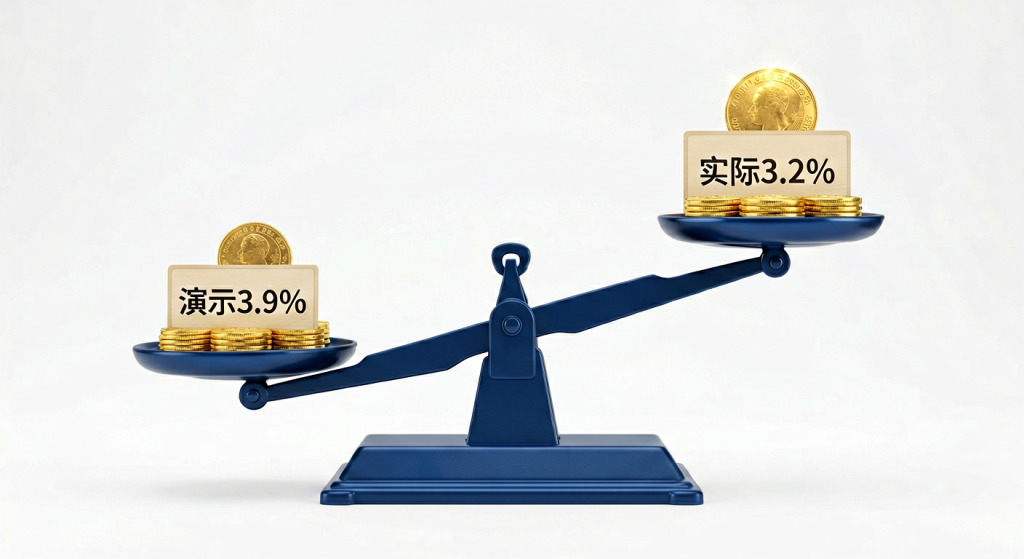
再看一组更扎眼的对比:监管对2025年度实际分红水平的指导意见是3.2%,而人身险业过去3年滚动平均财务收益率也就3.2%(来源:财联社)。2019到2023年,险企投资收益率从4.94%一路滑到2.23%(来源:财联社引述银邮系寿险公司总精算师)。
演示利率3.9%,实际能兑现的分红水平指导值3.2%,中间这0.7个百分点的落差,才是客户真正该关心的”水分”。
为什么会有误解?
三个原因,一个比一个现实。
第一,信息不对称。分红险的分红是”事后分”,客户买的时候只能看到一张假设表,看不到公司未来5年10年的投资能力。演示利率就成了客户唯一能抓的锚点。
第二,销售误导。过去有业务员拿高演示利率当卖点,把”假设”说成”承诺”,误导客户以为演示收益就是未来到手的钱。这正是监管这次动手的核心原因——保护消费者权益,提升演示利率的可实现性。
第三,监管盲区。2023年之前,红利实现率没有强制披露,客户想核实”承诺”能不能兑现,几乎无门。直到2023年,红利实现率强制披露制度才正式落地,成为约束保险公司”言行合一”的工具。
正确理解:看实现率,别看演示率
那该怎么看?我给三条结论。
第一,演示利率下调,是挤水分,不是砍收益。保证利益(预定利率1.75%那一块)没动,动的是浮动的”演示假设”。客户到手的核心利益,一分没少。
第二,真正该盯的指标是红利实现率。红利实现率=实际派发红利÷利益演示预期值,100%就是说话算数。2023年强制披露后,这个指标才是判断一家公司”分红诚意”的金标准。
第三,低演示+高实现,比高演示+低实现,对客户更友好。演示3.5%但实现率100%的产品,比演示4.25%但实现率60%的产品,客户拿到的真金白银更多。
小结
一句话收尾:演示利率3.9%降到3.5%,是监管帮客户把营销水分挤掉了0.4%,不是客户收益少了0.4%。
我们业内,其实挺欢迎这次下调——演示数字越真实,分红险这个”姓保不姓资”的产品,才越走得长远。选分红险,别被计划书上的演示数字牵着走,看三样东西:保证利益写进合同没有、历史红利实现率是多少、这家公司投资能力能不能撑得起它画的饼。
| 指标 | 数值 | 性质 |
|---|---|---|
| 预定利率上限 | 1.75% | 保证利益,写进合同 |
| 演示利率上限 | 3.9% → 3.5% | 浮动分红的中档假设,非承诺 |
| 2025年实际分红指导 | 3.2% | 实际可兑现水平 |
(本文数据来源:新华网、财联社、证券时报等公开报道,2026年监管动态)